Questões de Concurso
Comentadas sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 303 questões


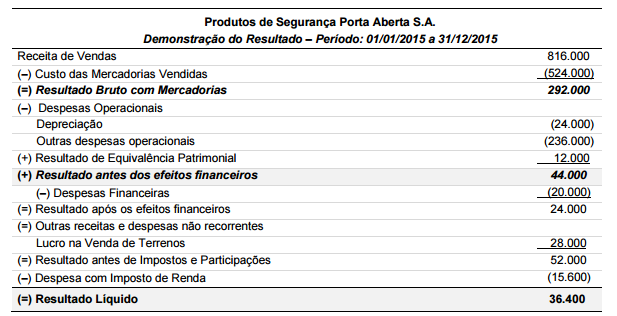
As seguintes informações adicionais são conhecidas: − A empresa não tinha saldo a receber de vendas no início de 2015. − Do total das vendas efetuadas em 2015, 20% foram vendidos a prazo e serão recebidos em 2016. − Todas as mercadorias vendidas foram adquiridas e pagas em 2015 e não havia estoques iniciais de mercadorias. − No início do período, a empresa não tinha dívidas com fornecedores. − Todas as outras despesas operacionais foram pagas no próprio ano de 2015. − Do total de Despesas Financeiras, a empresa pagou 80% no próprio ano de 2015. A empresa classifica as Despesas Financeiras no grupo das atividades operacionais. − O Imposto de Renda será pago em 2016. Desconsiderando os tributos sobre vendas e sobre compras, o valor correspondente ao Caixa das Atividades Operacionais do ano de 2015 foi, em reais:
No que se refere às principais demonstrações contábeis previstas
em lei, julgue o item que se segue.
Aplicação de liquidez imediata que possa ser sacado por valor previamente conhecido e que não esteja sujeito a risco de perda de valor é um equivalente de caixa.
A Cia. de Comércio Marítimo S.A. apresentou as seguintes demonstrações contábeis:

A Demonstração do Resultado do ano de 2014 e os Balanços Patrimoniais em 31/12/2013 e 31/12/2014 da empresa Produtos de Segurança Porta Aberta S.A. são apresentados nos dois quadros abaixo.

Julgue o item a seguir, no que se refere a demonstrações contábeis.
O total de recursos aplicados na compra de mercadorias
adquiridas para revenda e com pagamento à vista deve ser
classificado como fluxo de atividades operacionais na
demonstração dos fluxos de caixa.
Facultativa para todas as companhias abertas e para as fechadas com patrimônio líquido, na data do balanço, igual ou superior a R$ 2 milhões, a demonstração dos fluxos de caixa evidencia as modificações ocorridas nas disponibilidades da companhia, em um determinado exercício, por meio da exposição dos fluxos de recebimentos e pagamentos.
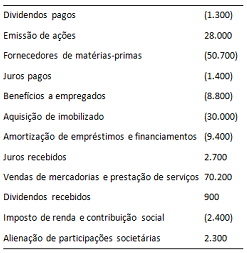
De acordo como o CPC 03 (R2): Demonstração dos Fluxos de Caixa, o menor montante pelo qual o caixa líquido consumido nas atividades de investimento da Cia. Iota poderá ser apresentado é de:
Situação hipotética: Uma entidade, em dado período, não realizou alienação de imobilizados e teve despesa de depreciação de R$ 5.000,00; lucro líquido de R$ 9.000,00; aumento de R$ 12.000,00 em ativos circulantes; e aumento de R$ 2.000,00 em passivos circulantes. Além disso, não prestou outras informações relevantes, do ponto de vista de caixa. Assertiva: Nessa situação, a referida entidade apresenta, nesse período, uma variação líquida nula no caixa de suas atividades operacionais.
Uma sociedade anônima de capital aberto cujo patrimônio líquido seja de R$ 1,95 milhão será dispensada da elaboração e da publicação da demonstração dos fluxos de caixa.

Com base nestas informações, o valor recebido de clientes em X2 foi, em milhares de reais,
• Recebimento pela prestação de serviços, à vista; $ 300.000
• Recebimento de empréstimos obtidos, via emissão de debêntures de longo prazo; $ 75.000
• Pagamento à vista de fornecedores,referente ao suprimento de matérias-primas; $ 25.000
• Recebimento de equipamentos de informática em doação; $ 5.000
• Pagamento, no ato da compra, pela aquisição de terreno para construção da nova sede da empresa; $ 200.000
• Recebimento de dividendos pela participação acionária em outra empresa; $ 1.500
• Pagamento de bem do imobilizado,adquirido a prazo; $ 2.500
• Recebimento de rendimentos de aplicações financeiras, que geraram ativos classificados como
equivalentes de caixa; $ 2.000
• Pagamento de juros sobre o capital próprio; $ 1.300
• Aquisição de veículo, via contrato de alienação fiduciária; $ 40.000
• Pagamento de duas parcelas do principal do empréstimo, obtido em exercício anterior; $ 7.500
• Pagamento de imposto municipal sobre os serviços prestados pela empresa. $ 15.000
Ao final do exercício de 2014, a Demonstração dos Fluxos de Caixa – DFC, pelo método direto, da empresa evidenciou como efeito das transações ocorridas no exercício:
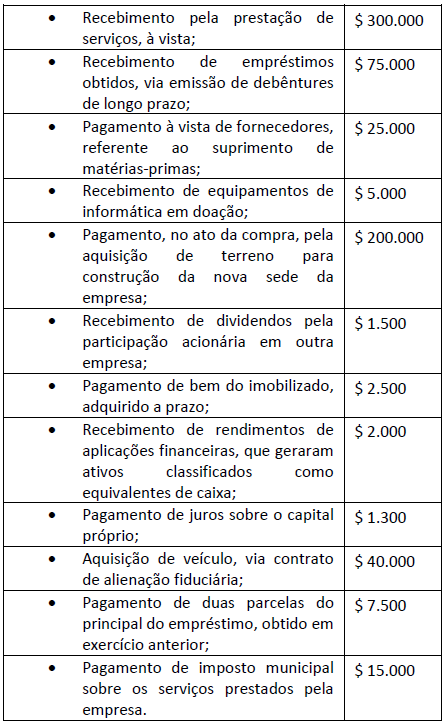
Ao final do exercício de 2014, a Demonstração dos Fluxos de Caixa – DFC, pelo método direto, da empresa evidenciou como efeito das transações ocorridas no exercício:
Determinada empresa, no final do exercício, levantou os seguintes saldos contábeis:
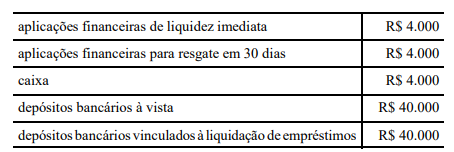
Nessa situação, a conta disponibilidade (caixa e equivalentes de caixa) registrará um saldo de R$ 52.000.
Considere os balanços patrimoniais e a demonstração do resultado do exercício da Comercial Gama S.A., apresentados a seguir.
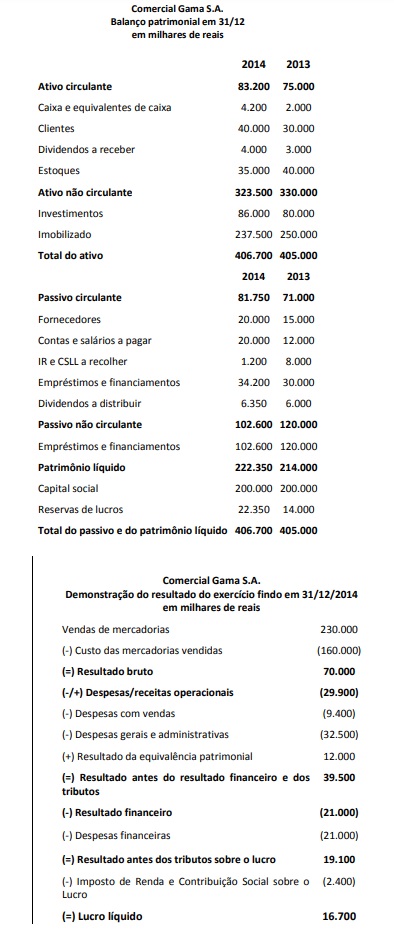
Durante o exercício de 2014 a companhia não adquiriu ou alienou investimentos ou ativos imobilizados, nem tampouco tomou novos empréstimos e financiamentos. Em sua Demonstração dos Fluxos de Caixa, a Comercial Gama S.A. classifica os dividendos, recebidos ou pagos, conforme o CPC 03 (R2) encoraja, enquanto os juros pagos são classificados da maneira alternativa que o pronunciamento permite. Assim, no exercício de 2014, seus fluxos de caixa das atividades operacionais apresentarão uma geração líquida de caixa de:
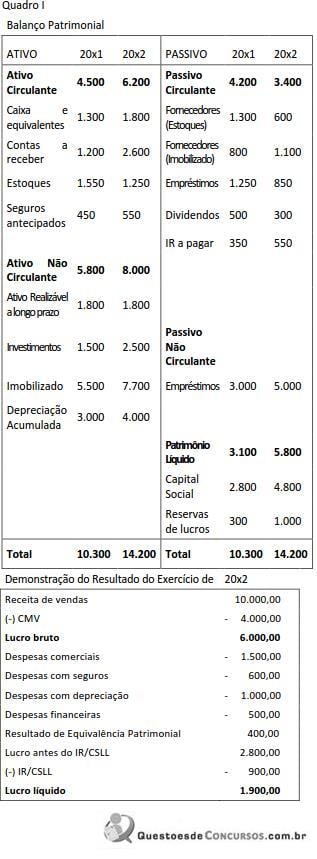
Informações adicionais:
a) o aumento de capital foi efetivado em dinheiro;
b) as despesas financeiras foram pagas no exercício;
c) as despesas com seguros referem-se às apropriações de despesas pagas antecipadamente.
O Fluxo de Caixa Líquido das Atividades de Financiamento da Cia Novo Tempo (Quadro I), no exercício de 20x2, foi de:
Informações adicionais:
a) o aumento de capital foi efetivado em dinheiro;
b) as despesas financeiras foram pagas no exercício;
c) as despesas com seguros referem-se às apropriações de despesas pagas
antecipadamente.
O Fluxo de Caixa Líquido das Atividades Operacionais da Cia Novo Tempo (Quadro I), no exercício de 20x2, foi de:

 Conheça nossos planos