Questões de Concurso
Comentadas sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 840 questões


Uma empresa S.A. apresentou o seguinte balancete antes da apuração do resultado do exercício.
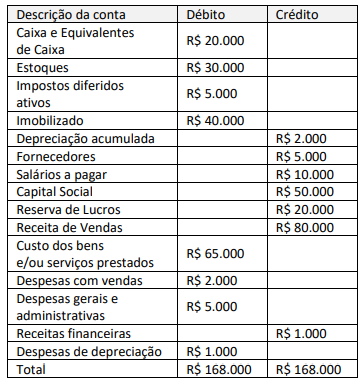
A empresa apresenta separadamente seus ativos e passivos circulantes e não circulantes no balanço patrimonial.
Considerando-se as informações apresentadas e os preceitos do
CPC 26 – Apresentação das Demonstrações Contábeis, a empresa
apresentou um:
 R$ 150.000 foram distribuídos como dividendos. R$ 25.000 foram destinados à formação da reserva
legal. R$ 200.000 foram destinados à constituição da
reserva estatutária. R$ 125.000 foram destinados à formação da
reserva de investimentos prevista em orçamento
de capital.
Durante o exercício social de 2023, a companhia Uruguai realizou um aumento do capital social no valor de R$ 80.000, sendo R$ 30.000 integralizados pela incorporação de reservas de lucros já existentes e R$ 50.000 com o aporte de recursos financeiros dos acionistas. Realizou ainda, no exercício social de 2023, a aquisição de ações de emissão da própria companhia, no valor de R$ 20.000.
Depois do registro contábil correto de todas as operações, a Demonstração das Mutações do Patrimônio Líquido de 2023 da companhia Uruguai evidenciou um aumento no patrimônio líquido no valor de:
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
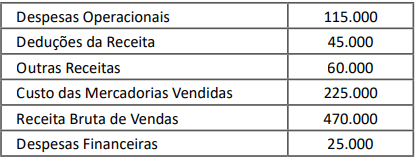
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
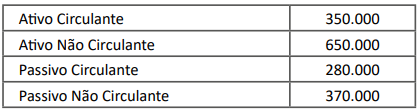
Com base nessa situação hipotética, julgue o item a seguir.
A análise horizontal nas demonstrações financeiras refere‑se à comparação de informações financeiras de diferentes empresas do mesmo setor em um período específico.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O índice de endividamento geral da empresa ao final do exercício de 2023 era de 60%.
A Cia. Mercúrio é uma entidade comercial, que atua na revenda de utilidades e ferramentas a consumidores finais. No encerramento de 2023, suas contas de resultado apresentaram os seguintes saldos.
• As alíquotas de imposto de renda e contribuição social sobre o lucro são, respectivamente, de 12% e 8%.
Após os procedimentos de encerramento do exercício, o balanço patrimonial apresentou as informações a seguir (após a apropriação do resultado do exercício).
Com base nessa situação hipotética, julgue o item a seguir.
O lucro bruto obtido pela Cia. Mercúrio em 2023 equivale a R$ 200.000.
A seguir, são apresentados o balancete de verificação e a DRE (ajustes) relativos a demonstrações contábeis de determinada empresa, para os três últimos exercícios (X1, X2 e X3), em ordem ascendente e em ordem alfabética das contas.
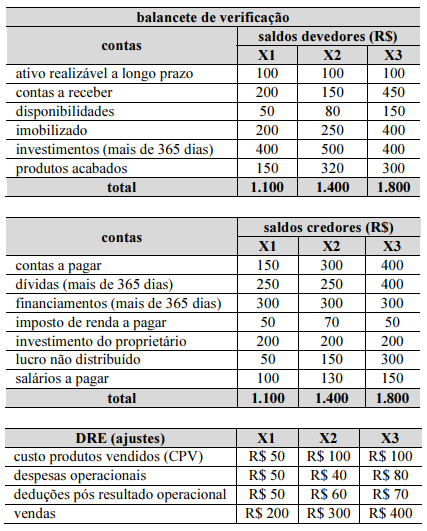
Considere as seguintes observações, pertinentes para a resolução das questões. • O ciclo operacional e financeiro da empresa é de 365 dias.
• A conta “contas a pagar” é para fornecedores.
• Na análise horizontal (AH), quando não destacado, o ano-padrão (início) é tomado como data base, conforme pacificado pelo mercado.
• Nos cálculos da AH, da análise vertical (AV) e dos indicadores, é recomendado o levantamento do balanço patrimonial na ordem ascendente: do ano 1 (X1) para o ano 3 (X3).
• Todos os cálculos finais devem apresentar os resultados com duas casas decimais.
• Os indicadores devem ser calculados com a utilização de fórmulas-padrão pacificadas no mercado. Por exemplo, no caso de indicadores de rentabilidade, não é necessário levantar o lucro operacional líquido ajustado com a retirada da despesa financeira e dos efeitos do imposto de renda (economia financeira).
• Para o cálculo de investimentos, não é necessária a retirada do passivo de funcionamento (não oneroso).
• Não é exigido cálculo para apurar a eficiência requerida na
análise avançada, ou seja, não é necessário levantar as médias
(ativo médio, patrimônio líquido médio etc.), salvo quando a
fórmula-padrão original assim o exigir (por
exemplo, 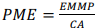 = 365, em que PME representa o
prazo médio de estocagem, EMMP, o estoque médio de
matéria-prima, e CA, o consumo anual).
Suponha‑se que uma empresa apresente, entre outros, os seguintes valores referentes a seus resultados, em três exercícios sucessivos (em $):
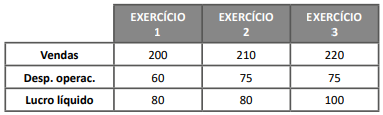
Nesse caso, é correto afirmar que, com uma inflação de 10%, tanto no exercício 2 como no 3, conclui‑se que, no período do 1º ao 3º exercício, as vendas não tiveram aumento real, e as despesas operacionais aumentaram sua participação relativa.
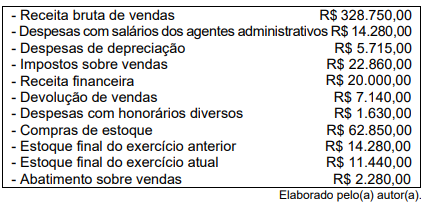
Com base nestas informações, ao elaborar a Demonstração do Resultado do Exercício (DRE), o valor da receita líquida de vendas e o valor do lucro antes das receitas e das despesas financeiras serão, respectivamente,
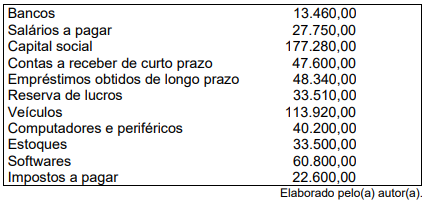
De acordo com as informações, a composição do endividamento da Empresa ABC no período é de
Os resultados abrangentes que afetaram o patrimônio líquido ao longo do exercício são apresentados tanto na demonstração do resultado do exercício quanto na demonstração dos resultados abrangentes.
A demonstração do resultado do exercício deve apresentar o conjunto de todas as mutações do patrimônio líquido que não constituam transações entre a entidade e os seus sócios na qualidade de proprietários da entidade.
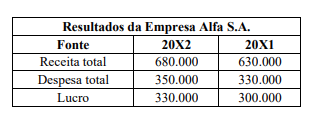
Sabendo que, na comparação com 20X1, a quantidade
produzida e vendida pela empresa aumentou 20%, o grau de
alavancagem operacional (GAO)
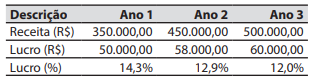
Assinale a alternativa correta em relação ao demonstrativo apresentado.
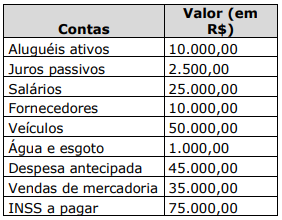
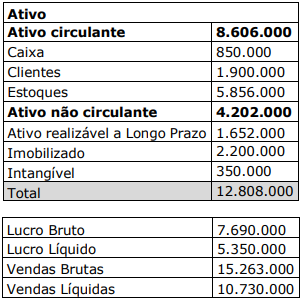
Uma fábrica de animais de pelúcia fabrica girafas e patos.
A fábrica incorre nos seguintes custos diretos de fabricação por
unidade:
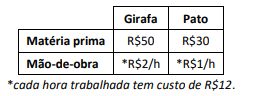
Além disso, a fábrica incorre em custos indiretos de fabricação que são comuns aos dois produtos e rateados com base no total do gasto com a mão-de-obra direta, de R$6.000.
Em janeiro de 2024, a fábrica produziu e vendeu 260 girafas e 280 patos, sendo que o preço unitário de cada animal de pelúcia é de R$200.
Considerando que a fábrica usa o custeio por absorção, assinale a
opção que indica o custo unitário da girafa.
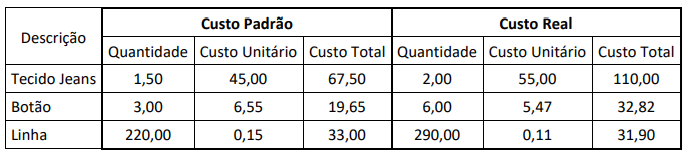
A gestora da companhia tem por costume utilizar o método de custo padrão para tomar suas decisões.
A partir dos dados apresentados, assinale a principal conclusão a respeito da variação dos insumos de produção.
Uma joalheria reconheceu as seguintes receitas em 2023 com:
• vendas de mercadorias: R$800.000;
• financeira: R$400.000;
• equivalência patrimonial: R$200.000;
• venda de ativo imobilizado: R$170.000;
• aluguel de imóvel a terceiros: R$120.000.
De acordo cm a NBC TG 09 (R1) – DEMONSTRAÇÃO DO VALOR ADICIONADO, na Demonstração do Valor Adicionado da joalheria, em 31/12/2023, o valor adicionado recebido em transferência apresenta o seguinte montante:
As seguintes operações com ações foram registradas durante o exercício de 2023:
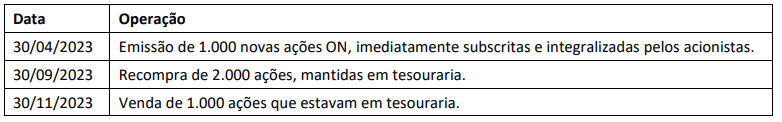
Ao final do exercício de 2023, a companhia apurou Lucro Líquido de R$202.110. Os valores do Resultado Básico por ação e do Resultado Diluído por ação, a serem divulgados pela companhia, são, respectivamente,

 Conheça nossos planos