Questões de Concurso
Comentadas sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 840 questões


A empresa Sonhos S.A. terminou o exercício de 2024 com os seguintes saldos das contas:
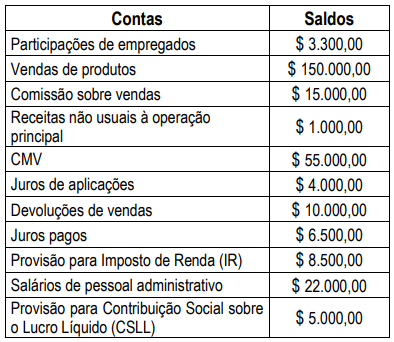
Nesse sentido, após a elaboração da DRE, assinale a alternativa correta que apresenta o lucro bruto e o lucro líquido antes das participações, da empresa.
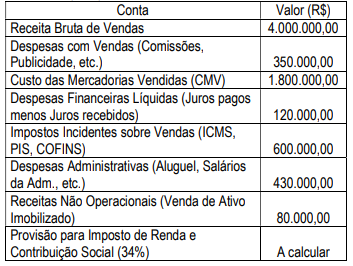
Com base nas informações acima e considerando a alíquota de 34% sobre o lucro (IRPJ e CSLL), qual é o Lucro Bruto apurado pela Concursos S/A em 2024?

O valor do lucro líquido do período, em R$, foi de
Lucro líquido do exercício: R$ 1.000.000,00.
Reservas de capital constituídas: R$ 200.000,00.
Capital social: R$ 2.000.000,00.
Taxa de remuneração dos Juros sobre o Capital Próprio fixada pela legislação: 8% a.a.
Considerando que a companhia está sujeita à legislação societária e tributária brasileira (Lei nº 6.404/1976 e Lei nº 9.249/1995, respectivamente), e que não há outras reservas estatutárias específicas ou ajustes adicionais, assinale a alternativa correta.
I A segregação em circulantes e não circulantes feita com os ativos e os passivos de uma entidade também se aplica a seus impostos diferidos.
II Se, à data do balanço, a entidade não tiver a prerrogativa de postergar a quitação de uma obrigação por período que supere o fim do próximo exercício social, então essa obrigação é um passivo circulante.
III Ressalvados os dispositivos legais, é facultado à administração de cada entidade escolher se prefere apresentar suas despesas pelo método funcional ou pelo método da natureza da despesa.
Assinale a opção correta.
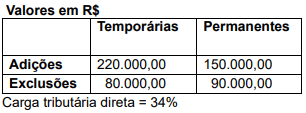
Em relação ao ganho fiscal não assumido pela empresa, seu valor é de:

O valor total dos tributos recuperáveis incluídos nos valores pagos era R$ 80.000,00 e dos tributos não recuperáveis era R$ 50.000,00.
Em 22/12/2021, a empresa vendeu 90% das mercadorias que haviam sido adquiridas em 20/10/2021, nas seguintes condições:
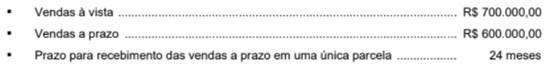
A empresa praticava, na data da venda, a taxa de juros de 0,736% ao mês, que equivale a 20% no prazo de 2 anos. Os impostos incidentes sobre a venda total foram R$ 180.000.00.
A empresa pagou R$ 13.500,00 de comissão para seus vendedores e R$ 21.000,00 para a transportadora que fez a entrega das mercadorias vendidas aos seus clientes. O lucro bruto apurado pela empresa Negociamos Qualquer Coisa S.A., especificamente em relação à compra e venda das mercadorias citadas, foi, em reais,

A máquina começou a ser utilizada no dia 01/07/2023, a empresa tem como política a substituição após 10 anos e o valor residual estimado para sua venda no final desta vida útil era R$ 3.000.000. Para a desmontagem e desinstalação da máquina, no final do 10º ano, a empresa estima que gastará R$ 1.320.000 e a taxa de juros vigente para a empresa na data da aquisição era 10% para o prazo de 10 anos. Tendo em vista que a máquina funciona ininterruptamente, a empresa calcula a despesa de depreciação pelo método das cotas constantes. A despesa de depreciação evidenciada pela empresa na Demonstração do Resultado de 2023, exclusivamente para esta máquina, foi, em reais,
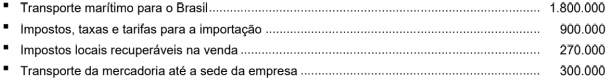
A empresa Comércio de Produtos Importados S.A. vendeu, em dezembro de 2023, 90% do estoque que havia comprado em 15/09/2023. O valor bruto da venda foi R$ 25.500.000 e o valor dos impostos incidentes sobre a receita de venda foi R$ 3.825.000.
O Resultado Bruto com Mercadorias apurado exclusivamente em relação às mercadorias importadas e vendidas foi, em reais:
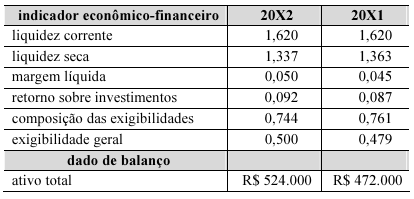
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue o item a seguir.
A receita líquida cresceu menos de 8% no período analisado.
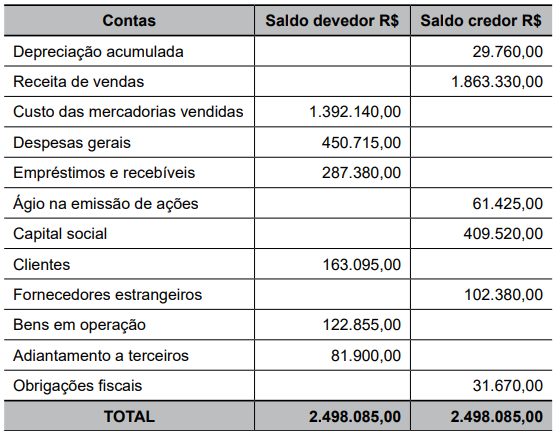
Desconsiderando a incidência de impostos, após a apuração do resultado do período, no balanço patrimonial do encerramento do exercício, o ativo total e o patrimônio líquido apresentaram, respectivamente, os seguintes valores, em R$:
A empresa XYBR apresentou a seguinte estrutura patrimonial e resultado operacional e líquido:
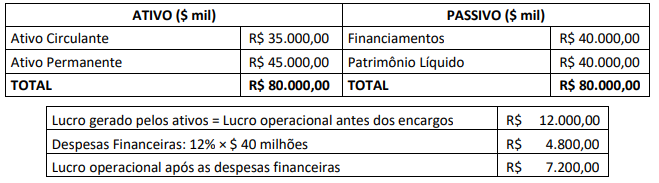
Observa-se que a empresa financia 50% do capital investido por meio de capital de terceiros. Com base nos dados apresentados, pode-se concluir que o Grau de Alavancagem Financeira (GAF) da empresa XYBR é de:
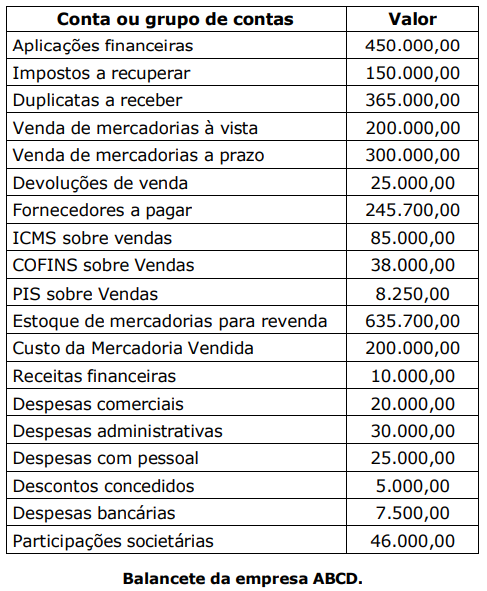
Em relação a demonstrações contábeis previstas na legislação societária e(ou) na normatização contábil brasileira, julgue o item subsecutivo.
Por força de lei, a demonstração do resultado do exercício deve ser iniciada pela receita líquida de vendas, apresentando-se, na sequência, os custos incorridos para a geração dessa receita, o que resulta no lucro bruto.

Partindo do pressuposto de que essas são as únicas contas que apresentam saldos, pode-se dizer que, após a apuração de resultado, a empresa Velha Marabá Ltda. apresenta uma situação líquida
Leia o caso a seguir.

Em 31/12/2023, a empresa ZYZ Ltda. apresentou um lucro de

 Conheça nossos planos