Questões de Concurso Comentadas sobre demonstração do resultado do exercício em contabilidade geral

Foram encontradas 840 questões

Q601176 Contabilidade Geral
A empresa Corajosa apresentou ao final de X1, em seu Balanço Patrimonial, um patrimônio líquido no valor de $120.000. Ao final de X2 seu patrimônio havia alterado para $145.000. Sabendo-se que o lucro líquido do período X2 foi de $30.000, a alternativa que justifica a alteração ocorrida no patrimônio líquido de X1 para X2, é:
Alternativas
Q600948 Contabilidade Geral
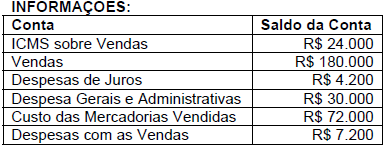
A Cia. M apresentava os seguintes saldos em suas contas em 31/12/2014.

Imagem associada para resolução da questão


O resultado do exercício, antes do imposto de renda e da contribuição social, em 31/12/2014, considerando que as receitas e despesas são exclusivamente referentes ao ano de 2014, foi de 

Alternativas
Q593830 Contabilidade Geral
No que se refere à demonstração do resultado do exercício (DRE), julgue o item subsecutivo.

O desconto comercial é uma redução do preço concedida no ato da venda, ao passo que o desconto financeiro é disponibilizado sob o compromisso de o cliente pagar a dívida até determinada data. Na DRE, o desconto comercial é dedução da receita bruta; por sua vez, o desconto financeiro é despesa operacional financeira.
Alternativas
Q593829 Contabilidade Geral
No que se refere à demonstração do resultado do exercício (DRE), julgue o item subsecutivo.

Em regra, os tributos incidentes sobre as vendas e os serviços que se configuram como deduções da receita bruta são: o ICMS, o ISS, o PIS, a COFINS e o imposto sobre importação.
Alternativas
Q593183 Contabilidade Geral
Com relação à demonstração do resultado do exercício (DRE), assinale a alternativa correta.
Alternativas
Ano: 2015 Banca: FCC Órgão: DPE-RR Prova: FCC - 2015 - DPE-RR - Contador |
Q592913 Contabilidade Geral
Em 1/12/2012 uma empresa iniciou suas atividades sem estoque e adquiriu, naquela data, um primeiro e único lote de determinada mercadoria para comercialização. O valor pago diretamente ao fornecedor da mercadoria foi R$ 10.000.000,00 e a empresa pagou, adicionalmente, os seguintes valores para ter as mercadorias em condições de venda em seu depósito:
− R$ 1.400.000,00 de frete, estando incluído neste preço o valor de R$ 28.000,00 correspondente a impostos não recuperáveis.
− R$ 600.000,00 por uma apólice de seguro para o transporte até o depósito da empresa.
No preço de compra pago ao fornecedor da mercadoria não há impostos incluídos, tendo em vista que o mesmo está isento de qualquer tributo. No mês de dezembro de 2012 a empresa vendeu oitenta por cento (80%) do lote adquirido em 1/12/2012, obtendo um valor bruto com a venda de R$ 14.000.000,00. Neste valor, estão incluídos impostos de R$ 1.400.000,00. O Lucro Bruto evidenciado pela empresa, na Demonstração do Resultado de 2012, exclusivamente em relação à parcela do lote vendido, foi, em reais,
Alternativas
Q588692 Contabilidade Geral
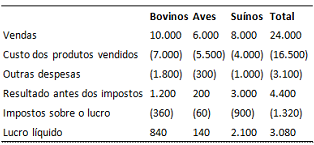
O Frigorífico Eta S.A. atua em três diferentes segmentos, que durante x1 apresentaram os seguintes resultados, apurados em 31/12, em milhares de reais: 

                        Imagem associada para resolução da questão

Devido à baixa rentabilidade do segmento de aves, a direção do Frigorífico Eta S.A. deu início, em novembro de x1, a um plano para vender esse segmento de negócios, tendo iniciado um programa firme para localizar um comprador e concluir o plano. O segmento estava disponível para venda imediata em suas condições atuais, e a direção da companhia acreditava ser altamente provável que a venda estivesse concluída até o final do primeiro semestre de x2. Durante dezembro de x1 a direção do Frigorífico Eta S.A. passou a discutir a possibilidade de concentrar suas atividades apenas no segmento de suínos, devido a sua maior rentabilidade, e colocar à venda também o segmento de bovinos. Nas demonstrações contábeis do Frigorífico Eta S.A. relativas a x1, o resultado líquido das operações continuadas será apresentado por: 


Alternativas
Ano: 2015 Banca: CESPE / CEBRASPE Órgão: Telebras Prova: CESPE - 2015 - Telebras - Contador |
Q587384 Contabilidade Geral
De acordo com o Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, relativo ao reconhecimento e à mensuração de concessões.

Se uma empresa consegue estimar, com confiabilidade, o prazo de conclusão de um contrato de construção, então as receitas e os custos relacionados a esse contrato devem ser reconhecidos proporcionalmente ao tempo transcorrido até o término do período de reporte.
Alternativas
Ano: 2015 Banca: CESPE / CEBRASPE Órgão: Telebras Prova: CESPE - 2015 - Telebras - Contador |
Q587378 Contabilidade Geral
Considerando que uma empresa comercial venda mercadorias a prazo para receber o pagamento por meio de prestações que tragam juros embutidos no seu valor, julgue o item que se segue, relativos ao reconhecimento da receita por parte dessa empresa comercial.

Os juros serão reconhecidos como receitas financeiras ao longo do prazo da operação, tomando-se por base a taxa nominal de juros da operação.
Alternativas
Ano: 2015 Banca: CESPE / CEBRASPE Órgão: Telebras Prova: CESPE - 2015 - Telebras - Contador |
Q587377 Contabilidade Geral
Considerando o disposto na Lei n.º 12.973/2014, que, além de outras deliberações, altera a legislação tributária federal relativa ao imposto sobre a renda das pessoas jurídicas (IRPJ), julgue o item a seguir.

O ajuste a valor presente incidente sobre um ativo decorrente de uma operação de longo prazo será contemplado na determinação do lucro real quando houver o reconhecimento contábil da receita ou do resultado da referida operação.
Alternativas
Ano: 2015 Banca: CESPE / CEBRASPE Órgão: Telebras Prova: CESPE - 2015 - Telebras - Contador |
Q587376 Contabilidade Geral
Considerando o disposto na Lei n.º 12.973/2014, que, além de outras deliberações, altera a legislação tributária federal relativa ao imposto sobre a renda das pessoas jurídicas (IRPJ), julgue o item a seguir.

O ganho oriundo de avaliação de ativo ou passivo a valor justo somente será contemplado no cálculo do lucro real do período em que se deu o ganho se o aumento do ativo ou a redução do passivo for evidenciado em subconta vinculada ao ativo ou passivo que tenha dado origem a tal resultado.
Alternativas
Ano: 2015 Banca: CESPE / CEBRASPE Órgão: Telebras Prova: CESPE - 2015 - Telebras - Contador |
Q587349 Contabilidade Geral
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue o item subsequente.

Na demonstração do resultado do exercício, a receita líquida de vendas é obtida por meio da dedução das despesas de IRPJ (imposto de renda pessoa jurídica) e CSLL (contribuição social sobre o lucro líquido) da receita bruta de vendas.
Alternativas
Ano: 2015 Banca: IESES Órgão: CRM-SC Prova: IESES - 2015 - CRM-SC - Contador |
Q572397 Contabilidade Geral
As despesas devem ser reconhecidas na demonstração do resultado quando:
Alternativas
Q557342 Contabilidade Geral
Em 01/05/2015, a Cia. Bom Preço, empresa comercial, adquiriu um lote de mercadorias pelo valor de R$ 300.000,00 à vista, sendo que neste valor está incluído ICMS − Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação − de R$ 54.000,00. Em 15/05/2015, a Cia. Bom Preço vendeu 50% deste lote de mercadorias, à vista, pelo valor líquido de tributos de R$ 270.000,00. A comissão sobre a venda foi R$ 5.200,00. No dia 18/05/2015, foi concedido um abatimento ao cliente no valor de R$ 10.000,00 porque alguns itens apresentaram problemas quanto à especificação. Com base nestas informações, o lucro bruto que a Cia. Bom Preço apurou com a venda de 50% do lote de mercadorias foi, em reais, de
Alternativas
Q557341 Contabilidade Geral
Em 31/12/X1, a contabilidade da Cia. Montanhas Rochosas faltava realizar os registros contábeis, quando necessários, referentes às seguintes transações ocorridas em dezembro de X1:

− A empresa contratou uma aplicação financeira, em 01/12/X1, no valor de R$ 100.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo da aplicação financeira era R$ 103.000,00 e a empresa a classificava como mantida até o vencimento. Nenhuma alteração havia sido reconhecida no valor desta aplicação financeira no mês de dezembro de X1.

− A empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida em 31/12/X1. Nesta data, o valor contábil era R$ 30.000,00, o valor justo líquido de despesa de venda R$ 29.000,00 e o valor em uso R$ 31.000,00.

− A empresa recebeu dividendos de uma empresa controlada no montante de R$ 2.500,00.

− A empresa pagou antecipadamente, em 31/12/X1, uma assinatura de jornal por um período de seis meses no valor de R$ 900,00.

Com base nestas informações, houve um aumento no lucro referente a dezembro de X1, em reais, de
Alternativas
Q550168 Contabilidade Geral
Uma empresa industrial realizou vendas no período de 1.000 itens do seu estoque, por R$180,00 cada um, para pagamento em 30 dias. Ao cliente foi concedido um desconto de 1,5%, na nota fiscal e o frete, no valor de R$2.250,00, é de responsabilidade da empresa. Dados adicionais: - o cliente terá um desconto de R$1.800,00 no pagamento dentro do prazo; - o custo de cada produto vendido é de R$90,00; - no mesmo período foram registrados: salários dos vendedores no valor de R$4.200,00, outras despesas no valor de R$1.350,00; - ICMS no valor de R$34.200; - IPI no valor R$9.000,00; - PIS no valor de R$1.170,00; - COFINS no valor de R$5.400,00. Com base nas informações anteriores e nos dados acima, é possível determinar que a receita líquida é:
Alternativas
Ano: 2015 Banca: IESES Órgão: MSGás Prova: IESES - 2015 - MSGás - Analista Contábil |
Q549663 Contabilidade Geral
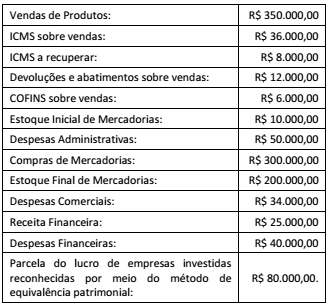
A partir da estrutura da Demonstração do Resultado do Exercício e das informações apresentadas a seguir, calcule o valor do Resultado Bruto.

Imagem associada para resolução da questão 

Assinale a alternativa correta: 


Alternativas
Q546446 Contabilidade Geral

Em 31/12/2013, o patrimônio líquido da Cia. Alfa apresentava a seguinte composição, em reais:


Capital subscrito 1.000.000

Capital a integralizar (300.000)

Reserva legal 140.000

Reserva estatutária 50.000

Total do patrimônio líquido 890.000


Durante o exercício de 2014 foram integralizados R$ 100.000 ao capital social da Cia. Alfa, em dinheiro, e o lucro líquido apurado pela companhia em 31/12/2014 foi de R$ 500.000. Considerando que não houve constituição de reserva para contingências nem de reserva de lucros a realizar neste exercício, e que o estatuto da companhia é omisso quanto aos dividendos obrigatórios, seus acionistas terão direito a receber como dividendo obrigatório relativo ao exercício de 2014 a importância de:

Alternativas
Q543104 Contabilidade Geral
A empresa Modelo S.A. apresentou as seguintes informações sobre o seu resultado atual: Receita de vendas $100, recebida à vista; Margem Bruta de 40%; Despesas Operacionais de $10, a serem pagas no exercício seguinte. Considere que 100% dos lucros foram distribuídos na forma de dividendos, porém ainda não foram pagos. Desconsidere o efeito do imposto de renda.
Analise as afirmativas seguintes e marque a alternativa correta:
I-Após a apuração do resultado, o efeito sobre o patrimônio da empresa é de um aumento de $40 em seu ativo.
II-Após a apuração do resultado, o efeito sobre o patrimônio da empresa é de um aumento de $60 em passivo.
III- O resultado da empresa é de $50.
IV- Após a distribuição dos dividendos, o efeito sobre o patrimônio líquido da empresa é de $30.
Alternativas
Q531789 Contabilidade Geral
Um lote de mercadorias para comercialização foi adquirido a prazo em 30/09/2014 pelo valor de R$ 1.900.000,00, para pagamento em dezembro de 2015. Se a compra fosse realizada à vista, o preço de aquisição teria sido R$ 1.200.000,00. No mês de outubro de 2014 a empresa realizou a venda de 70% dessas mercadorias pelo valor de R$ 1.500.000,00, para recebimento em novembro de 2015. Se a venda das mercadorias tivesse sido feita à vista o preço de venda seria R$ 1.000.000,00. Em 31/12/2014 o valor que a empresa deveria pagar para o fornecedor era R$ 1.250.000,00 e o valor que seria cobrado do cliente era R$ 1.300.000,00.


Nesse caso, a empresa reconheceu, no resultado de 2014, Resultado Bruto com Vendas no valor de 

Alternativas
Respostas
721: D
722: A
723: C
724: E
725: B
726: C
727: D
728: E
729: E
730: E
731: E
732: E
733: D
734: C
735: E
736: C
737: A
738: E
739: A
740: C