Questões de Concurso
Sobre contas: plano, teoria e classificação em contabilidade geral
Foram encontradas 1.938 questões


Sobre o balanço patrimonial da sociedade anônima, no ativo não circulante, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos:
1. intangível
2. imobilizado
3. reserva de lucros
4. prejuízos acumulados
Assinale a alternativa que indica todas as afirmativas corretas.
Com relação à composição das demonstrações contábeis exigidas pela legislação societária, julgue o item a seguir.
A conta ajustes de avaliação patrimonial pertence ao
patrimônio líquido e destina-se a registrar, no balanço
patrimonial, os aumentos ou as diminuições de valor de
elementos do ativo e do passivo sujeitos à avaliação a valor
justo por determinação legal ou regulamentação específica,
enquanto tais variações não puderem ser reconhecidas
no resultado do exercício em obediência ao regime de
competência.
Os dados a seguir serão utilizados para responder à questão.
Analise o Balancete de Verificação da Cia Valinhos em 31/12/2018.

Os dados a seguir serão utilizados para responder à questão.
Analise o Balancete de Verificação da Cia Valinhos em 31/12/2018.
A Empresa CARIACICA S/A apresentou os seguintes saldos extraídos do seu Departamento de Contabilidade:
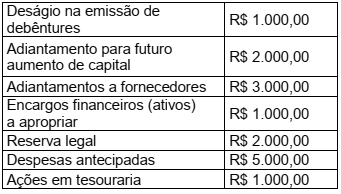
Com base nessas informações, a
Empresa CARIACICA S/A apresentará um
saldo total das contas devedoras no valor
de
Uma empresa apresenta como extrato de seu Livro Razão a seguinte relação de contas e seus respectivos saldos:
Depreciação Acumulada______________R$5.000,00
Duplicata Descontada________________R$3.000,00
Ações em tesouraria_________________R$1.000,00
Reserva legal_______________________R$1.500,00
Ajuste de avaliaçãopatrimonial positivo___R$500,00
Caixa e equivalente de caixa___________R$12.000,00
Com base nessas informações, os saldos credores representam um valor de
Para encerrar as contas de resultado antes da elaboração do balanço patrimonial, é preciso debitar as contas de receitas e creditar uma conta transitória de apuração do resultado do exercício.

 Conheça nossos planos