Questões de Concurso
Comentadas sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 1.361 questões


A respeito do balancete de verificação, julgue os itens a seguir.
I O balancete de verificação não é obrigatório pela legislação comercial e societária; no entanto, com periodicidade de elaboração recomendada como mensal, ele é amplamente utilizado para verificação dos saldos das contas constantes do livro-razão.
II Os modelos de balancetes de verificação utilizados incluem o de oito colunas, que demonstra os saldos anteriores, o movimento, os saldos do período e os saldos atuais.
III O balancete de verificação é, na prática, uma relação de contas patrimoniais, de resultado e de compensação, com seus respectivos saldos, extraídos dos registros contábeis em determinada época.
IV O balancete de verificação, procedimento dispensável para a apuração do resultado do exercício, destina-se com exclusividade aos usuários externos à entidade.
Estão certos apenas os itens
Em 31/12/2015, para receber determinada revista durante o ano de 2016, uma empresa pagou a uma banca de jornal o valor de R$ 1.000.
Nessa situação, o efeito do registro contábil no ato da contratação foi um(a)
A respeito de escrituração e contabilização de operações contábeis, julgue o item.
Considere-se que tenha sido contraído um empréstimo, em moeda estrangeira, de US$ 1,000.00, em 30.06.X6, quando a taxa cambial era de R$ 3,50/US$ 1.00, à taxa de juros de 5%, calculada e paga sobre o saldo devedor semestral. Em 31 de dezembro, com a taxa cambial a R$ 3,00/US$ 1.00, a empresa deverá lançar
D – Empréstimos em moeda estrangeira 500,00
C – Variação cambial 500,00
e
D – Despesas de juros 150,00
C – Bancos – Conta Movimento 150,00.
Um determinado analista preparou a Análise Vertical das Demonstrações Contábeis de uma Sociedade Empresária conforme a fórmula:
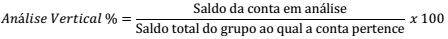
A partir desses cálculos de Análise Vertical, obtiveram-se 40% para o Ativo Circulante.
Considerando-se apenas as informações apresentadas e de acordo com
a classificação contida na NBC TG 26 (R4) – APRESENTAÇÃO DAS
DEMONSTRAÇÕES CONTÁBEIS, entre as opções apresentadas a
seguir, assinale a opção que apresenta uma interpretação correta do
índice mencionado.
Uma Sociedade Empresária iniciou suas atividades em janeiro de 2017. Nesse mês, realizou as seguintes transações:
 Aquisição de mercadorias por R$20.000,00. Neste valor está incluído
Imposto sobre Circulação de Mercadorias e Serviços – ICMS
recuperável, no valor de R$3.400,00.
 Venda, por R$25.000,00, de 50% das mercadorias adquiridas. Sobre
a receita obtida na operação, há incidência apenas do ICMS na
alíquota de 12%.
Considerando-se que essas foram as únicas transações efetuadas no mês, após o registro contábil de apuração do ICMS, a Sociedade Empresária apresentará:
No dia 31/8/2015, determinada empresa pública firmou contrato de seguros para cobertura de seus ativos para o período equivalente a 1.º/9/2015 a 31/8/2016. Na referida data, a entidade pagou o montante total de R$ 18.000. Em caso de sinistro, o valor da franquia equivale a R$ 1.800 e a empresa poderá receber indenização no montante de até dez vezes o prêmio pago. As demonstrações contábeis da empresa foram feitas de acordo com a legislação societária em 31/12/2015.
Com base nessas informações, é correto afirmar que
Com relação ao desdobramento de empresas, ao impairment e ao goodwill, julgue o próximo item.
Goodwill, sendo o ágio pago na aquisição de participação
societária por expectativa de rentabilidade futura,
corresponde à diferença positiva entre o montante
líquido do valor justo dos ativos e passivos da entidade
adquirida e o valor pago nessa operação.
Observe os seguintes elementos:
I) Local e data da ocorrência do fato
II) Conta a ser debitada
III) Conta a ser creditada
IV) Nome da empresa
V) Histórico
VI) Valor
VII) Observações
VIII) Lançador
Segundo Ribeiro (2013), a alternativa que elenca SOMENTE os elementos essenciais de um lançamento é:

 Conheça nossos planos