Questões de Concurso
Comentadas sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 1.361 questões


Acerca de orçamento e contabilidade pública, julgue o item.
O objeto de estudo da contabilidade geral está adstrito aos bens monetários e não monetários de uma entidade e a suas obrigações perante terceiros.
Acerca de orçamento e contabilidade pública, julgue o item.
Acerca do campo de aplicação da contabilidade geral, é correto afirmar que este não abrange as entidades sem fins lucrativos, haja vista a apuração do crédito ser o propósito último de sua existência.
Para responder às questão subsequente, considere a seguinte relação de contas contábeis e seus saldos em 31/12/2021:
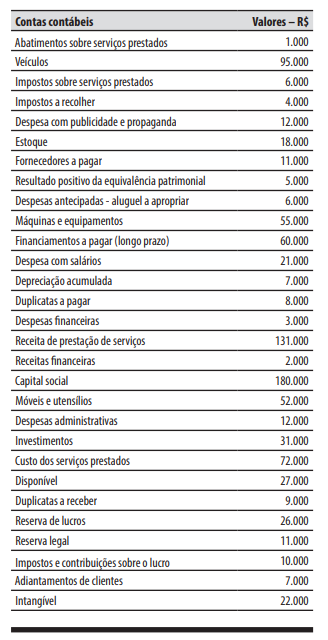
A respeito da relação de contas contábeis e seus saldos do Caso 1, é correto afirmar que o total do ativo em 31/12/2021 foi de:
Para responder às questão subsequente, considere a seguinte relação de contas contábeis e seus saldos em 31/12/2021:
A respeito da relação de contas contábeis e seus saldos do Caso 1, é correto afirmar que o lucro líquido do exercício em 31/12/2021 foi de:
Para responder às questão subsequente, considere a seguinte relação de contas contábeis e seus saldos em 31/12/2021:
A respeito da relação de contas contábeis e seus saldos do Caso 1, é correto afirmar que há:
Em agosto de 20X9, a empresa ABC recebeu comunicado de um processo trabalhista contra si, movido por um ex-funcionário seu que trabalhou para ela entre os anos de 20X6 e 20X7. O processo, no valor de R$150.000,00 está em trâmite judicial e seu advogado avaliou que é provável que empresa ABC seja condenada, ou seja, que tenha que pagar o valor pleiteado no processo.
Sobre o caso descrito acima e em relação à contabilidade da empresa ABC referente a agosto de 20X9, assinale a alternativa correta.
( ) As demonstrações contábeis devem ser elaboradas no pressuposto da continuidade. ( ) O ativo deve ser classificado como circulante quando se espera que seja realizado após doze meses da data do balanço. ( ) As alterações no patrimônio líquido da entidade entre duas datas de balanço devem refletir o aumento ou a redução nos seus ativos líquidos durante o período. ( ) As entidades devem divulgar informações que permitam aos usuários das demonstrações contábeis avaliarem seus objetivos, políticas e processos de gestão de capital. ( ) A entidade deve apresentar na Demonstração do Resultado Abrangente, ou nas notas explicativas, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante por ação.
A sequência correta é
Com base apenas nessas informações, analise as asserções a seguir e a relação entre elas.
I - A despesa com seguro, no exercício de 2022, será de R$ 1.000,00
PORQUE,
II - a partir de abril de 2022, o valor referente à contratação do seguro afetará a demonstração do resultado, mas não afetará o caixa da empresa.
Sobre as asserções, é correto afirmar que
Para a obra, foram adquiridos R$40.000 em material de construção.
Assinale a opção que indica a contabilização do material de construção no balanço patrimonial da sociedade empresária.
Assinale a opção que indica a apresentação do fato nas demonstrações contábeis da sociedade empresária.
Assinale a opção que indica a contabilização deste montante no ativo circulante da sociedade empresária.
Com base nesse caso hipotético, julgue o item.
O livro-razão é um livro contábil obrigatório para as
entidades em geral, devido à ITG 2000 (R1) –
Escrituração Contábil (do Conselho Federal de
Contabilidade), e tem a finalidade de demonstrar a
movimentação analítica das contas registradas no livro
diário, de forma individualizada e em ordem
cronológica.
I - O Balanço Patrimonial descreve e explica as características principais do desempenho da entidade.
II - A Demonstração do Resultado Abrangente do período compõe o conjunto completo de demonstrações contábeis.
III - As demonstrações contábeis devem representar apropriadamente a posição financeira e patrimonial, o desempenho e os fluxos de caixa da entidade.
IV - Os relatórios e as demonstrações apresentados fora das demonstrações contábeis são tratados por normas específicas emitidas pelo CFC - Conselho Federal de Contabilidade.
V - Quando a entidade não aplicar um requisito de norma, interpretação ou comunicado técnico, deve divulgar que a administração concluiu que as demonstrações contábeis apresentam, de forma apropriada, a posição financeira e patrimonial, o desempenho e os fluxos de caixa da entidade.
Está correto apenas o que se afirma em
Com base na Estrutura Conceitual, indique se os itens a seguir sobre as decisões de oferta de recursos para a entidade que reporta são verdadeiros (V) ou falsos (F).
( ) Conceder ou liquidar empréstimos ou outras formas de crédito.
( ) Comprar, vender ou manter instrumento de patrimônio e de dívida.
( ) Negociar preço de produtos e serviços com clientes existentes e potenciais.
( ) Exercer direitos de votar ou de outro modo influenciar os atos da administração que afetam o uso dos recursos econômicos da entidade.
A sequência correta é
Assinale a opção que indica os lançamentos contábeis realizados pela sociedade empresária na data em que os móveis foram adquiridos.
Após o reconhecimento inicial, a instituição de ensino escolheu mensurar o prédio pelo método do valor justo, com acréscimo reconhecido anualmente na Demonstração do Resultado. Na data, este era de R$600.000.
Em 31/12/X1, a instituição decidiu que iria utilizar o prédio em seus negócios, passando a contabiliza-lo como ativo imobilizado. Na data, o valor justo do prédio era de R$700.000.
Assinale a opção que indica o valor contábil do prédio no balanço patrimonial da instituição de ensino, em 31/12/X1.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X1:
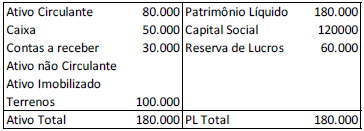
O montante contabilizado como “contas a receber” diz respeito à venda de um ativo imobilizado e tinha previsão de recebimento em fevereiro de X2.
No ano de X2, o montante foi recebido, no entanto, a sociedade empresária não baixou este ativo, tendo aumentado a conta Caixa.
Ao auditar as demonstrações contábeis da sociedade empresária,
em 31/12/X2, e as demonstrações comparativas relativas a
31/12/X1, os auditores concluíram que

 Conheça nossos planos