Questões de Concurso
Comentadas sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 1.361 questões


Analise as seguintes asserções e a relação proposta entre elas:
I. Para facilitar a comunicação efetiva de informações nas demonstrações contábeis, ao desenvolver requisitos de apresentação e divulgação nas normas, é necessário um equilíbrio entre dar às entidades a flexibilidade para fornecer informações relevantes que representem fidedignamente os ativos, passivos, patrimônio líquido, receitas e despesas da entidade.
E TAMBÉM
II. Exigir informações que sejam comparáveis, tanto de período a período para a entidade que reporta como em um único período de relatório para diferentes entidades.
A respeito dessas asserções, assinale a alternativa correta.
I. A Contabilidade, por tratar de números e utilizar o método das partidas dobradas, é considerada uma ciência híbrida, pois é social e exata simultaneamente.
II. A finalidade da Contabilidade é o patrimônio.
III. O objetivo da Contabilidade é fornecer aos usuários informações sobre os aspectos de natureza econômica, financeira e física do patrimônio e suas mutações, como suporte à tomada de direção.
IV. O campo de aplicação da Contabilidade são as aziendas.
Quais estão corretas?
Uma determinada empresa apresentou, em 31/12/2021, o balancete de verificação a seguir:
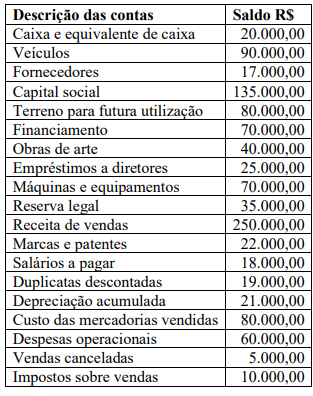
Marque a opção correta que apresenta o valor do lucro bruto.
Uma determinada empresa apresentou, em 31/12/2021, o balancete de verificação a seguir:
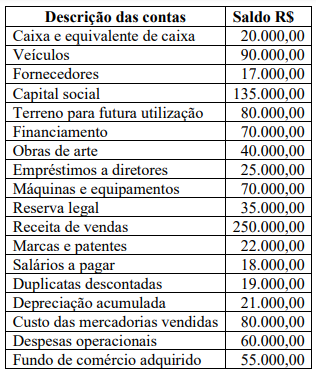
Assinale a opção correta que apresenta o valor total do ativo não circulante.
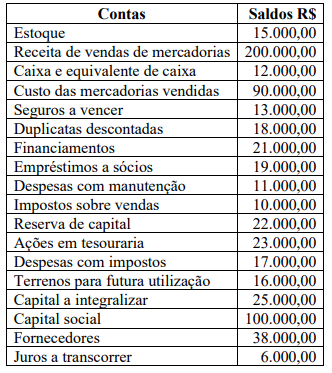
Considerando as Normas Brasileiras de Contabilidade e após o encerramento do exercício social, o valor total do patrimônio líquido da empresa é:
• Saldo inicial da conta Caixa/Bancos: R$ 1.000,00; • Aquisição, a prazo, de materiais de consumo: R$ 500,00; • Recebimento de multas por atraso na devolução dos livros retirados na biblioteca: R$ 30,00; • Pagamento da conta de água da unidade: R$ 300,00; • Compra, a prazo, de combustível para veículos da unidade: R$ 500,00; • Depreciação do prédio, veículos e outros imobilizados: R$ 800,00; • Pagamento à empresa de vigilância terceirizada: R$ 300,00; • Recebimento do aluguel da cantina da unidade: R$ 200,00.
Após contabilizar os fatos contábeis citadas anteriormente, assinale o valor final da conta Caixa/Bancos da unidade:
• Fato 1: pagamento de energia elétrica referente ao consumo realizado no mês de fevereiro/2023;
• Fato 2: pagamento de Fornecedores referente à aquisição de mercadorias realizada a prazo em janeiro/2023, com desconto de 10% por antecipação na quitação;
• Fato 3: recebimento de clientes referente a vendas realizadas em janeiro/2023.
Sabendo-se que a empresa adota o regime de competência, a escrituração dos eventos apresentados referem-se, respectivamente, aos fatos contábeis:
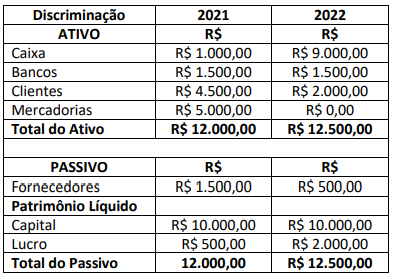
Considerando as informações, pode-se afirmar que os lançamentos contábeis das operações ocorridas no exercício de 2022 deverão evidenciar que a conta:
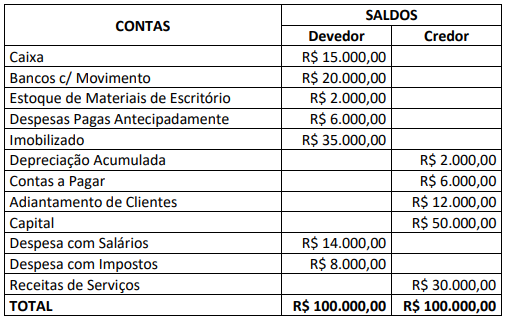
Antes do encerramento e apuração do resultado, foram apresentados os seguintes ajustes a serem feitos:
• A depreciação anual do Imobilizado é de 20% sobre o valor histórico;
• As despesas pagas antecipadamente referem-se ao seguro contratado em 30/08/2022 com vigência de doze meses a partir de 01/09/2022;
• Os adiantamentos de clientes foram recebidos em 10/11/2022 e 50% dos serviços contratados foram executados até 31/12/2022;
• O inventário final de materiais de escritório apresentou em 31/12/2022 o valor de R$ 500,00.
Considerando as informações apresentadas, após realizados os ajustes necessários, o resultado antes do tributo corresponde a:
I. D – Fornecedores R$ 5.000,00 C – Descontos recebidos R$ 500,00 C – Bancos R$ 4.500,00
II. D – Despesas com salários R$ 2.000,00 C – Salários a Pagar R$ 2.000,00
III. D – Bancos R$ 6.000,00 C – Duplicatas a Receber R$ 6.000,00
IV. D – Reserva Legal R$ 10.0000,00 C – Capital Social R$ 10.000,00
Considerando os tipos de fatos contábeis, é correto afirmar que:
Constitui-se em um fato misto aumentativo o

 Conheça nossos planos