Questões de Concurso
Comentadas sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 1.361 questões


Ano: 2023
Banca:
FGV
Órgão:
SMF-RJ
Prova:
FGV - 2023 - SMF-RJ - Analista de Planejamento e Orçamento - Manhã |
Q2247919
Contabilidade Geral
Uma empresa S/A de prestação de serviços de engenharia para aeronaves recebeu um pedido para desenvolver novos projetos de dutos de ar-condicionado em aeronaves. Para esse projeto, a empresa captou R$ 1 milhão de dois investidores. Os gastos em que a empresa incorreu em seu projeto de pesquisa e desenvolvimento foram:
•15 de janeiro de 20X3: pagou RS 175.000 em salários aos engenheiros
•31 de março de 20X3: gastos de RS 250.000 em projeto do duto e produção do modelo de teste.
• 15 de junho de 20X3: gastos de R$ 300.000 adicionais para revisar o projeto de dutos para garantir que o produto pudesse ser introduzido no mercado.
• 15 de agosto de 20X3: gastos de R$ 80.000 com o primeiro modelo (protótipo) que foi desenvolvido e testado com os ares- condicionados para garantir sua compatibilidade
• 30 de outubro de 20X3: a fase de pesquisa foi concluída. Gastos de R$ 50.000 para uma conferência de apresentação e introdução do novo produto. Gastos de RS 100.000 para treinamento de pessoal para operar o ativo nas aeronaves.
• 15 de dezembro de 20X3: a fase de desenvolvimento foi concluída e um orçamento de fluxo de caixa foi preparado. O lucro líquido para o ano 20X4 foi estimado em R$ 1.900.000.
Considerando as informações apresentadas, a empresa deve Contabilizar:
•15 de janeiro de 20X3: pagou RS 175.000 em salários aos engenheiros
•31 de março de 20X3: gastos de RS 250.000 em projeto do duto e produção do modelo de teste.
• 15 de junho de 20X3: gastos de R$ 300.000 adicionais para revisar o projeto de dutos para garantir que o produto pudesse ser introduzido no mercado.
• 15 de agosto de 20X3: gastos de R$ 80.000 com o primeiro modelo (protótipo) que foi desenvolvido e testado com os ares- condicionados para garantir sua compatibilidade
• 30 de outubro de 20X3: a fase de pesquisa foi concluída. Gastos de R$ 50.000 para uma conferência de apresentação e introdução do novo produto. Gastos de RS 100.000 para treinamento de pessoal para operar o ativo nas aeronaves.
• 15 de dezembro de 20X3: a fase de desenvolvimento foi concluída e um orçamento de fluxo de caixa foi preparado. O lucro líquido para o ano 20X4 foi estimado em R$ 1.900.000.
Considerando as informações apresentadas, a empresa deve Contabilizar:
Ano: 2023
Banca:
IADES
Órgão:
POLÍCIA CIENTÍFICA - GO
Prova:
IADES - 2023 - POLÍCIA CIENTÍFICA - GO - Perito Criminal de 3ª Classe |
Q2247560
Contabilidade Geral
Os fatores contábeis caracterizam-se por alterar, de forma qualitativa ou quantitativa, o patrimônio da entidade e são registrados por meio do lançamento contábil que, via de regra, envolve contas a débito e a crédito.
Acerca do lançamento contábil, assinale a alternativa correta.
Acerca do lançamento contábil, assinale a alternativa correta.
Q2243713
Contabilidade Geral
Acerca do controle de bens e do inventário, julgue o item .
A contabilidade manterá registros sintéticos dos bens móveis e imóveis, e o levantamento geral dos bens terá por base, além desses registros, o inventário analítico de cada unidade administrativa.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243558
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual- Estrutura
Conceitual para Relatório Financeiro, ativo é um direito que tem o
potencial de produzir benefícios econômicos, presente e
controlado pela entidade, como resultado de eventos passados.
As opções a seguir indicam exemplos de direitos que representam ativos reconhecidos pela Contabilidade e que correspondem à obrigação de outra parte, à exceção de uma. Assinale-a.
As opções a seguir indicam exemplos de direitos que representam ativos reconhecidos pela Contabilidade e que correspondem à obrigação de outra parte, à exceção de uma. Assinale-a.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador |
Q2243557
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual- Estrutura
Conceitual para Relatório Financeiro, os investidores, credores por
empréstimos e outros credores, existentes e potenciais,
representam os principais usuários aos quais se destinam os
relatórios financeiros para fins gerais.
De acordo com a norma, a administração da entidade que reporta não é considerada usuário primário, uma vez que
De acordo com a norma, a administração da entidade que reporta não é considerada usuário primário, uma vez que
Q2243136
Contabilidade Geral
Acerca dos Princípios de Contabilidade, segundo a NBC TG
Estrutura Conceitual, de 21 de novembro de 2019, que dispõe
sobre a estrutura conceitual para relatório financeiro, assinale a
alternativa correta.
Q2243115
Contabilidade Geral
Balancete de Verificação de uma entidade contábil no fim do
exercício de 2022.
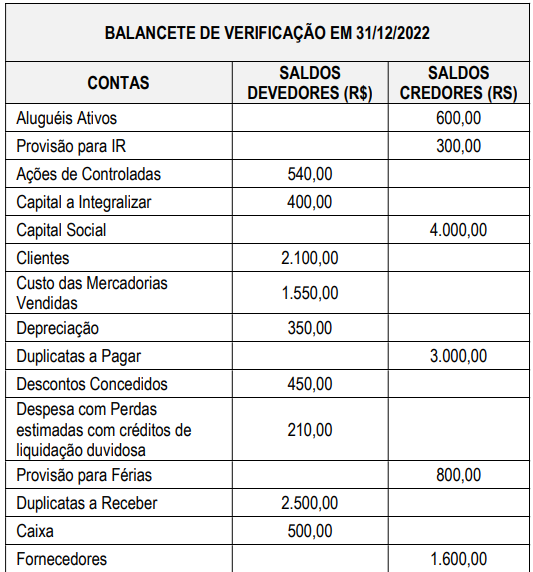
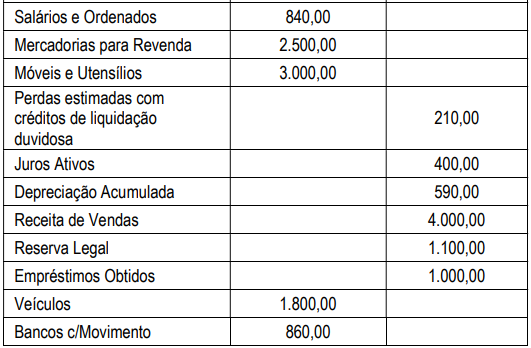
Com base no Balancete de Verificação, assinale a alternativa correta.
Com base no Balancete de Verificação, assinale a alternativa correta.
Q2243113
Contabilidade Geral
Com relação ao conceito, objeto, campo de atuação, finalidades da informação contábil e usuários da contabilidade, dadas as afirmativas,
I. A contabilidade é uma ciência social que tem como objeto o patrimônio, constituído pelo conjunto de bens, de direitos e de obrigações próprios de determinada entidade.
II. A contabilidade deve ser delimitada pelo atributo quantitativo do patrimônio líquido, tendo em vista ser uma ciência cujo campo de abrangência é definido pelo seu objeto.
III. A contabilidade tem por objetivo fornecer informações sobre a composição do patrimônio e suas variações, visando auxiliar o processo de tomada de decisões, utilizando, para isso, as técnicas contábeis de escrituração contábil, as demonstrações contábeis, a auditoria contábil e a análise de balanços.
verifica-se que está/ão correta/s
I. A contabilidade é uma ciência social que tem como objeto o patrimônio, constituído pelo conjunto de bens, de direitos e de obrigações próprios de determinada entidade.
II. A contabilidade deve ser delimitada pelo atributo quantitativo do patrimônio líquido, tendo em vista ser uma ciência cujo campo de abrangência é definido pelo seu objeto.
III. A contabilidade tem por objetivo fornecer informações sobre a composição do patrimônio e suas variações, visando auxiliar o processo de tomada de decisões, utilizando, para isso, as técnicas contábeis de escrituração contábil, as demonstrações contábeis, a auditoria contábil e a análise de balanços.
verifica-se que está/ão correta/s
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Cambé - PR
Prova:
FAUEL - 2023 - Prefeitura de Cambé - PR - Contador |
Q2239215
Contabilidade Geral
Uma sociedade apresentou o seguinte balancete com as variações do exercício de 2022:
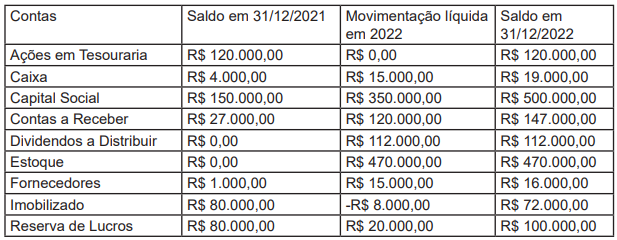
O saldo, em 31/12/2022, do patrimônio líquido, apresentado na demonstração da mutação do patrimônio líquido, é de:
Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238515
Contabilidade Geral
Para elaboração das demonstrações financeiras do exercício social findo em 31/12/2022, o contador de uma sociedade
empresária analisava a classificação e mensuração dos seguintes ativos:
1. Participação societária com intenção de venda no curto prazo; 2. Valores a receber de clientes com prazo de vencimento de 500 dias; 3. Estoque de mercadorias cujo valor estimado de venda é inferior ao seu custo de aquisição; 4. Carteira de recebíveis (decorrentes de vendas a prazo) usualmente destinada à negociação para recebimento antecipado ao vencimento desses valores.
Considerando o disposto na NBC TG Estrutura Conceitual – Estrutura Conceitual para Relatório Financeiro, na NBC TG 16 (R2) – Estoques, NBC TG 12 – Ajuste a Valor Presente e no NBC TG 48 – Instrumentos Financeiros, as bases de mensuração a serem utilizadas para os quatro ativos descritos acima devem ser as seguintes, respectivamente:
1. Participação societária com intenção de venda no curto prazo; 2. Valores a receber de clientes com prazo de vencimento de 500 dias; 3. Estoque de mercadorias cujo valor estimado de venda é inferior ao seu custo de aquisição; 4. Carteira de recebíveis (decorrentes de vendas a prazo) usualmente destinada à negociação para recebimento antecipado ao vencimento desses valores.
Considerando o disposto na NBC TG Estrutura Conceitual – Estrutura Conceitual para Relatório Financeiro, na NBC TG 16 (R2) – Estoques, NBC TG 12 – Ajuste a Valor Presente e no NBC TG 48 – Instrumentos Financeiros, as bases de mensuração a serem utilizadas para os quatro ativos descritos acima devem ser as seguintes, respectivamente:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Fiscal Tributário |
Q2237880
Contabilidade Geral
Em 10/02/2022, uma empresa comercial compra
à vista um lote de 200 unidades de determinado
produto por um preço unitário de R$ 30,00. Após
negociações com o fornecedor, o diretor
consegue um desconto de 5% sobre o valor total.
Diante disso, assinale a alternativa que evidencia
o correto registro do fato contábil no Balanço
Patrimonial do comprador (desconsiderando
qualquer tributo):
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Fiscal Tributário |
Q2237875
Contabilidade Geral
Texto associado
Considere as informações a seguir.
• A Andorinha Ltda. é uma empresa
comercial que atua na revenda de
acessórios para pets.
• Em 05/03/2022 a empresa adquire 100
sacos de ração pet love. O valor total da
Nota Fiscal de compra é de R$ 10.450,00,
sendo que na operação incide ICMS, à
alíquota de 12%, e IPI, de 10%, já
destacado na Nota Fiscal.
• A empresa não tinha nenhuma unidade do
referido produto em estoque na data da
compra.
• Em 18/03/2022 a empresa efetua uma
venda grande, de 40 sacos da referida
ração, pelo valor total de R$ 9.200,00.
Como se tratava de um cliente antigo e
adimplente, foi concedido um desconto
de R$ 200,00. Na operação, incide ICMS
à alíquota de 18%.
Após a realização das transações descritas, a
empresa evidenciará, em seu Balanço
Patrimonial:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237277
Contabilidade Geral
Conforme pronunciamentos, interpretações e orientações do
CPC, no que se refere à qualidade da informação contábil, deve
ser maximizada, tanto quanto possível, a
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237276
Contabilidade Geral
O valor que seria recebido pela venda de um ativo ou que seria
pago pela transferência de um passivo em uma transação não
forçada entre participantes do mercado na data de mensuração
corresponde ao conceito de
Ano: 2023
Banca:
IBADE
Órgão:
RBPREV - AC
Prova:
IBADE - 2023 - RBPREV - AC - Analista Previdenciário - Contador |
Q2236433
Contabilidade Geral
A empresa Maria Modas adquiriu uma moto à vista para
fazer as entregas das vendas que realiza através de suas
redes sociais.
Assinale a alternativa que descreve adequadamente de qual forma deverá ser feito o registro contábil.
Assinale a alternativa que descreve adequadamente de qual forma deverá ser feito o registro contábil.
Ano: 2023
Banca:
IBADE
Órgão:
RBPREV - AC
Prova:
IBADE - 2023 - RBPREV - AC - Analista Previdenciário - Contador |
Q2236423
Contabilidade Geral
São considerados fatos contábeis aqueles que geram
alteração no patrimônio da entidade. Eles podem ser
divididos em Permutativo, Modificativo e Misto, cujas
definições são:
Q2236300
Contabilidade Geral
Dentre as operações da empresa Olho de Boto Ltda., ocorreu, em 10/03/2022 a contratação de uma
banda de forró para a quadra junina dos funcionários que aconteceria no dia 24/06/2022. Os termos da
contratação foram os seguintes: 1) pagamento de 50% no ato da assinatura do contrato e os restantes
50% após a realização do show. A variação patrimonial ocorrida no momento da assinatura do contrato
pode ser considerada um fato:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Assistente Administrativo |
Q2236073
Contabilidade Geral
Ainda com fundamento na NBC TG Estrutura
Conceitual, assinale a alternativa INCORRETA
no que diz respeito aos conceitos dos elementos
patrimoniais.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Assistente Administrativo |
Q2236072
Contabilidade Geral
A NBC TG Estrutura Conceitual, do Conselho
Federal de Contabilidade (CFC), estabelece os
conceitos fundamentais da contabilidade no
Brasil e define as bases para a elaboração e
apresentação das demonstrações contábeis. Com
base em suas disposições, informe se é
verdadeiro (V) ou falso (F) para o que se afirma
e assinale a alternativa com a sequência correta.
( ) O objetivo do relatório financeiro para fins gerais é fornecer informações financeiras sobre a entidade que reporta que sejam úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referente à oferta de recursos à entidade.
( ) Se informações financeiras devem ser úteis, elas devem ser relevantes e representar fidedignamente aquilo que pretendem representar. A utilidade das informações financeiras é aumentada se forem comparáveis, verificáveis, tempestivas e compreensíveis.
( ) Materialidade é um aspecto de relevância específico da entidade, com base na natureza ou magnitude dos itens aos quais as informações se referem. Desta forma, é possível especificar, com base em modelos matemáticos, limites quantitativos mínimos e máximos, válidos de forma geral, para fixação da materialidade de uma informação.
( ) O objetivo do relatório financeiro para fins gerais é fornecer informações financeiras sobre a entidade que reporta que sejam úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referente à oferta de recursos à entidade.
( ) Se informações financeiras devem ser úteis, elas devem ser relevantes e representar fidedignamente aquilo que pretendem representar. A utilidade das informações financeiras é aumentada se forem comparáveis, verificáveis, tempestivas e compreensíveis.
( ) Materialidade é um aspecto de relevância específico da entidade, com base na natureza ou magnitude dos itens aos quais as informações se referem. Desta forma, é possível especificar, com base em modelos matemáticos, limites quantitativos mínimos e máximos, válidos de forma geral, para fixação da materialidade de uma informação.
Q2229950
Contabilidade Geral
Assinale a alternativa que apresenta uma possível contrapartida no lançamento contábil de reconhecimento de receitas.

 Conheça nossos planos