Questões de Concurso
Comentadas sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 1.361 questões


Uma empresa apresentou as seguintes contas patrimoniais e seus respectivos valores:
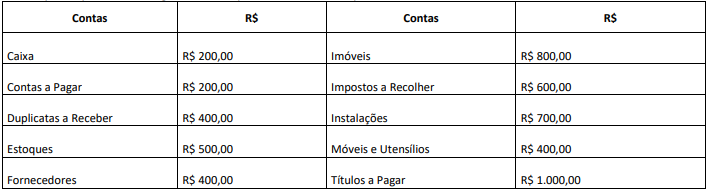
Considerando somente as informações, assinale o que é apresentado no patrimônio da empresa.
I aquisição de mercadorias a prazo;
II recebimento de parcelas das contas a receber de clientes;
III constituição de reservas de lucro;
IV depreciação de itens do ativo imobilizado;
V rendimentos de aplicações financeiras.
Classificam-se como permutativos apenas os fatos administrativos indicados nos itens
Analise as contas patrimoniais e de resultado da entidade Alfa, que foram apresentadas ao final do ano 2021:
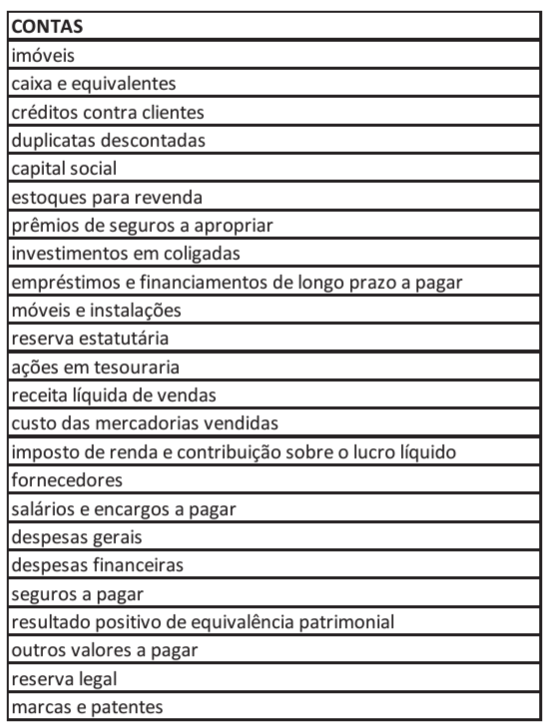
Quantas contas devedoras e quantas contas credoras, respectivamente, foram apresentadas?
A empresa Azul teve as seguintes operações ocorridas no mês de julho/2023:
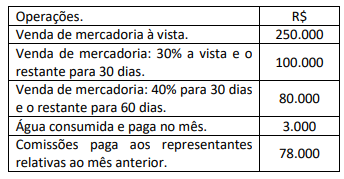
Considerando as informações acima, assinale qual o
resultado o mês de julho/2023 apurado pelo regime
de caixa:
- Foi realizada a compra de materiais para revenda no Comércio Mais, no dia 10 de julho, pelo preço de R$ 15.700, a forma de pagamento foi 70% à vista em espécie e o restante a prazo.
Com base na operação acima, assinale a correta forma de registro da mesma:
Estas são nomeadas como:
Foram apresentadas as seguintes informações relativas ao mês de outubro de 2022 sobre a Empresa ABC, sem incidência de impostos:
- Venda a prazo: R$ 26.800,00 - Custo da mercadoria vendida: R$ 2.680,00 - Recebimento de parte da venda a prazo: R$ 8.040,00 - Apropriação de despesas com salários: R$ 10.720,00
O resultado líquido do mês em referência, em R$, de acordo com o regime de caixa e de competência foi, respectivamente, de
I. Estorno de cobrança de taxa bancária no valor de R$ 50,00, ainda não contabilizado.
II. Saque de R$ 600,00, sacado pelo diretor e não contabilizado.
III. Pagamento de Pix em favor de determinada empresa no valor de R$ 450,00, ainda não contabilizado.
IV. Recebimento de boleto no valor de R$ 960,00, ainda não contabilizado.
Sabendo-se que o saldo do livro Razão para a conta bancária era de R$ 2.000,00, o saldo atualizado após a conciliação será de:
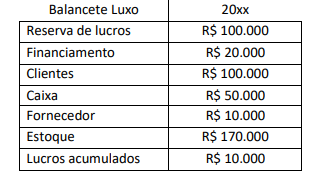
Uma entidade apresentou, no final de 2022, o seu Balancete de Verificação com os saldos nas contas contábeis representados na tabela a seguir.
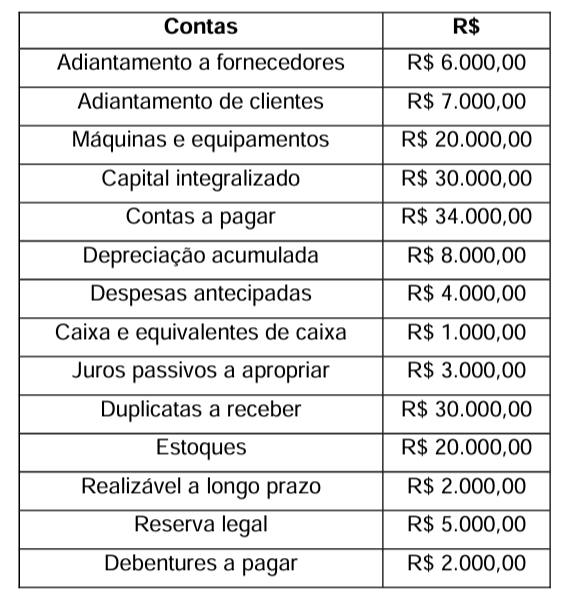
A partir do balancete apresentado, o valor do ativo apurado é de
( ) Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados. ( ) Recurso econômico é um direito que tem o potencial de produzir benefícios econômicos. ( ) Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
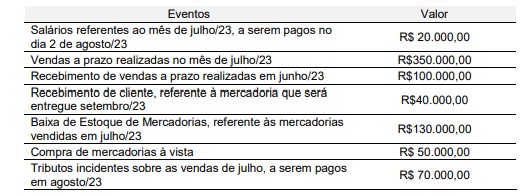
Considerando-se as informações fornecidas e o regime de competência, o lucro do período foi de:
Um ente público apresentou as seguintes informações extraídas dos registros contábeis ao final de 2022.
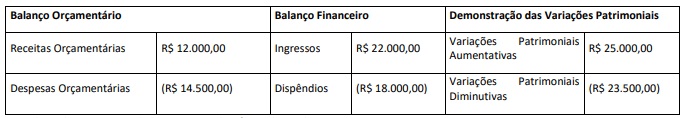
Considerando somente os dados apresentados, foi evidenciado
• Pagamento de fornecedor realizado mediante transferência bancária referente compra realizada a prazo no mês anterior:
Valor R$ 12.000,00.
Débito: Fornecedor (passivo circulante)
Crédito: Custo dos Serviços Prestado - CSP (resultado)
• Concessão de adiantamento de salários para os empregados a ser descontado a partir de outubro/2023.
Valor R$ 48.000,00.
Débito: Despesa com salários (resultado)
Crédito: Banco conta corrente (ativo circulante)
• Aquisição à vista de material para utilizar, futuramente, na prestação dos serviços.
Valor R$ 26.000,00.
Débito: Custo dos Serviços Prestados – CSP (resultado)
Crédito: Fornecedor – (passivo circulante)
Após efetuados os registros contábeis acima, é possível afirmar que:
I. O evento é registrado no momento em que a transação financeira ocorre.
II. É o regime recomendado pela CPC-00 para demonstrações contábeis de empresas.
III. Está diretamente ligado ao fluxo de caixa.
IV. É capaz de demonstrar a situação real do caixa da empresa.
V. Demonstra a rentabilidade do negócio.
Está correto apenas o que se afirma em:
Considerando-se apenas esse fato contábil, o montante total que a empresa terá lançado como despesa de seguro, em 31 de dezembro de 2022, por ocasião da apuração do resultado é

 Conheça nossos planos