Questões de Concurso
Comentadas sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 1.361 questões


ATENÇÃO! Para resolução da questão, considere o Balancete de Verificação da Cia. Rouxinol a seguir demonstrado (ele contém apenas contas patrimoniais com saldos em 31/12/2023).
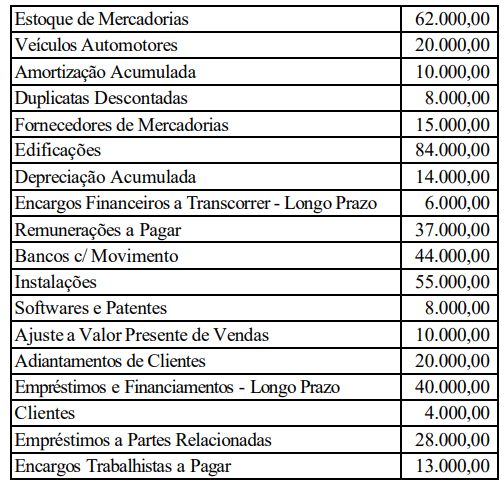
De acordo com as informações apresentadas, é correto afirmar que o Patrimônio Líquido da Cia. Rouxinol em 31/12/2023 é de:
I – A Convenção Materialidade dispõe que para realizar registros contábeis, o contador deve sempre observar a subjetividade do lançamento contábil.
II – A Convenção da Consistência determina que os processos contábeis uma vez adotados, não devem ser alterados com frequência para não dificultar a análise dos demonstrativos contábeis.
III – A Convenção da Objetividade determina que a contabilização dos fatos deva, sempre que possível, ser baseados em documentação, transação evidente ou parecer técnico, proporcionando assim, verificação confiável e legal do lançamento.
Balanço Patrimonial é a demonstração contábil destinada a evidenciar, qualitativa e quantitativamente, em determinada data, a posição patrimonial e financeira da entidade. Os elementos diretamente relacionados à mensuração da posição patrimonial financeira são os ativos, os passivos e o patrimônio líquido. Considere os seguintes fatos da empresa Felicidade Ltda.
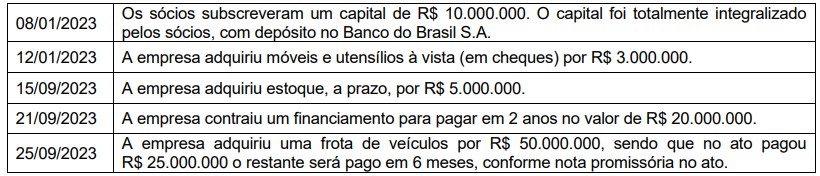
Considerando somente as informações apresentadas acima, ignorando os tributos porventura incidentes, assinale a alternativa que apresenta o valor total do ativo da empresa Felicidade Ltda. após a contabilização dos fatos apresentados.
Uma empresa Ltda. prestou um serviço de Lanternagem no carro do Sr. J. A empresa recebeu 40% à vista e o restante a ser recebido em duas parcelas iguais em 30 e 60 dias.
Nesse caso, o lançamento a ser efetuado pela empresa representa um lançamento de
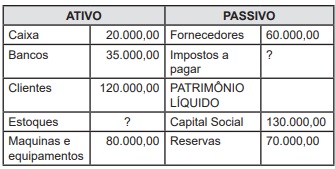
A partir dos dados acima e considerando a hipótese que o valor do passivo seja o mesmo do imobilizado, indique os valores correspondentes das contas estoques e impostos a pagar, respectivamente:
Dadas as finalidades distintas e necessidades diversas de governos, órgãos reguladores e autoridades tributárias, devem ser apresentadas tantas demonstrações financeiras de propósitos gerais quantas sejam necessárias para atender a cada um desses usuários.
A relação custo-benefício influencia a tomada de decisão acerca da geração e da divulgação de uma informação contábil.
Suponha a ocorrência dos seguintes fatos em um ente público:
-Restabelecimento de uma dívida: 60.
-Doações em bens efetuadas a entidades não governamentais: 90.
-Cancelamento de dívida ativa: 40.
-Incorporação de bens por legados: 50.
-Prescrição de restos a pagar: 70.
-Restabelecimento de crédito baixado anteriormente: 80.
Com base nos dados apresentados, é correto afirmar que o resultado patrimonial, independente da execução orçamentária, foi de
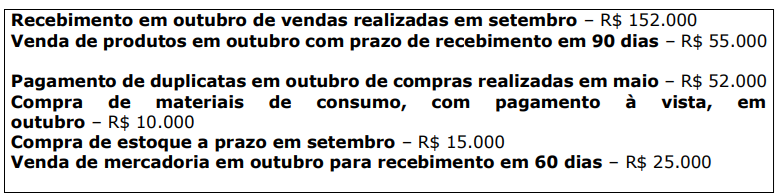
O valor do saldo do caixa apurado ao final do mês de outubro foi de:
No que se refere ao uso e à elaboração do balancete de verificação contábil, do balanço patrimonial e da demonstração de resultado do exercício, julgue o item subsequente.
Um balancete de verificação deve ter, no mínimo, duas colunas e, no máximo, oito colunas.
Julgue o item a seguir, relativo a operações contábeis diversas.
Suponha que, ao final de determinado mês, uma entidade verifique as seguintes ocorrências relativas à sua folha de pagamento, cujos valores estão em reais.
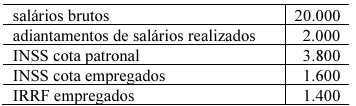
Nessa situação hipotética, a contabilização da folha de pagamento da entidade gerará um saldo de salários a pagar no valor de R$ 11.200.
Em relação a aspectos conceituais e práticos de contabilidade, julgue o item que se segue.
O conceito conhecido como equação fundamental do patrimônio, segundo o qual a soma das contas do grupo patrimonial ativo deve ser igual à soma das contas dos grupos patrimoniais passivo e patrimônio líquido, implica que todo débito em uma conta ativa deve ser seguido de crédito em uma conta passiva ou do patrimônio líquido.
Julgue o item subsequente, a respeito dos atos e fatos administrativos.
A baixa de um título de crédito considerado incobrável em
conta de provisão para perda esperada associada ao risco de
crédito constitui fato administrativo permutativo, pois
conserva a substância líquida patrimonial.
Julgue o item subsequente, a respeito dos atos e fatos administrativos.
A compra de um item patrimonial, parte à vista e parte a
prazo, com juros embutidos no preço, é um exemplo de fato
administrativo misto.
Relativamente ao conceito, objetivos e finalidades da contabilidade, julgue o item que se segue.
Contribuir para a tomada de decisão sobre comprar, vender
ou manter instrumento de patrimônio e de dívida das
entidades é um dos fins da contabilidade.
Relativamente ao conceito, objetivos e finalidades da contabilidade, julgue o item que se segue.
Contabilidade é a ciência social que estuda e sistematiza os
princípios de tomada de decisão sobre recursos disponíveis
ao gerenciamento organizacional.

 Conheça nossos planos