Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435407
Contabilidade Geral
Acerca dos ativos intangíveis e do teste de impairment, julgue o item a seguir.
Para evitar distorções no teste de redução ao valor recuperável, o goodwill adquirido em combinação de negócios deve ser desconsiderado de cada uma das unidades geradoras de caixa do adquirente.
Para evitar distorções no teste de redução ao valor recuperável, o goodwill adquirido em combinação de negócios deve ser desconsiderado de cada uma das unidades geradoras de caixa do adquirente.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435406
Contabilidade Geral
Acerca dos ativos intangíveis e do teste de impairment, julgue o item a seguir.
Caso determinado ativo intangível tenha vida útil finita delimitada com precisão, é dispensável o teste de impairment.
Caso determinado ativo intangível tenha vida útil finita delimitada com precisão, é dispensável o teste de impairment.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435394
Contabilidade Geral
Com base nos fluxos de caixa possíveis e nas probabilidades estimadas, o fluxo de caixa esperado de determinado ativo financeiro foi de R$ 200 mil. A partir dessa informação, julgue o item seguinte.
Considere que o prêmio de risco sistemático para ativos com o mesmo perfil de risco do ativo financeiro em tela seja igual a 4% e que o risco diversificável do referido ativo seja igual a 3%. Nessa situação, considerando-se que o fluxo de caixa ajustado pelo risco seja igual a R$ 192.523, o valor presente esperado do ativo financeiro é superior a R$ 188 mil.
Considere que o prêmio de risco sistemático para ativos com o mesmo perfil de risco do ativo financeiro em tela seja igual a 4% e que o risco diversificável do referido ativo seja igual a 3%. Nessa situação, considerando-se que o fluxo de caixa ajustado pelo risco seja igual a R$ 192.523, o valor presente esperado do ativo financeiro é superior a R$ 188 mil.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435393
Contabilidade Geral
Com base nos fluxos de caixa possíveis e nas probabilidades estimadas, o fluxo de caixa esperado de determinado ativo financeiro foi de R$ 200 mil. A partir dessa informação, julgue o item seguinte.
Se a soma da taxa livre de riscos e do prêmio de risco não sistemático for igual a 10%, então o valor justo do ativo financeiro estimado pela técnica do valor presente esperado será superior a R$ 180 mil.
Se a soma da taxa livre de riscos e do prêmio de risco não sistemático for igual a 10%, então o valor justo do ativo financeiro estimado pela técnica do valor presente esperado será superior a R$ 180 mil.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435392
Contabilidade Geral
Acerca da mensuração pelo valor justo, julgue o item subsecutivo.
Abordagem de mercado, abordagem de custo e abordagem de receita são técnicas de avaliação amplamente utilizadas para estimar o valor justo.
Abordagem de mercado, abordagem de custo e abordagem de receita são técnicas de avaliação amplamente utilizadas para estimar o valor justo.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435391
Contabilidade Geral
Acerca da mensuração pelo valor justo, julgue o item subsecutivo.
Se o preço de um ativo avaliado pelo valor justo for obtido no mercado principal, então, na data da mensuração e nas condições atuais de mercado, esse preço deverá ser ajustado para refletir os custos da transação e os custos de transporte, quando existirem.
Se o preço de um ativo avaliado pelo valor justo for obtido no mercado principal, então, na data da mensuração e nas condições atuais de mercado, esse preço deverá ser ajustado para refletir os custos da transação e os custos de transporte, quando existirem.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435390
Contabilidade Geral
Acerca da mensuração pelo valor justo, julgue o item subsecutivo.
Se um passivo for avaliado pelo valor justo, então o valor desse passivo será igual ao valor que seria pago pela sua transferência em uma transação não forçada entre participantes do mercado, na data da liquidação.
Se um passivo for avaliado pelo valor justo, então o valor desse passivo será igual ao valor que seria pago pela sua transferência em uma transação não forçada entre participantes do mercado, na data da liquidação.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435389
Contabilidade Geral
Acerca da mensuração pelo valor justo, julgue o item subsecutivo.
Para mensurar o valor justo de determinado item do imobilizado, é necessário considerar o melhor uso possível desse ativo, para a entidade ou para eventual comprador, pressupondo que esse uso seja legalmente permitido, financeiramente estável e fisicamente possível.
Para mensurar o valor justo de determinado item do imobilizado, é necessário considerar o melhor uso possível desse ativo, para a entidade ou para eventual comprador, pressupondo que esse uso seja legalmente permitido, financeiramente estável e fisicamente possível.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435388
Contabilidade Geral
Texto associado
A empresa Gama levantou o balanço em 31/12/2013, de acordo
com a legislação societária e, quando aplicou a correção integral,
observou um valor maior para o patrimônio, como apresentado a
seguir.

Considerando que, em 2013, a empresa Gama não adquiriu nem
baixou qualquer imobilizado e que os lucros no período foram
registrados na conta reservas de lucros, julgue o item seguinte, a
respeito da correção integral das demonstrações contábeis.
com a legislação societária e, quando aplicou a correção integral,
observou um valor maior para o patrimônio, como apresentado a
seguir.
Considerando que, em 2013, a empresa Gama não adquiriu nem
baixou qualquer imobilizado e que os lucros no período foram
registrados na conta reservas de lucros, julgue o item seguinte, a
respeito da correção integral das demonstrações contábeis.
A taxa considerada para a correção monetária do balanço foi de 5%.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435382
Contabilidade Geral
No item a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.
A empresa PG do Brasil S.A. aceitou pagar R$ 320 milhões pela aquisição de 100% do capital da Cia. RP, que mantém suas operações em um país vizinho. Em decorrência dessa operação, a PG do Brasil S.A. reconheceu um goodwill no valor de R$ 40 milhões. Entretanto, após a aquisição, o referido país vizinho aprovou lei que restringia a participação da Cia. RP no mercado, o que reduzia os resultados projetados pela empresa PG do Brasil S.A. na época da aquisição. Nessa situação, a PG do Brasil S.A. deverá realizar o teste de redução ao valor recuperável em relação ao goodwill.
A empresa PG do Brasil S.A. aceitou pagar R$ 320 milhões pela aquisição de 100% do capital da Cia. RP, que mantém suas operações em um país vizinho. Em decorrência dessa operação, a PG do Brasil S.A. reconheceu um goodwill no valor de R$ 40 milhões. Entretanto, após a aquisição, o referido país vizinho aprovou lei que restringia a participação da Cia. RP no mercado, o que reduzia os resultados projetados pela empresa PG do Brasil S.A. na época da aquisição. Nessa situação, a PG do Brasil S.A. deverá realizar o teste de redução ao valor recuperável em relação ao goodwill.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435381
Contabilidade Geral
No item a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.
Um item do imobilizado de uma empresa foi registrado inicialmente pelo valor de custo de R$ 200 mil. Dois anos depois, a amortização acumulada desse imobilizado foi de R$ 80 mil. Entretanto, foram estimados os seguintes valores para esse imobilizado: R$ 110 mil para o valor em uso e R$ 140 mil para o valor justo líquido da despesa de venda. Nessa situação, no final do segundo ano deverá ser reconhecida uma perda por impairment, referente a esse item, no valor de R$ 20 mil.
Um item do imobilizado de uma empresa foi registrado inicialmente pelo valor de custo de R$ 200 mil. Dois anos depois, a amortização acumulada desse imobilizado foi de R$ 80 mil. Entretanto, foram estimados os seguintes valores para esse imobilizado: R$ 110 mil para o valor em uso e R$ 140 mil para o valor justo líquido da despesa de venda. Nessa situação, no final do segundo ano deverá ser reconhecida uma perda por impairment, referente a esse item, no valor de R$ 20 mil.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435380
Contabilidade Geral
No que diz respeito a normas contábeis e a registros/evidenciação das informações contábeis das EPST, julgue o item que se segue.
São passíveis de ajuste ao valor presente não somente os ativos realizáveis que tenham sido negociados ou determinados sem a previsão de encargos ou rendimentos financeiros, mas também aqueles que tenham sido negociados ou determinados com previsão de encargos ou rendimentos financeiros, porém com taxas não condizentes com as prevalecentes no mercado para as condições econômicas do momento e para os riscos das entidades envolvidas.
São passíveis de ajuste ao valor presente não somente os ativos realizáveis que tenham sido negociados ou determinados sem a previsão de encargos ou rendimentos financeiros, mas também aqueles que tenham sido negociados ou determinados com previsão de encargos ou rendimentos financeiros, porém com taxas não condizentes com as prevalecentes no mercado para as condições econômicas do momento e para os riscos das entidades envolvidas.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435375
Contabilidade Geral
No que se refere às especificidades do registro contábil, e respectiva evidenciação, das EPST, julgue o item.
A contabilização dos estoques destinados à venda será feita de forma segregada em dois grupos de contas; entre os quais o primeiro contemplará os bens destinados à venda para usuários finais, e o segundo registrará os bens destinados à venda para outras prestadoras.
A contabilização dos estoques destinados à venda será feita de forma segregada em dois grupos de contas; entre os quais o primeiro contemplará os bens destinados à venda para usuários finais, e o segundo registrará os bens destinados à venda para outras prestadoras.
Q424110
Contabilidade Geral
Dentre os demonstrativos e relatórios que as empresas brasileiras devem produzir, segundo o marco regulatório vigente, o balanço patrimonial se caracteriza como
Ano: 2014
Banca:
VUNESP
Órgão:
FUNDUNESP
Prova:
VUNESP - 2014 - FUNDUNESP - Assistente Administrativo |
Q420172
Contabilidade Geral
Texto associado
Considere os dados seguintes, hipoteticamente extraídos de uma folha de pagamento:

O valor do INSS a recolher será de
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409339
Contabilidade Geral
A empresa Só Problemas S.A. está respondendo a diversos processos em diversas áreas. Para o fechamento do Balanço Patrimonial em 31/12/2013 a contabilidade obteve as seguintes informações de uma consultoria jurídica especializada:
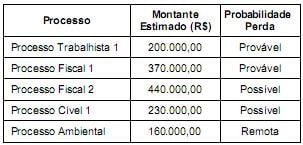
Com base nas informações constantes do quadro anterior, o valor a ser contabilizado como Provisão no passivo em 2013, em reais, é de
Com base nas informações constantes do quadro anterior, o valor a ser contabilizado como Provisão no passivo em 2013, em reais, é de
Q403483
Contabilidade Geral
No que se refere ao balanço patrimonial, julgue os itens que se seguem.
O balanço patrimonial é composto pelo ativo, pelo passivo e pelo patrimônio líquido. Considerando-se que o ativo e o passivo sejam divididos em circulante e não circulante, é correto afirmar que as obrigações que vencerem após o término do exercício social seguinte deverão ser classificadas no passivo não circulante.
O balanço patrimonial é composto pelo ativo, pelo passivo e pelo patrimônio líquido. Considerando-se que o ativo e o passivo sejam divididos em circulante e não circulante, é correto afirmar que as obrigações que vencerem após o término do exercício social seguinte deverão ser classificadas no passivo não circulante.
Q403479
Contabilidade Geral
No que se refere ao balanço patrimonial, julgue os itens que se seguem.
De acordo com o pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) referente à apresentação das demonstrações contábeis, o valor da participação de não controladores destacado dentro do patrimônio líquido e o valor de instrumentos financeiros disponíveis para venda são exemplos de informações apresentadas no balanço patrimonial.
De acordo com o pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) referente à apresentação das demonstrações contábeis, o valor da participação de não controladores destacado dentro do patrimônio líquido e o valor de instrumentos financeiros disponíveis para venda são exemplos de informações apresentadas no balanço patrimonial.
Q403465
Contabilidade Geral
Com relação à contabilização de operações comerciais e de imobilizado e a conceitos correlatos, julgue os itens subsequentes.
Na alienação de imobilizado, havendo saldo na conta de depreciação acumulada do bem, esta deverá ser encerrada contra a própria conta do bem, antes de efetuada a baixa do imobilizado.
Na alienação de imobilizado, havendo saldo na conta de depreciação acumulada do bem, esta deverá ser encerrada contra a própria conta do bem, antes de efetuada a baixa do imobilizado.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403187
Contabilidade Geral
Julgue os itens seguintes à luz dos pronunciamentos técnicos e das interpretações do CPC.
Em algumas situações, para mensurar o valor recuperável de um ativo intangível, não é necessário determinar o valor justo líquido de despesas de venda e o valor em uso desse ativo. Isso acontece quando um desses valores excede o valor contábil do intangível, de acordo com o CPC 01 (R1) – Redução ao Valor Recuperável.
Em algumas situações, para mensurar o valor recuperável de um ativo intangível, não é necessário determinar o valor justo líquido de despesas de venda e o valor em uso desse ativo. Isso acontece quando um desses valores excede o valor contábil do intangível, de acordo com o CPC 01 (R1) – Redução ao Valor Recuperável.

 Conheça nossos planos