Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


Uma empresa aplicou parte de seus recursos, no valor total de R$ 360.000,00, em diversos ativos financeiros. As aplicações foram realizadas no dia 01/12/2015 e as características de cada instrumento financeiro adquirido, bem como a classificação feita pela empresa quanto ao objetivo em relação a cada ativo, são apresentadas na tabela abaixo.

A empresa Produtos Gerais S.A. apresentou, no Balanço Patrimonial de 31/12/2014, a seguinte composição para o Patrimônio líquido (valores em reais):
Capital ............................................................................ 8.000.000,00
Reserva Legal ................................................................ 1.400.000,00
Reserva Estatutária ........................................................... 500.000,00
Reserva para Contingências ............................................. 300.000,00
Total do Patrimônio Líquido .......................................... 10.200.000,00
No ano de 2015 a empresa apurou um lucro líquido de R$ 4.800.000,00 e constituiu as seguintes reservas:
− Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
− Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
O fundamento econômico para a Reserva para Contingências contabilizada em 31/12/2014 não mais existia no final de 2015.
Sabendo-se que o estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório, o valor dos dividendos
que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2015, era, em reais,
No dia 01/12/2014 uma empresa contratou um empréstimo no valor de R$ 30.000.000,00. A taxa de juros contratada foi 1,5% ao mês e o pagamento do empréstimo será feito da seguinte forma:
− O principal será pago integralmente em uma única parcela que vencerá em 01/12/2020.
− Os juros serão pagos trimestralmente, com a primeira parcela vencendo em 01/03/2015.
O valor das parcelas de juros a serem pagas trimestralmente é R$ 1.370.351,25 e a empresa pagou, adicionalmente, na data da obtenção do empréstimo, despesas relacionadas com o contrato no valor de R$ 1.000.000,00.
Sabendo-se que a taxa de custo efetivo da operação foi 1,577% ao mês, o valor do saldo líquido apresentado no balanço patrimonial de 31/12/2014 para o passivo relativo ao empréstimo obtido foi, em reais,
O saldo em estoque de um determinado produto em 30/11/2014 era R$ 600.000,00 e correspondia a 400 unidades disponíveis. A empresa comercializa somente este produto e durante o mês de dezembro de 2014 realizou, em ordem cronológica, as seguintes transações relacionadas com a compra e a venda do produto:

Um lote de mercadorias foi adquirido do exterior para comercialização no Brasil. A compra ocorreu em 15/10/2015 e o preço pago ao fornecedor no exterior foi R$ 6.000.000,00, sendo que a empresa pagou, adicionalmente, os seguintes encargos para dispor das mercadorias em condições de venda:
− R$ 600.000,00 de transporte aéreo para trazer a mercadoria do país de origem até o Brasil.
− R$ 240.000,00 de taxas e tarifas alfandegárias para ingresso das mercadorias no Brasil. − R$ 100.000,00 para transporte da mercadoria do aeroporto até a sede da empresa.
− R$ 150.000,00 correspondente aos seguintes impostos:
− R$ 60.000,00 a título de imposto de importação não recuperável.
− R$ 90.000,00 a título de outros impostos locais que podem ser compensados com os impostos incidentes no momento da venda das mercadorias.
Sabe-se que não havia saldo de estoque antes desta compra e que, em dezembro de 2015, a empresa vendeu noventa por cento das mercadorias que foram importadas. O valor bruto das vendas foi R$ 8.500.000,00 e os impostos incidentes sobre estas vendas totalizaram R$ 1.275.000,00. O Resultado Bruto com Mercadorias apurado pela empresa no ano de 2015, exclusivamente em relação às mercadorias importadas e vendidas, foi, em reais,
A empresa Tiro Certo S.A. realizou, no dia 01/12/2013, vendas de mercadorias no valor total de R$ 2.331.000,00, sendo que R$ 1.000.000,00 foram recebidos à vista e o restante para ser recebido integralmente em 01/12/2015. Na data da venda a empresa estava praticando, para as suas vendas a prazo, a taxa de juros de 0,797% ao mês que corresponde a 10% ao ano e a 21% em 2 (dois) anos.
Na Demonstração do Resultado do ano de 2013 a empresa reconheceu, exclusivamente em relação às vendas efetuadas em 01/12/2013:
Em 31/12/2015, uma entidade possuía as seguintes contas em seu ativo:
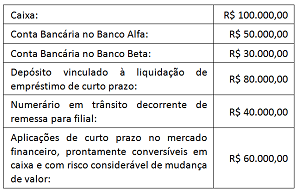
Além disso, sabe-se que, na data, o Banco Beta estava em liquidação.
Com base nas contas acima, o saldo das Disponibilidades, em
31/12/2015, foi
Em 31/12/2011, a Editora Ler comprou os direitos autorais sobre um livro por R$ 800.000,00. O contrato tinha duração de dez anos.
Em 31/12/2014, os contadores da editora fizeram um estudo e constataram que os benefícios gerados pelo livro para a editora, nos anos remanescentes, seriam de R$ 490.000,00.
Considerando que a editora utiliza o método de linha reta para amortizar seus ativos intangíveis, o valor da amortização acumulada em 31/12/2015 foi

A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue o item subsequente.
Considerando que o estatuto da empresa Alfa determina
a distribuição de 50% do lucro líquido ajustado a título
de dividendos obrigatórios, o valor a ser distribuído será
de R$ 712.500.
A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue o item subsequente.
De acordo com os procedimentos contábeis, o saldo da reserva
de contingência deverá ser revertido na contabilização do lucro
líquido ajustado, visto que essa reserva não foi utilizada no
decurso do exercício social.
Em 02/01/2013, uma sociedade empresária apresentou o seguinte balanço patrimonial:
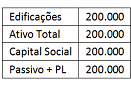
A vida útil contábil das edificações era de 40 anos, enquanto a vida útil, para fins fiscais, era de 25 anos.
Em 2013, 2014 e 2015 a sociedade empresária auferiu receitas de serviços de R$ 200.000 e custos dos serviços prestados de R$ 50.000.
Em 30/12/2015, a sociedade empresária vendeu suas edificações por R$ 120.000.
Assinale a opção que indica o Lucro Líquido da sociedade
empresária em 31/12/2015, considerando a alíquota de imposto
sobre a renda e a contribuição social de 34%.
Uma sociedade empresária observou um aumento de R$ 100.000 em seu patrimônio líquido entre 01/01/2015 e 31/12/2015.
Assinale a opção que apresenta uma possível causa para esse aumento.
Uma sociedade empresária apresentava o seguinte balanço patrimonial:
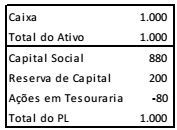
A sociedade empresária alienou suas ações em tesouraria por R$ 90.
Assinale a opção que indica a correta contabilização do resultado
desta alienação.
Em 31/12/2015 uma empresa não possuía em seus ativos operações classificadas como despesas antecipadas.
Em 02 de janeiro de 2016 a empresa realizou as seguintes operações:
 Compra à vista de estoque com expectativa de venda nos
próximos dois anos por R$ 20.000.
 Compra à vista de carro a ser utilizado nos negócios da
empresa pelos próximos cinco anos a partir de janeiro de
2015 por R$ 50.000.
 Pagamento dos salários de dezembro de 2015 no valor de
R$ 10.000.
 Contratação e pagamento de seguro antecipado do carro por
dois anos a partir de janeiro de 2015 por R$ 24.000.
 Contratação de aluguel antecipado por três anos a partir de
fevereiro de 2015 por R$ 108.000.
Assinale a opção que indica o valor das despesas antecipadas no Ativo Não Circulante da empresa, em 31/01/2016.
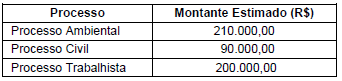
Em 31/12/2014, o departamento jurídico da Cia. Só Problemas analisou todos os processos em que a Cia. era considerada ré, revisando tanto os valores destes processos quanto a probabilidade de perda pela empresa. A tabela a seguir apresenta as informações referentes a todos os processos que a Cia. responde.
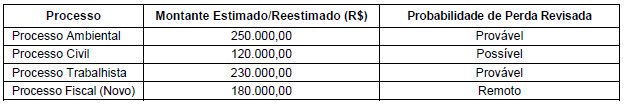
Com base nas informações constantes das tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado como Provisão no Balanço Patrimonial de 31/12/2014 da Cia. Só Problemas S.A., correspondente aos processos foi, em reais,
Em 15.12.2014, uma Sociedade Empresária, cuja moeda funcional é o Real, adquiriu mercadoria para revenda importada, a prazo, com pagamento previsto para 15.1.2015, com base na cotação de uma moeda estrangeira – nesse caso, hipotética e denominada Estrangeiro (ES$)* –, no montante de ES$10.000,00. Sabe-se que a mercadoria não havia sido revendida nem o pagamento efetuado até 31.12.2014. As taxas de câmbio do Estrangeiro (ES$), em relação ao Real (R$), estão apresentadas na tabela a seguir:
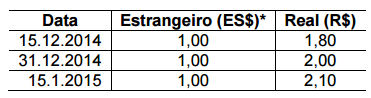
Em 31.12.2014, o preço de venda estimado para a mercadoria mencionada era de R$26.000,00, e a despesa para vender era de R$2.000,00.
Considerando-se que não havia saldos anteriores de estoque, com base
apenas nas informações ora apresentadas e desconsiderando-se os
aspectos tributários, o valor dessa mercadoria a ser apresentado no
Balanço Patrimonial, encerrado em 31.12.2014, é de:

 Conheça nossos planos