Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


De acordo com a legislação societária e os padrões contábeis do CPC, julgue o item seguinte, a respeito dos critérios de avaliação de ativos.
Para fins contábeis, a taxa de desconto a ser utilizada para o
cálculo do ajuste a valor presente de elementos patrimoniais
decorrentes de operações de longo prazo deve refletir
unicamente a taxa de juros livre de risco, mesmo que
se possa estimar o prêmio por risco desses elementos de
forma confiável.
De acordo com a legislação societária e os padrões contábeis do CPC, julgue o item seguinte, a respeito dos critérios de avaliação de ativos.
A utilização da abordagem de custo como técnica de avaliação
do valor justo requer que o valor atribuído a um ativo
corresponda ao valor necessário para substituir a capacidade
de serviço do referido ativo na data da avaliação.
Julgue o item subsequente, relativos a estoque, conforme as regras estabelecidas pelo CPC.
O fato de um item de estoque estar avaliado pelo seu
valor realizável líquido no balanço patrimonial é indicativo
de que o valor do investimento feito no referido item é
plenamente recuperável por meio de sua venda ou de seu uso.
Considerando as regras do CPC válidas para a elaboração de demonstrações contábeis, julgue o item a seguir.
Uma das condições necessárias à qualificação de um item
como equivalente de caixa é que esse item esteja sujeito
a um risco insignificante de mudança de valor.
Com base no Pronunciamento Conceitual Básico (R1) — Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro — do Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte.
A forma legal é o elemento determinante para se concluir que
uma obrigação se enquadra ou não na definição de passivo.
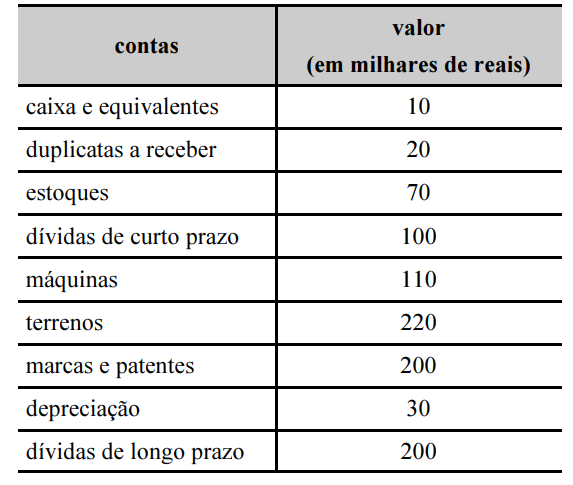
Tabela 1A4-I
A tabela a seguir apresenta as contas sintéticas do balanço patrimonial de determinada empresa ao final do exercício de 2018.
A Cia. Beija Flor adquiriu, em 01/12/2018, à vista, mercadorias destinadas à revenda por R$ 150.000,00, sendo que neste valor estavam incluídos tributos recuperáveis de R$ 15.000,00 e tributos não recuperáveis de R$ 30.000,00. Adicionalmente, a Cia. Beija Flor contratou e pagou seguro para o transporte destas mercadorias até o seu depósito, no valor de R$ 10.000,00.
O valor que a Cia. Beija Flor reconheceu na conta Estoque, especificamente em relação a esta compra, em reais, foi de
Para a elaboração das demonstrações contábeis de 31/12/2018, foram obtidas as seguintes informações sobre processos a que a Cia. Clara está respondendo, com valores expressos em reais:
Processo Probabilidade de perda em Valor estimado de perda em
31/12/2018 31/12/2018
Processo trabalhista Provável R$ 160.000
Processo fiscal Possível R$ 150.000
Processo ambiental Remota R$ 80.000
Com base nessas informações, a Cia. Clara reconheceu como Provisões, no Balanço Patrimonial de 31/12/2018, o valor de, em reais,
Durante o mês de dezembro de 2018 a Cia. Polônia realizou as seguintes transações:
I. Compra à vista de máquina destinada à produção.
II. Pagamento à vista para ter o direito de uso de determinada marca por 8 anos.
III. Compra à vista de máquinas destinadas à revenda.
IV. Pagamento de adiantamento a fornecedor para que este entregue mercadorias para a empresa em fevereiro de 2019.
Na divulgação do seu Balanço Patrimonial, em 31/12/2018, a Cia. Polônia classificou as transações I, II, III e IV, respectivamente, como ativo
O Patrimônio Líquido da Cia. Veredas, em 31/12/2017, estava composto pelas seguintes contas, com os valores expressos em reais:
Capital Social ........................................................................................ 2.000.000,00
Reserva Legal ........................................................................................ 350.000,00
No ano de 2018, a Cia. Veredas apurou Lucro Líquido de R$ 400.000,00 e seu estatuto social estabelece que o dividendo obrigatório é determinado pela aplicação do percentual de 25% sobre o valor do Lucro Líquido, após a dedução do valor da Reserva Legal. A Reserva Legal é constituída nos termos da Lei n° 6.404/1976. O valor total do Patrimônio Líquido da Cia. Veredas, em 31/12/2018, em reais, era de
As contas constantes no balancete de verificação da empresa ACM, em 31/12/2018, apresentavam os saldos da tabela a seguir, com os valores expressos em reais:
Conta Saldo
Caixa 10.000
Fornecedores 13.000
Clientes 10.000
Empréstimos 30.000
Adiantamentos de clientes 5.000
Estoques 15.000
Veículos 40.000
Depreciação acumulada − veículos 12.000
Capital social 17.000
Adiantamentos a fornecedores 7.000
Salários a pagar 5.000
Com base nessas informações, o total do
Baseando-se nas informações a seguir, responda à questão.
O contador da empresa ABCD Ltda. necessita calcular, numa base trimestral, hipoteticamente, o valor do imposto de renda de pessoa jurídica – IRPJ, incluindo adicional, bem como o da contribuição social sobre o lucro líquido – CSLL, e dispõe das seguintes informações:
– Enquadramento tributário: regime de apuração pelo Lucro Real
. – Lucro contábil antes do IR e da CSL – R$ 500.000,00.
– Exclusões Permanentes – R$ 25.000,00.
– Provisões constituídas no ano:
• Perda Estimada para créditos de liquidação duvidosa, com um critério sem fundamento legal – R$ 20.000,00;
• Equivalência patrimonial negativa – R$ 12.000,00;
• Provisão para contingência trabalhista – R$ 18.000,00;
• Desconto de duplicatas – R$ 15.000,00.
(Obs.: Note que o cálculo não requer o enquadramento em balanços de suspensão, mensal ou trimestral)
Baseando-se nas informações a seguir, responda à questão.
O contador da empresa ABCD Ltda. necessita calcular, numa base trimestral, hipoteticamente, o valor do imposto de renda de pessoa jurídica – IRPJ, incluindo adicional, bem como o da contribuição social sobre o lucro líquido – CSLL, e dispõe das seguintes informações:
– Enquadramento tributário: regime de apuração pelo Lucro Real
. – Lucro contábil antes do IR e da CSL – R$ 500.000,00.
– Exclusões Permanentes – R$ 25.000,00.
– Provisões constituídas no ano:
• Perda Estimada para créditos de liquidação duvidosa, com um critério sem fundamento legal – R$ 20.000,00;
• Equivalência patrimonial negativa – R$ 12.000,00;
• Provisão para contingência trabalhista – R$ 18.000,00;
• Desconto de duplicatas – R$ 15.000,00.
(Obs.: Note que o cálculo não requer o enquadramento em balanços de suspensão, mensal ou trimestral)
Baseando-se nas informações a seguir, responda à questão.
O contador da empresa ABCD Ltda. necessita calcular, numa base trimestral, hipoteticamente, o valor do imposto de renda de pessoa jurídica – IRPJ, incluindo adicional, bem como o da contribuição social sobre o lucro líquido – CSLL, e dispõe das seguintes informações:
– Enquadramento tributário: regime de apuração pelo Lucro Real
. – Lucro contábil antes do IR e da CSL – R$ 500.000,00.
– Exclusões Permanentes – R$ 25.000,00.
– Provisões constituídas no ano:
• Perda Estimada para créditos de liquidação duvidosa, com um critério sem fundamento legal – R$ 20.000,00;
• Equivalência patrimonial negativa – R$ 12.000,00;
• Provisão para contingência trabalhista – R$ 18.000,00;
• Desconto de duplicatas – R$ 15.000,00.
(Obs.: Note que o cálculo não requer o enquadramento em balanços de suspensão, mensal ou trimestral)
Para uma empresa que se encontra enquadrada no sistema de apuração de impostos pela não cumulatividade e que apresenta, hipoteticamente, em abril de 2019, receitas tributáveis da ordem de R$ 500.000,00, o valor do PIS – Programa de Integração Social será de:
(Obs.: Note que a empresa não tem qualquer benefício ou requer alíquota diferenciada)
Uma indústria de ponta adquiriu um equipamento de alta tecnologia e de última geração para adicionar ao seu parque fabril. O equipamento foi adquirido em 1º de fevereiro, mas iniciou sua operação somente em 1º de julho de 2018, uma vez que estava sendo preparado o piso para sua instalação.
As informações relativas à aquisição do equipamento são:
• o valor de aquisição do bem foi de R$ 800.000,00, líquido de todos impostos incidentes sobre sua aquisição;
• o valor do frete foi de R$ 15.000,00;
• os custos de preparação de solo, para colocação do bem em funcionamento, foram de R$ 105.000,00;
• a vida útil do bem, estipulada por engenheiros especialistas, foi de 25 anos;
• a depreciação é calculada e contabilizada pelo método linear, no final do mês;
• o valor de realização (ou residual) do bem foi estipulado em 20% do valor de compra líquida, sem frete (CPC27).
Baseando-se nessas informações, assinale a alternativa que contém o valor da depreciação acumulada, em reais, apresentado no balancete em 31/12/2018.

 Conheça nossos planos