Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


Com base nessa situação hipotética, é correto afirmar que o valor contábil líquido do bem, após eventual ajuste de recuperabilidade, será
I Devem-se segregar os créditos a receber em clientes comerciais e partes relacionadas.
II No reconhecimento inicial, a entidade deve mensurar os títulos de emissão de terceiros pelo seu custo de aquisição.
III A sociedade pode evidenciar os imóveis para investimento pelo seu valor de custo, mas simultaneamente é obrigatória a mensuração a valor justo.
Assinale a opção correta.
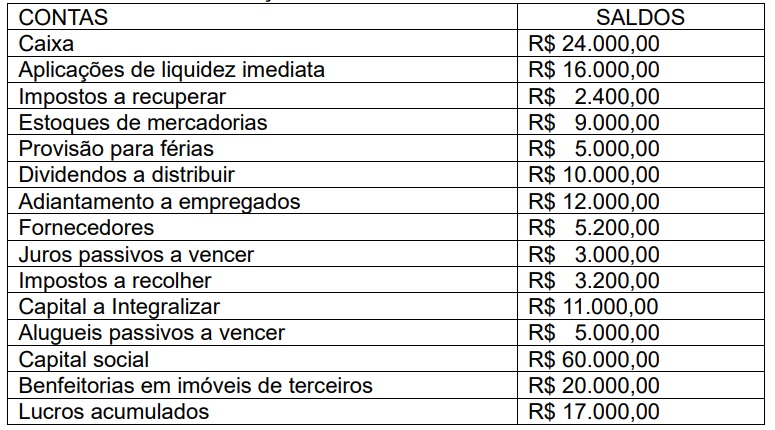
A partir dos saldos das contas apresentados, pode-se dizer que existe uma diferença a menor de
Adiantamentos ou empréstimos a sociedades coligadas ou controladas registram-se no ativo circulante quando houver previsão de recebimento no curso dos 12 meses seguintes à elaboração do balanço.
Com relação a provisões, passivos e ativos contingentes, julgue o item a seguir.
Registram-se em contas patrimoniais passivas os valores
possíveis de provocar a saída de recursos que incorporam
benefícios econômicos para a sua satisfação.
Com relação a provisões, passivos e ativos contingentes, julgue o item a seguir.
Valores que possivelmente serão recebidos pela companhia,
ainda que tais recebimentos não sejam praticamente certos,
devem ser reconhecidos em conta patrimonial ativa
circulante, ou não, conforme o prazo previsto para a sua
realização.
Com relação a provisões, passivos e ativos contingentes, julgue o item a seguir.
Em sentido geral, toda provisão é um passivo contingente.
Evidencia-se em conta de fornecedores no passivo circulante quaisquer obrigações por compra de bem móvel com prazo de vencimento inferior a 12 meses.
Acerca de reconhecimento, registro e avaliação de itens patrimoniais exigíveis, julgue o item que se segue.
Obrigações relativas à aquisição de direitos do ativo não
circulante devem ser registradas no passivo não circulante.
Julgue o item subsequente, com relação ao tratamento contábil de itens do ativo não circulante intangível.
Uma empresa de capital aberto deve divulgar a rubrica da
demonstração do resultado em que qualquer amortização de
ativo intangível for incluída, mas sem fazer distinção entre
os valores originados de ativos intangíveis gerados
internamente de outros ativos intangíveis.
Julgue o item subsequente, com relação ao tratamento contábil de itens do ativo não circulante intangível.
Considere que uma empresa tenha divulgado que tem ativos
intangíveis com valor residual diferente de zero nas suas
demonstrações financeiras. Nessa situação, será correto
afirmar que o ativo intangível tem prazo de vida útil
determinado e que a empresa pretende fazer a alienação
antes do final da vida econômica do referido ativo intangível.
A respeito do tratamento contábil de itens do imobilizado, julgue o item a seguir.
Um terreno utilizado como pedreira, com vida útil limitada
em 30 anos, deve ser depreciado separadamente de um
edifício utilizado por entidade para a execução de atividades
administrativas, já que, no caso da pedreira, o terreno deve
ser depreciado de modo a refletir os benefícios a serem dele
retirados.
A respeito do tratamento contábil de itens do imobilizado, julgue o item a seguir.
A receita gerada pela atividade é uma base adequada para a
determinação do método de depreciação dos ativos
imobilizados, uma vez que considera a capacidade de
geração de benefícios futuros de cada ativo utilizado.
A respeito do tratamento contábil de itens do imobilizado, julgue o item a seguir.
Os valores pagos a título de honorários profissionais a
arquitetos, engenheiros, advogados e contadores por serviços
prestados na elaboração do projeto para a construção de
edifício devem compor o custo desse ativo imobilizado.
Uma empresa que esteja reivindicando um direito por meio de processo judicial cujo desfecho possivelmente lhe será favorável deverá reconhecer tal ativo no balanço patrimonial.

 Conheça nossos planos