Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.925 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103703
Contabilidade de Custos
Texto associado
Considere os seguintes dados de uma empresa.
receita unitária: R$ 4.000,00
custo variável unitário: R$ 3.000,00
custos fixos totais: R$ 100.000,00
Com referência a esses dados e à análise do ponto de equilíbrio,
julgue os itens seguintes.
receita unitária: R$ 4.000,00
custo variável unitário: R$ 3.000,00
custos fixos totais: R$ 100.000,00
Com referência a esses dados e à análise do ponto de equilíbrio,
julgue os itens seguintes.
O ponto de equilíbrio da empresa em apreço será alcançado com a venda de 25,75 unidades.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103702
Contabilidade de Custos
Texto associado
Considere os seguintes dados de uma empresa.
receita unitária: R$ 4.000,00
custo variável unitário: R$ 3.000,00
custos fixos totais: R$ 100.000,00
Com referência a esses dados e à análise do ponto de equilíbrio,
julgue os itens seguintes.
receita unitária: R$ 4.000,00
custo variável unitário: R$ 3.000,00
custos fixos totais: R$ 100.000,00
Com referência a esses dados e à análise do ponto de equilíbrio,
julgue os itens seguintes.
Se, com a utilização de nova tecnologia, a empresa em questão reduzir à metade seus custos fixos totais e projetar lucro de R$ 30.000,00, com margem de contribuição de 20%, então ela terá de vender R$ 370.000,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103701
Contabilidade de Custos
Texto associado
Com base nos conceitos e aplicações de custos, julgue os itens de 27 a 33.
A análise do ponto de equilíbrio tem algumas limitações. É preciso considerar, por exemplo, que os custos fixos podem variar nas extremidades da faixa de volume de produção estabelecida, e que os custos variáveis tendem a aumentar quando o nível de utilização da capacidade de produção instalada se aproxima de seu limite.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103700
Contabilidade de Custos
Texto associado
Com base nos conceitos e aplicações de custos, julgue os itens de 27 a 33.
A identificação dos custos fixos e variáveis é um fator relevante nos processos decisórios das organizações. Nesse sentido, é preciso atentar para o fato de que, em determinada faixa de produção, os custos fixos unitários decrescem com o aumento da produção, e os custos unitários variáveis são fixos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103695
Contabilidade de Custos
Texto associado
Com base nos conceitos e aplicações de custos, julgue os itens de 27 a 33.
Os custos de transformação de estoques incluem os custos indiretos de produção variáveis, que variam conforme a quantidade produzida. Os custos indiretos de produtos fixos, que independem do volume da produção, são considerados despesas operacionais, não compondo o lucro bruto.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Economia - Específicos |
Q103624
Contabilidade de Custos
Acerca de custos de produção, julgue o item subsecutivo.
Uma empresa pode amortizar seus custos irreversíveis tratando-os como se fossem custos fixos.
Uma empresa pode amortizar seus custos irreversíveis tratando-os como se fossem custos fixos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Economia - Específicos |
Q103623
Contabilidade de Custos
Acerca de custos de produção, julgue o item subsecutivo.
O caminho de expansão, curva que une os pontos de tangência entre as linhas de isocusto e as isoquantas, apresenta combinações de trabalho e capital pelas quais a empresa deve optar para minimizar os custos em cada um dos níveis de produção.
O caminho de expansão, curva que une os pontos de tangência entre as linhas de isocusto e as isoquantas, apresenta combinações de trabalho e capital pelas quais a empresa deve optar para minimizar os custos em cada um dos níveis de produção.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Economia - Específicos |
Q103622
Contabilidade de Custos
Acerca de custos de produção, julgue o item subsecutivo.
O custo de depreciação anual do capital ou custo de uso do capital corresponde a quanto o capital perde de seu valor anualmente em razão de seu uso ou de sua obsolescência.
O custo de depreciação anual do capital ou custo de uso do capital corresponde a quanto o capital perde de seu valor anualmente em razão de seu uso ou de sua obsolescência.
Q91430
Contabilidade de Custos
Texto associado
Com respeito ao uso de custos para tomada de decisões e ao sistema
de custos e informações gerencial, julgue os itens a seguir.
de custos e informações gerencial, julgue os itens a seguir.
A diferença entre o lucro líquido apurado com o uso do custeio variável ou direto e do custeio por absorção está relacionada à variação de volume dos estoques de produtos disponíveis para venda.
Q91429
Contabilidade de Custos
Texto associado
Com respeito ao uso de custos para tomada de decisões e ao sistema
de custos e informações gerencial, julgue os itens a seguir.
de custos e informações gerencial, julgue os itens a seguir.
O custo unitário do produto e os montantes de custos diretos e indiretos são informações disponíveis em um sistema de contabilidade de custos.
Q91427
Contabilidade de Custos
Texto associado
Com respeito ao uso de custos para tomada de decisões e ao sistema
de custos e informações gerencial, julgue os itens a seguir.
de custos e informações gerencial, julgue os itens a seguir.
Em um sistema de custeio ABC, uma atividade é qualquer tipo de evento que gera receita.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88267
Contabilidade de Custos
A Indústria de Perfumes Bom Odor Ltda. utiliza o custo padrão para controle de seus custos. Em maio de 2010, foram extraídos os seguintes dados de sua contabilidade de custos:
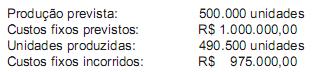
Considerando-se exclusivamente as informações acima, a variação de custo entre o custo padrão e o realizado foi, em reais, de
Considerando-se exclusivamente as informações acima, a variação de custo entre o custo padrão e o realizado foi, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88266
Contabilidade de Custos
Como são conceituados os custos não controláveis?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88265
Contabilidade de Custos
Analise os dados provenientes da Indústria de Baterias Montes Altos Ltda., em junho de 2010.
• Fabricou 10.000 baterias por mês e conseguiu vender, em média, 80% da produção, por R$ 250,00 a unidade.
• Caso vendesse cada unidade por R$ 240,00, poderia vender 10% a mais.
• Caso vendesse por R$ 220,00 a unidade, poderia ven- der 9.680 unidades.
• Caso vendesse por R$ 210,00 cada unidade, poderia vender 9.800 unidades.
• Caso vendesse cada unidade por R$ 200,00, poderia vender toda a produção.
Considere, ainda, que
• o custo variável unitário é de R$ 100,00;
• a comissão dos vendedores é de 10% sobre o preço de venda;
• os custos fixos montam a R$ 300.000,00 mensais; e
• as despesas fixas totalizam R$ 400.000,00 mensais.
Considerando-se exclusivamente as informações acima, o preço que a empresa deve adotar, em reais, visando a maximizar o lucro, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88264
Contabilidade de Custos
A Indústria Metalúrgica Metal Azul Ltda. aloca os custos aos produtos por meio do critério de departamentalização.
Em março de 2010, a contabilidade de custos da Empresa apresentou o seguinte quadro de rateio de custos indiretos, em reais, aos departamentos:
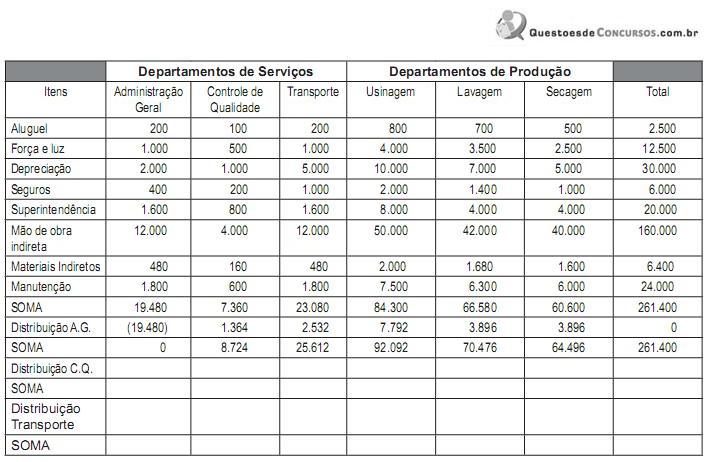
A distribuição dos custos indiretos dos departamentos de serviço aos departamentos de produção foi realizada por meio do seguinte critério:
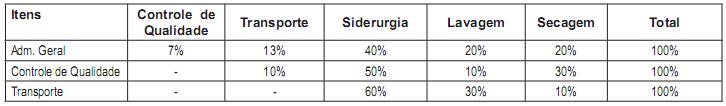
Considerando-se que, no quadro acima, a distribuição dos custos da Administração Geral para os demais departamentos já foi realizada, e que, no rateio, deve-se arredondar os valores utilizando-se o critério usual (até 4, para baixo; igual ou acima de 5, para cima) para evitar centavos, o total de custos atribuído ao departamento de secagem no período foi, em reais, de
Em março de 2010, a contabilidade de custos da Empresa apresentou o seguinte quadro de rateio de custos indiretos, em reais, aos departamentos:
A distribuição dos custos indiretos dos departamentos de serviço aos departamentos de produção foi realizada por meio do seguinte critério:
Considerando-se que, no quadro acima, a distribuição dos custos da Administração Geral para os demais departamentos já foi realizada, e que, no rateio, deve-se arredondar os valores utilizando-se o critério usual (até 4, para baixo; igual ou acima de 5, para cima) para evitar centavos, o total de custos atribuído ao departamento de secagem no período foi, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88263
Contabilidade de Custos
A Indústria Santa Maria Ltda. fabrica 5 produtos. Para realizar essa produção, a empresa utiliza, habitualmente, 178.000 horas/máquina. Entretanto, em julho de 2010, ocorreu um defeito em uma das máquinas operadoras, reduzindo tal capacidade em 15%.
Os dados dos produtos são os seguintes:
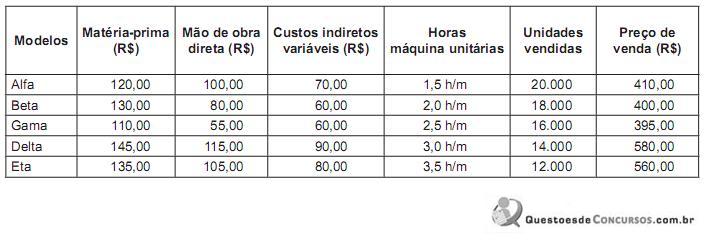
Sabendo-se que os custos fixos montam a R$ 3.300.000,00 por mês, o produto que deve ter sua produção reduzida em função do defeito ocorrido, visando a maximizar o resultado da empresa, é o denominado
Os dados dos produtos são os seguintes:
Sabendo-se que os custos fixos montam a R$ 3.300.000,00 por mês, o produto que deve ter sua produção reduzida em função do defeito ocorrido, visando a maximizar o resultado da empresa, é o denominado
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88262
Contabilidade de Custos
A Cooperativa Mandacaru triturou 1.000 toneladas de macaxeira em março de 2010.
Desse processo ocorreu uma perda de 5% na matéria-prima, gerando uma produção de 500 toneladas de farinha fina, 250 toneladas de farinha grossa e 200 toneladas de pó para massa. O preço pago aos produtores foi, em média, de R$ 0,20 por quilo.
Os custos conjuntos do ano foram de R$ 275.000,00, além da matéria-prima. No entanto, ocorreram outros custos além desses, especificamente para cada produto, apresentados abaixo.
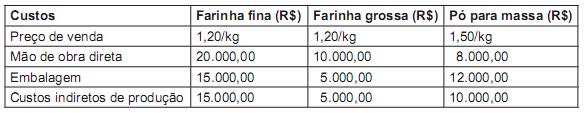
Considerando-se exclusivamente os dados acima e utilizando o critério de apropriação de custos conjuntos conhecido como método do valor de mercado, o custo dos produtos vendidos, referente ao produto farinha grossa, em reais, é de
Desse processo ocorreu uma perda de 5% na matéria-prima, gerando uma produção de 500 toneladas de farinha fina, 250 toneladas de farinha grossa e 200 toneladas de pó para massa. O preço pago aos produtores foi, em média, de R$ 0,20 por quilo.
Os custos conjuntos do ano foram de R$ 275.000,00, além da matéria-prima. No entanto, ocorreram outros custos além desses, especificamente para cada produto, apresentados abaixo.
Considerando-se exclusivamente os dados acima e utilizando o critério de apropriação de custos conjuntos conhecido como método do valor de mercado, o custo dos produtos vendidos, referente ao produto farinha grossa, em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88261
Contabilidade de Custos
A Indústria Lumilight Ltda. fabrica lâmpadas. Toda a produção passa por dois departamentos. Analise os dados extraídos da contabilidade de custos dessa Indústria em maio de 2010, apresentados a seguir.
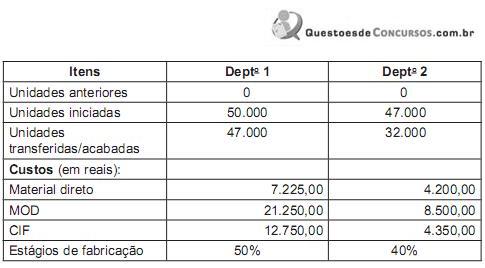
Considerando-se exclusivamente os dados acima, o custo unitário da produção acabada em maio de 2010, levando-se em conta o equivalente de produção, foi, em reais, de
Considerando-se exclusivamente os dados acima, o custo unitário da produção acabada em maio de 2010, levando-se em conta o equivalente de produção, foi, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88260
Contabilidade de Custos
A finalidade primordial para a qual se utiliza o custeio ABC – Activity-Based Costing (Custeio Baseado em Atividades) refere-se à(ao)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88259
Contabilidade de Custos
Em uma aula de contabilidade, na qual o professor discorria corretamente sobre classificação de custos, houve a explicação de que somente representam custos diretos os seguintes itens:

 Conheça nossos planos