Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.924 questões


Q418852
Contabilidade de Custos
Uma empresa produz e vende exclusivamente o produto x, cujo preço unitário é de R$ 200,00. Cada unidade de x tem custo variável de R$ 120,00. Ademais, a empresa paga comissão de venda de 5% da receita bruta. No ano de 2013, a empresa produziu e vendeu 200 unidades de x a um custo total de R$ 40.000,00. O valor da receita de vendas que a empresa precisa auferir, mensalmente, para funcionar no Ponto de Equilíbrio Contábil é de
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2014 - Prefeitura de Florianópolis - SC - Auditor Fiscal de Tributos Municipais - P2 |
Q414691
Contabilidade de Custos
Considere as afirmações seguintes em relação ao comportamento dos gastos:
1. O custo fixo unitário de um produto varia em função da quantidade produzida no período.
2. Despesas variáveis são aquelas cuja variação é diretamente proporcional à variação nas vendas
3. O custo variável unitário de um produto varia em função da quantidade produzida no período.
4. A análise de custo-volume-lucro examina o comportamento de receitas, gastos e lucro totais em função de mudanças no nível de vendas, no preço de venda, nos gastos variáveis e nos gastos fixos.
5. Para apoio à tomada de decisões, a separação dos gastos em custos e despesas é tão importante quanto a separação dos gastos em variáveis e fixos.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2014 - Prefeitura de Florianópolis - SC - Auditor Fiscal de Tributos Municipais - P2 |
Q414690
Contabilidade de Custos
Considere os seguintes dados referentes a uma empresa fabricante de estruturas pré-moldadas de concreto:
• Estoque inicial de produtos em elaboração: R$ 49.000,00
• Energia elétrica da produção: R$ 21.000,00
• Estoque inicial de matéria-prima: R$ 45.000,00
• Estoque inicial de produtos acabados: R$ 26.000,00
• Compra de matéria-prima: R$ 260.000,00
• Estoque final de matéria-prima: R$ 20.000,00
• Mão de obra direta: R$ 68.000,00
• Estoque final de produtos acabados: R$ 42.000,00
• Custos indiretos de fabricação: R$ 57.000,00
• Estoque final de produtos em elaboração: R$ 36.000,00
Com base nos dados, o Custo dos Produtos Vendidos, no período, foi de:
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2014 - Prefeitura de Florianópolis - SC - Auditor Fiscal de Tributos Municipais - P2 |
Q414689
Contabilidade de Custos
Em determinado período, uma empresa industrial produziu 500 unidades do seu único produto, tendo vendido 400 unidades, ao preço de venda unitário de R$ 100,00.
No mesmo período foram coletados os seguintes dados:
• Custos variável unitário de R$ 20,00. • Custos fixos totais de R$ 20.000,00
• Despesas variáveis de vendas de R$ 12,00 por unidade.
• Despesas fixas comerciais e administrativas de R$ 12.000,00 no período.
• Não havia estoque inicial de produtos no período.
Com base nos dados, a Margem de Contribuição Unitária e o Lucro Bruto Unitário do produto no período foram, respectivamente, de:
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2014 - Prefeitura de Florianópolis - SC - Auditor Fiscal de Tributos Municipais - P2 |
Q414688
Contabilidade de Custos
Uma empresa que fabrica pranchas de surfe apresentou os seguintes dados, em determinado período de operação:
• Quantidade produzida no período: 1.800 unidades.
• Preço de venda: R$ 400,00 por unidade.
• Custo com materiais diretos: R$ 150,00 por unidade.
• Comissões de vendas: R$ 50,00 por unidade.
• Custos fixos: R$ 250.000,00 por período.
• Despesas fixas: R$ 50.000,00 por período
Com base nos dados, o Ponto de Equilíbrio da empresa no período foi de:
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2014 - Prefeitura de Florianópolis - SC - Auditor Fiscal de Tributos Municipais - P2 |
Q414687
Contabilidade de Custos
Uma empresa apresentou as seguintes operações em determinado período, em que não havia estoques iniciais:
• Aquisição de matéria-prima, no valor total de R$ 230.000,00, sendo o total consumido no período equivalente a R$ 140.000,00.
• Aquisição de combustível para veículo da área de vendas, no valor de R$ 2.000,00, consumido durante o período.
• A mão de obra direta do período totalizou R$ 40.000,00.
• Os custos indiretos de fabricação do período foram de R$ 80.000,00.
• A remuneração do pessoal das diretorias geral, administrativa e fnanceira da empresa totalizou R$ 45.000,00 no período.
Considerando os dados sobre a empresa, identifique a alternativa que apresenta corretamente os valores de Custos e Despesas, do período.
Ano: 2014
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2014 - Prefeitura de Florianópolis - SC - Auditor Fiscal de Tributos Municipais - P2 |
Q414686
Contabilidade de Custos
Analise as afirmativas abaixo em relação à terminologia básica de custos industriais comumente utilizada na área contábil.
1. Desembolso é o gasto relativo a bem ou serviço utilizado na produção de outros bens e serviços.
2. Gasto compreende a aquisição de um produto ou serviço qualquer, que gera sacrifício fnanceiro para a entidade.
3. Custo é um gasto relativo a bem ou serviço utilizado na produção de outros bens e serviços.
4. Despesa compreende bem ou serviço consumido direta ou indiretamente para a obtenção de receitas.
5. Investimento corresponde à aquisição de um produto ou serviço qualquer, que gera sacrifício financeiro para a entidade.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409346
Contabilidade de Custos
A Cia. Corta & Dobra utiliza o custo-padrão para acompanhar o desempenho operacional do setor produtivo. O custeio por absorção é utilizado tanto para apuração do custo real quanto para a determinação do custo-padrão. Em determinado mês a empresa obteve as seguintes informações:
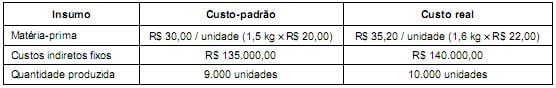
Sabendo que a Cia. Corta & Dobra considera a variação mista como parte da variação do preço, é correto afirmar que a variação
Sabendo que a Cia. Corta & Dobra considera a variação mista como parte da variação do preço, é correto afirmar que a variação
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409345
Contabilidade de Custos
A Cia. Pro & Pro produz um único produto. Durante o mês de janeiro de 2014, ela incorreu nos seguintes gastos: matéria-prima: R$ 60.000,00; mão de obra direta: R$ 35.000,00; energia elétrica (referente à fábrica): R$ 8.000,00; aluguel (referente à administração geral da empresa): R$ 9.000,00; salários da administração geral da empresa: R$ 50.000,00; comissões dos vendedores: R$ 13.000,00; seguros (referente ao setor industrial): R$ 22.000,00; depreciação dos equipamentos do setor industrial: R$ 34.000,00; depreciação dos móveis e utensílios da administração geral da empresa: R$ 15.000,00; encargos financeiros referentes a um empréstimo obtido: R$ 6.000,00.
Sabendo que, em janeiro de 2014, os estoques inicial e final de matéria-prima eram iguais a zero, o estoque inicial de produtos em processo era R$ 12.000,00 e o estoque final de produtos em processo era R$ 18.000,00, o custo da produção acabada no mês de janeiro de 2014, com base no custeio por absorção, foi, em reais, de
Sabendo que, em janeiro de 2014, os estoques inicial e final de matéria-prima eram iguais a zero, o estoque inicial de produtos em processo era R$ 12.000,00 e o estoque final de produtos em processo era R$ 18.000,00, o custo da produção acabada no mês de janeiro de 2014, com base no custeio por absorção, foi, em reais, de
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409344
Contabilidade de Custos
Cia. Pro-Paga S.A. produz três produtos, X, Y e Z, cujas informações são apresentadas a seguir:
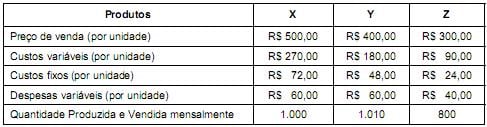
Os custos fixos são comuns aos três produtos e são alocados com base nos custos variáveis. A Cia. tem recursos para investir em propaganda de APENAS um dos três produtos e a expectativa é que haja um aumento de 10% no volume mensal de produção e venda do produto objeto da propaganda. Supondo que a Cia. Pro-Paga escolha investir em propaganda do produto que levará à maximização do seu lucro, o aumento no resultado mensal será, em reais, de
Os custos fixos são comuns aos três produtos e são alocados com base nos custos variáveis. A Cia. tem recursos para investir em propaganda de APENAS um dos três produtos e a expectativa é que haja um aumento de 10% no volume mensal de produção e venda do produto objeto da propaganda. Supondo que a Cia. Pro-Paga escolha investir em propaganda do produto que levará à maximização do seu lucro, o aumento no resultado mensal será, em reais, de
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409343
Contabilidade de Custos
A empresa White S.A. apresentou as seguintes informações relacionadas ao seu processo produtivo:
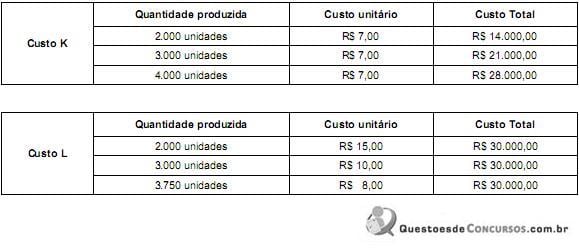
Com base nestas informações, os custos K e L são, em relação à unidade de produto, respectivamente,
Com base nestas informações, os custos K e L são, em relação à unidade de produto, respectivamente,
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409342
Contabilidade de Custos
Texto associado
Atenção: Considere as informações a seguir para responder às questões 36 e 37.
A Cia. LEVE produz um único produto e durante o mês de janeiro de 2014 produziu integralmente 2.000 unidades do referido produto e vendeu 1.200 unidades por R$ 100,00 cada. As informações sobre custos e despesas incorridos pela Cia. no mês de janeiro de 2014 são:
Custo fixo: R$ 22.000,00/mês
Custos variáveis:
Matéria-prima: R$ 15,00/unidade
Mão de obra direta: R$ 6,00/unidade
Despesas fixas: R$ 7.000,00/mês
Despesas variáveis: R$ 3,00/unidade
Comissões sobre venda: 5% do preço de venda
Sabendo que não havia estoque inicial de produtos em elaboração e de produtos acabados, o valor do estoque final de produtos acabados da Cia. LEVE, em 31 de janeiro de 2014, pelo Custeio por Absorção, era, em reais,
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409341
Contabilidade de Custos
Texto associado
Atenção: Considere as informações a seguir para responder às questões 36 e 37.
A Cia. LEVE produz um único produto e durante o mês de janeiro de 2014 produziu integralmente 2.000 unidades do referido produto e vendeu 1.200 unidades por R$ 100,00 cada. As informações sobre custos e despesas incorridos pela Cia. no mês de janeiro de 2014 são:
Custo fixo: R$ 22.000,00/mês
Custos variáveis:
Matéria-prima: R$ 15,00/unidade
Mão de obra direta: R$ 6,00/unidade
Despesas fixas: R$ 7.000,00/mês
Despesas variáveis: R$ 3,00/unidade
Comissões sobre venda: 5% do preço de venda
A Cia. LEVE produz um único produto e durante o mês de janeiro de 2014 produziu integralmente 2.000 unidades do referido produto e vendeu 1.200 unidades por R$ 100,00 cada. As informações sobre custos e despesas incorridos pela Cia. no mês de janeiro de 2014 são:
Custo fixo: R$ 22.000,00/mês
Custos variáveis:
Matéria-prima: R$ 15,00/unidade
Mão de obra direta: R$ 6,00/unidade
Despesas fixas: R$ 7.000,00/mês
Despesas variáveis: R$ 3,00/unidade
Comissões sobre venda: 5% do preço de venda
Pelo método de Custeio Variável, o custo unitário da produção do mês de janeiro de 2014 foi, em reais, de
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409340
Contabilidade de Custos
A empresa Industrial produz um único produto. Cada unidade de seu produto é vendida por R$ 1.800,00, sendo que neste valor estão inclusos 20% de tributos. O valor dos custos variáveis é de R$ 940,00 por unidade e os custos fixos mensais são R$ 900.000,00 referentes à mão de obra e R$ 360.000,00 referentes à depreciação dos equipamentos. As despesas fixas mensais são R$ 38.000,00 referentes a gastos gerais e R$ 430.000,00 referentes aos salários dos administradores da empresa. Com base nestas informações, o ponto de equilíbrio contábil mensal da empresa Industrial, em quantidade, é
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403189
Contabilidade de Custos
Com relação aos custos das mercadorias e dos produtos vendidos e aos métodos de custeio, julgue os itens que se seguem.
Considerando-se os dados da tabela abaixo, referentes à venda de 45.000 unidades de um mesmo produto por uma empresa, é correto afirmar que essa empresa precisará vender 13.000 unidades desse produto para atingir o ponto de equilíbrio.
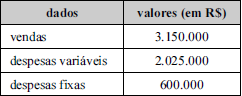
Considerando-se os dados da tabela abaixo, referentes à venda de 45.000 unidades de um mesmo produto por uma empresa, é correto afirmar que essa empresa precisará vender 13.000 unidades desse produto para atingir o ponto de equilíbrio.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403188
Contabilidade de Custos
Com relação aos custos das mercadorias e dos produtos vendidos e aos métodos de custeio, julgue os itens que se seguem.
Considere que uma sociedade empresária possuidora de produtos com diferentes volumes de produção (produtos com alto volume e produtos com baixo volume de produção) empregue o sistema ABC — custeio baseado em atividades — para fundamentar sua tomada de decisão. Nesse caso, como se optou pelo sistema ABC, em detrimento de métodos tradicionais, a tendência é de que os produtos com alto volume estejam superavaliados e de que os produtos com baixo volume estejam subavaliados, em relação aos métodos tradicionais.
Considere que uma sociedade empresária possuidora de produtos com diferentes volumes de produção (produtos com alto volume e produtos com baixo volume de produção) empregue o sistema ABC — custeio baseado em atividades — para fundamentar sua tomada de decisão. Nesse caso, como se optou pelo sistema ABC, em detrimento de métodos tradicionais, a tendência é de que os produtos com alto volume estejam superavaliados e de que os produtos com baixo volume estejam subavaliados, em relação aos métodos tradicionais.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392805
Contabilidade de Custos
Com relação aos registros e demonstrativos da contabilidade pública, julgue os itens de 126 a 128.
Na administração pública, o conceito de custo padrão ou standard corresponde ao valor orçado para a produção de determinado produto ou serviço.
Na administração pública, o conceito de custo padrão ou standard corresponde ao valor orçado para a produção de determinado produto ou serviço.
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391929
Contabilidade de Custos
Os custos de oportunidade representam os benefícios de que a empresa abre mão ao decidir por uma alternativa de negócio (investimento) em detrimento de outra.
Nesse enfoque, tais custos de oportunidade, por sua natureza, devem ser considerados custos.
Nesse enfoque, tais custos de oportunidade, por sua natureza, devem ser considerados custos.
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391928
Contabilidade de Custos
Texto associado
Informações de uma indústria com relação à fabricação de três modelos, que utilizam exatamente a mesma matéria-prima e mão de obra especializada, de um dos produtos da sua linha:

Outras informações
• Matéria-prima: custo por quilo - R$ 10,00
• Mão de obra direta especializada: custo por hora - R$ 5,00
• A indústria estima para a próxima produção desses modelos:
• Restrição temporária de 30% da mão de obra especializada
• Manutenção do custo da matéria-prima e do custo da mão de obra especializada
• Manutenção dos preços de venda
Considerando-se a restrição de mão de obra prevista para a próxima produção e o desejo da indústria de ter o lucro máximo possível com esses modelos, a quantidade de unidades a ser produzida, no novo plano produtivo, por modelo, será:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391910
Contabilidade de Custos
A eficiente administração de caixa e do seu controle passa pelo bom entendimento do ciclo de caixa da empresa, uma vez que o controle do nível desse ciclo pode ser feito mediante intervenções nas atividades de produção, estocagem e política de vendas.
Nesse contexto e sob o enfoque exclusivo do controle de caixa, numa indústria, o aumento da sua produtividade, implicando menor prazo de produção, provocará o(a):
Nesse contexto e sob o enfoque exclusivo do controle de caixa, numa indústria, o aumento da sua produtividade, implicando menor prazo de produção, provocará o(a):

 Conheça nossos planos