Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.924 questões


Sendo assim, a indústria apura o menor custo para a matéria-prima consumida na produção de seus produtos, adotando o método
• Capacidade instalada de produção: ..............70.000 unidades
• Produção atual: ............................................60.000 unidades
• Custo variável unitário da produção atual:...... R$ 10,00
• Custo fixo unitário da produção atual:............ R$ 3,50
• Preço de venda unitário do produto:............. .R$ 15,00
Considerando
• toda a produção do período anterior foi vendida e o estoque final é 0 (zero)
• há uma estimativa de aumento de consumo do produto igual a 25% sobre o nível da produção atual dessa indústria
• não há qualquer tipo de tributação nas operações praticadas
• a estrutura de custos e preço será mantida no próximo período
• por uma questão de logística, a indústria estima para o próximo período um estoque final de produtos acabados de 5.000 unidades,
e utilizando exclusivamente as informações apresentadas e a boa técnica da contabilidade de custos, o resultado dessa indústria, estimado para o próximo período, pelo custeio direto, em reais, é
Produção: 50.000 unidades
Matéria-prima total consumida: ......................................R$ 490.000,00
Mão de obra direta total utilizada: ...................................R$ 245.000,00
Comissão total paga na venda da produção: ....................R$ 105.000,00
Custos fixos totais dessa produção: ..................................R$ 70.000,00
Preço de venda unitário do produto: .................................R$ 25,00
Considerando exclusivamente as informações apresentadas e a boa prática da contabilidade de custos na análise de custos para decisão, a margem de contribuição unitária da indústria A para uma produção e venda de 70.000 unidades, em reais, é
ao final de um período produtivo:

Os gerentes de uma indústria, independentemente de qualquer outra variável, querem ter uma ideia sobre o preço de venda que poderá ser praticado no lançamento de um novo produto que lhes permita recuperar os seguintes elementos, apurados em termos percentuais, estimados para o novo produto, adotando a metodologia do markup:
Percentuais estimados
Despesas operacionais (administrativas e de vendas): 15% sobre a receita bruta
Comissões sobre vendas: 5% sobre o preço de venda bruto
Tributos incidentes sobre o preço de venda bruto: 25%
Margem de lucro desejada sobre a receita bruta: 10%
Custo do produto (custeio por absorção): R$ 19,80
Considerando exclusivamente as informações acima, a formação de preços de venda com base em custos e o método de cálculo do markup, o preço unitário de venda para o produto, em reais, é
• Custo variável unitário 7,00
• Despesa variável unitária 2,00
• Despesa fixa total 120.000,00
• Investimento realizado, exclusivamente para a produção desse produto 500.000,00
• Preço de venda unitário 15,00
• Retorno mínimo esperado, pela indústria, para o investimento realizado 10%
• O produto atinge o ponto de equilíbrio econômico (PEE) na comercialização de 80.000 unidades
Considerando exclusivamente as informações apresentadas pela indústria R, a contabilidade gerencial para a tomada de decisões e a relação do custo volume lucro, o total dos custos fixos, suportado pela indústria, referente a tal produto, em reais, é

O gasto relativo a bem ou serviço utilizado na produção de outros bens ou serviços refere-se ao conceito de
Durante o mês de abril, a entidade realizou as seguintes operações:
• Compra de 50 unidades de x por R$ 200,00 cada.
• Compra de 30 unidades de x pelo total de R$ 6.600,00.
• Venda de 40 unidades de x por R$ 250,00 cada.
• Compra de 20 unidades de x por R$ 230,00 cada.
• Venda de 10 unidades de x por R$ 250,00 cada.
Dado que esta entidade utiliza o método Custo Médio Ponderável Móvel, o estoque final do produto x, em 30 de abril de 2014, era de
Em janeiro de 2014 havia 50 unidades de w no estoque, que era avaliado em R$ 500,00.
Em 07 de janeiro a entidade comprou 80 unidades de w, a R$ 12,00 cada. Já em 12 de janeiro, foram compradas 110 unidades, a R$ 15,00 cada. Por último, foram compradas 200 unidades, em 20 de janeiro, por R$ 18,00 cada.
Durante o mês de janeiro foram realizadas duas vendas, a primeira de 150 unidades, a R$ 20,00 cada em 15 de janeiro e a segunda de 100 unidades, a R$ 23,00 cada em 30 de janeiro.
Considerando que a entidade utiliza o método PEPS para avaliar seus estoques e com base nas informações acima, o valor do custo das unidades vendidas da mercadoria w, no mês de janeiro de 2014, era de
Produtos X Y Z Preço de venda (por unidade) R$ 120 R$ 110 R$ 130 Custos variáveis (por unidade) R$ 27 R$ 12 R$ 36 Custos fixos (por unidade) R$ 9 R$ 4 R$ 12 Despesas variáveis (por unidade) R$ 12 R$ 18 R$ 15 Despesas fixas (por unidade) R$ 4 R$ 6 R$ 5
Os custos e despesas fixos são comuns aos três produtos, sendo os custos fixos alocados com base nos custos variáveis de cada produto e as despesas fixas alocadas com base nas despesas variáveis de cada produto. Supondo que o objetivo seja a maximização do lucro da empresa Faz Tudo S.A., a ordem em que os produtos devem ter sua venda incentivada é, respectivamente,
Custo Alfa Quantidade produzida Custo unitário Custo Total
10.000 unidades R$ 10 R$ 100.000
15.000 unidades R$ 10 R$ 150.000
20.000 unidades R$ 10 R$ 200.000
Custo Gama Quantidade produzida Custo unitário Custo Total
10.000 unidades R$ 6 R$ 60.000
15.000 unidades R$ 4 R$ 60.000
20.000 unidades R$ 3 R$ 60.000
Com base nessas informações, é correto afirmar que os custos Alfa e Gama, em relação ao produto Docemar, são, respectivamente,
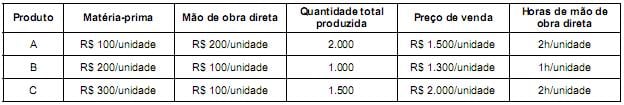
A Cia. Especializada S.A. utiliza o custeio por absorção e os custos indiretos totais, incorridos no mês de julho de 2014, foram de R$ 2.800.000,00, os quais são alocados aos produtos em função da quantidade de horas da mão de obra direta utilizada no período. Sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção dos produtos A, B e C, no mês de julho de 2014, foram, respectivamente, em reais,
Custos variáveis:
- Matéria-prima R$ 12,00/unidade
- Mão de obra direta R$ 6,00/unidade
Custos fixos indiretos: R$ 18.000,00
Custos fixos diretos: R$ 6.000,00
Despesas fixas: R$ 12.000,00
Despesas variáveis: R$ 3,00/unidade
Comissões de venda: 7% do preço de venda
O preço bruto unitário de venda é R$ 200,00 e os impostos sobre a venda são de 20% sobre a receita bruta de vendas. A Cia. vendeu 1.200 unidades desse produto no mês de agosto.
O ponto de equilíbrio contábil da Cia. Metais Pesados é, em quantidade,
Custos variáveis:
- Matéria-prima R$ 12,00/unidade
- Mão de obra direta R$ 6,00/unidade
Custos fixos indiretos: R$ 18.000,00
Custos fixos diretos: R$ 6.000,00
Despesas fixas: R$ 12.000,00
Despesas variáveis: R$ 3,00/unidade
Comissões de venda: 7% do preço de venda
O preço bruto unitário de venda é R$ 200,00 e os impostos sobre a venda são de 20% sobre a receita bruta de vendas. A Cia. vendeu 1.200 unidades desse produto no mês de agosto.
Sabendo que a Cia. Metais Pesados utiliza o método de custeio por absorção, o custo unitário da produção do mês de agosto de 2014 foi, em reais,
O biodiesel produzido pela empresa Goiana é:
• Expectativa de remuneração livre de risco = 8%
• Remuneração de ativos de renda variável = 12%
• Risco sistemático Beta = β= 0,8
Nas condições descritas, o retorno mínimo esperado pelos acionistas (taxa de atratividade mínima ou custo de oportunidade), em percentual, é de
Considere as informações a seguir para responder à questão.
Uma indústria, que faz suas análises gerenciais pelo método de custeio variável, ao final do processo produtivo de uma de suas linhas de produtos, apresentou suas anotações e registros, referentes exclusivamente à fabricação dos produtos dessa linha, como demonstrado a seguir.
Registro e anotações Produtos
Período Produtivo: Junho/2014 Alfa Beta Gama
Produção (em unidades) 2.500 2.000 3.000
Matéria-prima (quilos por unidade) 25 30 20
Mão de obra direta (horas por unidade) 6 8 5
Preço de venda unitário (em reais) 218,00 251,00 174,00
Custo fixo unitário (em reais) 12,00 10,00 13,00
Comissão de vendas p/unidade (em reais) 3,00 5,00 8,00
• Preço do quilo de matéria-prima (em reais) = 5,00
• Valor da hora MOD (em reais) = 2,00
Limitação da capacidade produtiva:
A indústria estima uma redução de 25% na quantidade de horas de mão de obra direta disponíveis para a fabricação da linha de produtos Alfa, Beta e Gama .
No contexto da expectativa de redução da quantidade de mão de obra direta necessária para a produção dessa linha de produtos e adotando os procedimentos da técnica da limitação da capacidade produtiva, o lucro bruto (margem bruta) total máximo possível, decorrente da limitação esperada para a linha dos produtos Alfa, Beta e Gama, em reais, é o seguinte:

 Conheça nossos planos