Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.924 questões


Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486382
Contabilidade de Custos
De acordo com o enfoque técnico-conceitual da contabilidade de custos, o método de custeamento baseado em atividades (ABC) tem sua sustentação no seguinte conceito:
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486381
Contabilidade de Custos
Na produção de um determinado balde plástico, uma indústria fez as seguintes anotações, em reais, referentes à sua produção:
Matéria-prima consumida 20.000,00
Mão de obra dos operários especialistas 10.000,00
Supervisor dos operários especialistas 3.000,00
Outros custos indiretos de fabricação 6.000,00
Considerando-se exclusivamente as anotações feitas pela indústria e o comportamento técnico-conceitual dos custos, verifica-se que o custo de transformação do balde, em reais, é
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486380
Contabilidade de Custos
Uma indústria, para atender à demanda de um dos seus produtos, que consome 7,2 quilos de matéria-prima por unidade produzida, tem de fabricar e entregar 2.500 unidades desse produto.
Sem estoque dessa matéria-prima, a indústria adquiriu 20.000 kg, pagando R$ 510.000,00, conforme nota fiscal, incluindo IPI de R$ 85.000,00 e ICMS de R$ 51.000,00.
Considerando exclusivamente as informações recebidas, o custo da matéria-prima consumida pelo produto, para atender à demanda da indústria, em reais, é
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486379
Contabilidade de Custos
A Indústria N, na produção e comercialização de um dos produtos da sua linha, fez as seguintes anotações:
Comissão total sobre vendas (em reais) 360.000,00
Custo de matéria-prima consumida total (em reais) 1.250.000,00
Custos indiretos de fabricação (em reais) 500.000,00
Mão de obra direta total (em reais) 800.000,00
Preço de venda unitário (em reais por unidade) 110,00
Produção (quantidade de unidades) 50.000
Volume de vendas (quantidade de unidades) 40.000
Considerando somente as informações recebidas e a boa prática contábil do custeio variável, a margem de contribuição unitária do produto, em reais, é
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Administração |
Q484733
Contabilidade de Custos
O grau de alavancagem total (GAT), com o qual uma empresa atua em seu mercado, é influenciado por determinadas estruturas de custos.
Para encontrar o GAT de uma empresa, a relação entre o Grau de Alavancagem Operacional (GAO) e o Grau de Alavancagem Financeira (GAF) é
Para encontrar o GAT de uma empresa, a relação entre o Grau de Alavancagem Operacional (GAO) e o Grau de Alavancagem Financeira (GAF) é
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Administração |
Q484695
Contabilidade de Custos
Uma indústria fabrica cinco produtos distintos, cujos custos e preços de venda no último mês estão descritos no Quadro abaixo.
Produto Custo direto variável Custo indireto variável Preço de venda Volume de vendas (unid)
CIS 750,00 120,00 1.450,00 30
GIS 1.100,00 180,00 1.810,00 35
KIS 900,00 100,00 1.640,00 25
MIS 840,00 130,00 1.520,00 30
XIS 800,00 80,00 1.390,00 40
Caso a empresa decida descontinuar um dos produtos e utilize o critério da margem de contribuição total, o produto que deve ser descontinuado é
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Administração |
Q484694
Contabilidade de Custos
Na nomenclatura de Contabilidade de Custos, uma das classificações, que leva em conta a relação entre o valor total de um custo e o volume de atividade em uma unidade de tempo, segrega os custos e as despesas em fixos ou variáveis.
Considerando-se os conceitos de custos e despesas fixas e variáveis, um exemplo de custo variável é
Considerando-se os conceitos de custos e despesas fixas e variáveis, um exemplo de custo variável é
Q482667
Contabilidade de Custos
Atenção: Para responder à questão, considere as informações abaixo.
A Cia. Industrializa & Vende produz um único produto e, para produzir integralmente 2.000 unidades, incorreu nos seguintes gastos durante o mês de janeiro de 2015:
Custos variáveis:
- Matéria-prima: R$ 21,00/unidade
- Mão de obra direta: R$ 12,00/unidade
Custos fixos: R$ 50.000,00
Despesas fixas: R$ 16.000,00
Despesas variáveis: R$ 3,00/unidade
Adicionalmente, as seguintes informações são conhecidas:
Preço de venda: R$ 120,00/unidade
Impostos sobre a Venda: 10% da receita de vendas
Comissões de venda: 5% da receita de vendas
Quantidade vendida no mês de janeiro: 1.200 unidades
O ponto de equilíbrio contábil da Cia. Industrializa & Vende, em quantidade, é
Q482666
Contabilidade de Custos
Atenção: Para responder à questão, considere as informações abaixo.
A Cia. Industrializa & Vende produz um único produto e, para produzir integralmente 2.000 unidades, incorreu nos seguintes gastos durante o mês de janeiro de 2015:
Custos variáveis:
- Matéria-prima: R$ 21,00/unidade
- Mão de obra direta: R$ 12,00/unidade
Custos fixos: R$ 50.000,00
Despesas fixas: R$ 16.000,00
Despesas variáveis: R$ 3,00/unidade
Adicionalmente, as seguintes informações são conhecidas:
Preço de venda: R$ 120,00/unidade
Impostos sobre a Venda: 10% da receita de vendas
Comissões de venda: 5% da receita de vendas
Quantidade vendida no mês de janeiro: 1.200 unidades
Sabendo que a Cia. Industrializa & Vende utiliza o Custeio por Absorção, o custo unitário da produção do mês de janeiro de 2015 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473733
Contabilidade de Custos
A empresa Beta produz um único tipo de capa para celulares, cujo preço bruto de venda por unidade é R$ 100,00, e objetiva obter um lucro operacional de 20% sobre a receita bruta de vendas. Os tributos sobre vendas são 18%, os custos variáveis unitários R$ 22,00, as despesas variáveis unitárias R$ 10,00 e os custos e despesas fixos mensais somam R$ 300.000,00. A receita bruta de vendas no ponto de equilíbrio contábil mensal, em reais, é
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473732
Contabilidade de Custos
A empresa Plix Ltda. iniciou suas atividades no dia 01/11/2014. Ela produz embalagens para 100 ml de shampoo e adota o custeio por processo. Nos dois primeiros meses de funcionamento, incorreu nos seguintes custos, em reais:
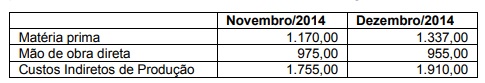
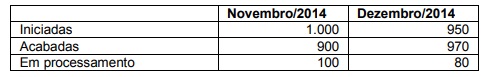
As unidades em processamento, tanto no final de novembro quanto no final de dezembro, receberam 75% de todo o processamento necessário para serem acabadas.
Considerando que a empresa utiliza o método de custeio por absorção e adota o critério PEPS para a avaliação dos estoques, o valor do custo da produção acabada no mês de dezembro de 2014, em reais, foi
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473731
Contabilidade de Custos
Considere as informações da Cia. Alfa, referentes ao mês de dezembro de 2014:
ITENS Ração Tipo A Ração Tipo B
Quantidade produzida (em Kg) 200.000 400.000
Quantidade vendida (em Kg) 180.000 360.000
Preço de venda bruto (por Kg) R$ 2,00 R$ 1,50
Matéria prima (por Kg produzido) R$ 0,84 R$ 0,63
Mão de obra direta (por Kg produzido) R$ 0,20 R$ 0,20
Comissões sobre o preço bruto de vendas 6% 6%
Tributos sobre vendas 12% 12%
No início do mês de dezembro de 2014 não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração. Os custos fixos indiretos e as despesas fixas indiretas mensais são, respectivamente, R$ 20.000,00 e R$ 10.000,00.
Considerando que a empresa utiliza como critério de rateio o custo total de matéria prima, os valores dos estoques finais de ração tipo A e de ração tipo B em 31/12/2014, pelo método de custeio por absorção são, respectivamente, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473730
Contabilidade de Custos
A Indústria Solar S.A. produz um único produto, cujos custos e despesas unitários, determinados com base na produção e venda
de 1.000 unidades no período, estão apresentados, a seguir:
Custos e Despesas R$
Materiais diretos 1.200,00
Mão de obra direta 800,00
Custos indiretos fixos 900,00
Despesas variáveis de vendas (comissões sobre vendas) 200,00
Despesas fixas de vendas 300,00
Despesas fixas administrativas 400,00
Total por unidade 3.800,00
No mês de novembro de 2014, não havia estoques iniciais e a empresa produziu e vendeu 900 unidades do seu produto pelo preço unitário líquido de vendas de R$ 4.100,00. O valor do lucro bruto unitário em novembro de 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473729
Contabilidade de Custos
A Indústria Gelix produz sorvete de morango que é vendido em galões de 5 litros. No mês de dezembro de 2014, ocorreram os seguintes eventos:
- Aquisição de uma máquina no valor de R$ 800.000,00, com vida útil econômica de 5 anos, que foi colocada em funcionamento em janeiro de 2015.
- Aquisição de matéria prima, no dia 15/12/2014, pelo custo de R$ 10.000,00, a qual foi estocada.
- Consumo de matéria prima, que foi adquirida em novembro de 2014 pelo custo de R$ 8.000,00, na produção de sorvete. Normalmente, há um desperdício de 5% da matéria prima no processo produtivo.
- O estoque de embalagens (galões) adquiridos em meses anteriores no valor de R$ 1.500,00 foi danificado em decorrência de um problema anormal na parte hidráulica das instalações, não mais podendo ser utilizado pela empresa na produção de sorvetes.
- Pagamento de salários e encargos do mês de dezembro de 2014 referentes aos funcionários da área de produção no valor de R$ 7.000,00.
- Pagamento de fretes para entrega dos galões de sorvete vendidos em dezembro de 2014 no valor de R$ 500,00.
Os galões de sorvete produzidos em dezembro de 2014 foram vendidos em janeiro de 2015.Com base nestas informações, é correto afirmar que, em dezembro de 2014,
Ano: 2015
Banca:
FCC
Órgão:
TCM-GO
Prova:
FCC - 2015 - TCM-GO - Auditor de Controle Externo - Contábil |
Q473728
Contabilidade de Custos
Sobre os princípios contábeis aplicados a custos, considere:
I. O princípio da realização da receita determina o reconhecimento contábil do resultado apenas quando da realização da receita, o que, normalmente, ocorre quando se inicia o processo de produção em indústrias alimentícias.
II. O custo de reposição pode ser utilizado para avaliação de estoques de matéria prima quando o custo histórico for menor do que o valor realizável líquido.
III. A uniformidade determina que um tratamento mais rigoroso precisa ser utilizado para todos os itens, mesmo aqueles cujo valor monetário é pequeno dentro dos gastos atuais.
IV. O custeio por absorção é o método aceito para fins de divulgação de demonstração contábeis de acordo com os princípios de contabilidade.
Está correto o que se afirma APENAS em
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471297
Contabilidade de Custos
Considere as seguintes afirmações sobre o Activity Based Costing (ABC):
I. O ABC gera informações gerenciais úteis para aperfeiçoar processos.
II. O custo relativo ao material de embalagem que compõe o produto final de uma empresa, de acordo com o ABC, deve ser atribuído ao produto por meio de rateio.
III. Direcionador de custos de atividades é o fator que explica o consumo de recursos pelas atividades.
IV. Overhead é uma ação que utiliza recursos humanos, materiais, tecnológicos e financeiros para se produzir bens e serviços.
Está correto o que se afirma APENAS em
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471296
Contabilidade de Custos
A empresa Beta produz e vende um único produto. No mês de dezembro, Beta produziu e vendeu 1.000 unidades, tendo incorrido em custos e despesas totais no valor de R$ 95.000,00. O preço unitário líquido de venda foi R$ 100,00 e a margem de contribuição unitária correspondia a 20% deste valor. O Ponto de Equilíbrio Contábil do mês de dezembro, em quantidade, foi
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471295
Contabilidade de Custos
A Cia. Alfa produz três produtos e as seguintes informações sobre eles são conhecidas:
A B C
Unidades produzidas e vendidas por mês 900 1.400 800
Preço líquido de venda unitário R$ 12,00 R$ 22,50 R$ 15,00
Custos variáveis unitários R$ 5,00 R$ 7,00 R$ 14,00
Despesas variáveis unitárias (fretes sobre vendas) R$ 3,00 R$ 2,00 R$ 2,00
Custos fixos por unidade R$ 3,50 R$ 4,00 R$ 2,00
Despesas fixas por unidade R$ 1,00 R$ 2,50 R$ 0,50
Considerando que a Cia. Alfa NÃO consegue alterar a sua estrutura de custos e despesas fixos, é correto afirmar que se a empresa
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471294
Contabilidade de Custos
Os coprodutos
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471293
Contabilidade de Custos
A empresa ABC produz um único produto e realizou uma análise da relação custo-volume-lucro referente ao mês de novembro de 2014, obtendo as seguintes informações:
Margem de Contribuição por unidade: R$ 15,00
Ponto de Equilíbrio Contábil: 500 unidades
Ponto de Equilíbrio Econômico: 580 unidades
Margem de Segurança Operacional: 20%
Grau de Alavancagem Operacional: 5
Com base nessas informações, em novembro de 2014,
Margem de Contribuição por unidade: R$ 15,00
Ponto de Equilíbrio Contábil: 500 unidades
Ponto de Equilíbrio Econômico: 580 unidades
Margem de Segurança Operacional: 20%
Grau de Alavancagem Operacional: 5
Com base nessas informações, em novembro de 2014,

 Conheça nossos planos