Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.924 questões


Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495566
Contabilidade de Custos
No que se refere a métodos de custeio, julgue o item subsequente.
No método de custeio variável ou direto, somente os custos diretos são alocados aos produtos; os indiretos, ainda que variáveis, são considerados como despesas na demonstração dos resultados do exercício.
No método de custeio variável ou direto, somente os custos diretos são alocados aos produtos; os indiretos, ainda que variáveis, são considerados como despesas na demonstração dos resultados do exercício.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495565
Contabilidade de Custos
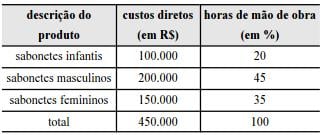
Uma fábrica de sabonetes, que utiliza o método de custeio por absorção, produz três tipos de produtos: infantis, masculinos e femininos. Estudos e pesquisas mostraram que a melhor base para alocação dos custos indiretos de fabricação seria as horas de mão de obra direta despendidas em cada produto. Os custos indiretos do período somaram R$ 200.000,00. A tabela acima mostra as horas de mão de obra, em termos percentuais, e os custos diretos já alocados aos produtos.
Com base nas informações e na tabela apresentadas, julgue o item que se segue.
Se toda a produção for vendida, os custos totais de fabricação do período serão de R$ 650.000,00 e corresponderão ao custo dos produtos vendidos (CPV).
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495564
Contabilidade de Custos
Uma fábrica de sabonetes, que utiliza o método de custeio por absorção, produz três tipos de produtos: infantis, masculinos e femininos. Estudos e pesquisas mostraram que a melhor base para alocação dos custos indiretos de fabricação seria as horas de mão de obra direta despendidas em cada produto. Os custos indiretos do período somaram R$ 200.000,00. A tabela acima mostra as horas de mão de obra, em termos percentuais, e os custos diretos já alocados aos produtos.
Com base nas informações e na tabela apresentadas, julgue o item que se segue.
A soma dos custos totais dos sabonetes infantis e dos masculinos será de R$ 360.000,00.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495563
Contabilidade de Custos
Considerando que a CGE/PI pretenda conhecer o custo de uma de suas unidades, a Gerência de Auditoria, julgue o item seguinte.
Os vencimentos do auditor responsável exclusivamente pela atividade de preparação das auditorias — levantamento de dados e de informações para subsidiar a realização dos trabalhos — são classificados como custos indiretos.
Os vencimentos do auditor responsável exclusivamente pela atividade de preparação das auditorias — levantamento de dados e de informações para subsidiar a realização dos trabalhos — são classificados como custos indiretos.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495562
Contabilidade de Custos
Considerando que a CGE/PI pretenda conhecer o custo de uma de suas unidades, a Gerência de Auditoria, julgue o item seguinte.
Os vencimentos do auditor que se dedica exclusivamente à execução de auditorias devem ser classificados como custos diretos, uma vez que o objetivo da CGE/PI é o de calcular o custo da referida unidade gerencial.
Os vencimentos do auditor que se dedica exclusivamente à execução de auditorias devem ser classificados como custos diretos, uma vez que o objetivo da CGE/PI é o de calcular o custo da referida unidade gerencial.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495561
Contabilidade de Custos
Considerando que a CGE/PI pretenda conhecer o custo de uma de suas unidades, a Gerência de Auditoria, julgue o item seguinte.
Os gastos relativos ao combustível do veículo utilizado para ransportar auditores que realizam fiscalizações externas às suas unidades representam custos variáveis, sujeitos a alterações decorrentes da quantidade de fiscalizações realizadas por esses auditores.
Os gastos relativos ao combustível do veículo utilizado para ransportar auditores que realizam fiscalizações externas às suas unidades representam custos variáveis, sujeitos a alterações decorrentes da quantidade de fiscalizações realizadas por esses auditores.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495560
Contabilidade de Custos
Acerca da terminologia e da classificação utilizadas na contabilidade de custos, julgue o item a seguir.
Uma instituição financeira, em razão da ausência de estoques, deve adotar, na contabilidade de custos, termos e conceitos substancialmente diferentes daqueles utilizados pelas indústrias.
Uma instituição financeira, em razão da ausência de estoques, deve adotar, na contabilidade de custos, termos e conceitos substancialmente diferentes daqueles utilizados pelas indústrias.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495559
Contabilidade de Custos
Acerca da terminologia e da classificação utilizadas na contabilidade de custos, julgue o item a seguir.
Em uma empresa industrial, cuja política de pagamentos estabelece que as compras sejam pagas com trinta dias contados a partir da data da aquisição, a matéria-prima representa uma despesa, no momento em que é adquirida pela empresa, e um custo, ao ser consumida no processo produtivo.
Em uma empresa industrial, cuja política de pagamentos estabelece que as compras sejam pagas com trinta dias contados a partir da data da aquisição, a matéria-prima representa uma despesa, no momento em que é adquirida pela empresa, e um custo, ao ser consumida no processo produtivo.
Q492458
Contabilidade de Custos
Analise as afirmações abaixo.
I. O custeio baseado em atividades procura reduzir as distorções provocadas pelo rateio arbitrário dos custos indiretos, por meio da utilização de direcionadores de custos.
II. O custeio por absorção consiste na apropriação de todos os custos de produção aos bens elaborados. Todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos.
III. O custeio variável é o método que aloca os custos variáveis nos produtos e considera os custos fixos como despesa do período, afetando o resultado desse período.
É CORRETO o que se afirma em:
Q492457
Contabilidade de Custos
Uma sociedade industrial fabrica e vende um único produto. No mês de janeiro de 2015,
foram apresentados os seguintes dados:
Estoque inicial de produto em elaboração R$ 10.000,00
Compra de matéria-prima no período R$ 30.000,00
Consumo de matéria-prima no período R$ 15.000,00
Energia elétrica consumida na produção R$ 2.000,00
Despesas administrativas do período R$ 25.000,00
Mão de obra utilizada na produção no período R$ 10.000,00
Custo da produção acabada no período R$ 17.000,00
Receita de venda da produção acabada R$ 15.000,00
Considerando as informações acima no que couber, o saldo do Estoque de Produtos em Elaboração, em 31/01/2015, será de:
Q492456
Contabilidade de Custos
Com relação ao conceito de margem de contribuição, é CORRETO afirmar:
Q492455
Contabilidade de Custos
Uma sociedade empresária produz os bens A e B, que têm como custo variável unitário respectivamente de R$ 5,00 e R$ 8,00. Ambos os produtos têm preço de venda unitário de R$ 10,00. Durante um mês os custos fixos são de R$ 60.000,00. A quantidade do produto A que deve ser produzida e vendida em um mês, para que a empresa tenha um lucro de R$ 20.000,00, se no mesmo mês forem produzidas e vendidas 6000 unidades do produto B, é de:
Q492454
Contabilidade de Custos
Muitas classificações e nomenclaturas de custos são oferecidas pela bibliografia existente no Brasil. Com relação a tais classificações e nomenclaturas, é INCORRETO afirmar:
Ano: 2015
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Prova:
COMPERVE - 2015 - UFRN - Auxiliar em Administração |
Q491096
Contabilidade de Custos
A empresa Alpha Romeu apresentou os seguintes dados ao final do mês de janeiro:
Estoque Inicial: .......R$ 140.000.00
Compras: ...............R$ 50.000,00
Estoque Final: ........R$ 60.000,00
De acordo com os dados apresentados, o custo da mercadoria vendida no mês de janeiro foi de
Estoque Inicial: .......R$ 140.000.00
Compras: ...............R$ 50.000,00
Estoque Final: ........R$ 60.000,00
De acordo com os dados apresentados, o custo da mercadoria vendida no mês de janeiro foi de
Q490709
Contabilidade de Custos
custos variáveis unitários R$
matéria-prima direta 15
mão de obra direta 7
custos indiretos variáveis de produção 8
despesas variáveis sobre vendas 2
custos fixos no período
custos indiretos fixos de produção 300 mil
despesas administrativas e de vendas fixas 500 mil
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento. Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue o próximo item.
A diferença entre o lucro operacional líquido do período apurado pelo método do custeio por absorção e o apurado pelo método do custeio variável é inferior a R$ 70 mil.
Q490708
Contabilidade de Custos
custos variáveis unitários R$
matéria-prima direta 15
mão de obra direta 7
custos indiretos variáveis de produção 8
despesas variáveis sobre vendas 2
custos fixos no período
custos indiretos fixos de produção 300 mil
despesas administrativas e de vendas fixas 500 mil
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento. Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue o próximo item.
O estoque final de produtos acabados, apurado pelo método do custeio variável, apresenta valor superior a R$ 200 mil.
Q490707
Contabilidade de Custos
custos variáveis unitários R$
matéria-prima direta 15
mão de obra direta 7
custos indiretos variáveis de produção 8
despesas variáveis sobre vendas 2
custos fixos no período
custos indiretos fixos de produção 300 mil
despesas administrativas e de vendas fixas 500 mil
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue o próximo item.
O custo unitário dos produtos vendidos, pelo método do custeio por absorção, é igual a R$ 45.
Ano: 2015
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Prova:
COMPERVE - 2015 - UFRN - Assistente em Administração |
Q488542
Contabilidade de Custos
Na administração dos custos de uma empresa, torna-se necessária sua classificação entre algumas categorias. Analise as afirmações a seguir , que se referem a quatro delas.
I Custos que tendem a se manter constantes nas alterações do volume das at ividades operacionais.
II São os gastos industriais que não podem ser alocados de forma direta ou objetiva aos produtos ou a outro segmento ou atividade operacional. Caso venham a sê -lo, será por meio de algum critério de distribuição (rateio, alocação ou apropriação).
III Custos que podem ser fisicamente identificados para um segmento particular sob consideração, como os materiais e a mão-de-obra envolvidos na sua manufatura.
IV São assim chamados os custos e despesas cujo montante em unidad es monetárias varia na proporção direta das variações do nível de atividade.
No cálculo do ponto de equilíbrio operacional, é necessária e obrigatória a classificação dos custos em apenas duas dessas categorias, que estão definidas nos itens
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Engenharia Elétrica |
Q486525
Contabilidade de Custos
Em relação à orçamentação de obras e serviços públicos, de acordo com a legislação vigente, a taxa de benefício e despesas indiretas
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486383
Contabilidade de Custos
Uma indústria fechou uma encomenda de longo prazo de execução, com a produção por ordem, firmando a estimativa de preço de R$ 2.800.000,00 com uma estimativa de custos de R$ 1.820.000,00.
No primeiro ano, os custos da produção, anotados na ordem, alcançaram R$ 455.000,00, e a empresa recebeu do contratante o valor de R$ 750.000,00.
Considerando somente as informações recebidas e adotando o método da proporcionalidade do custo, a receita dessa ordem contabilizada pela empresa, em reais, é

 Conheça nossos planos