Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.924 questões


Ainda que não exista demonstração contábil obrigatória para que sejam apresentadas as informações de custos da ENAP, foi estabelecido, no âmbito do governo federal, o sistema de informações de custos (SIC), cujos objetivos são o acompanhamento, a avaliação e a gestão dos custos dos programas e das unidades da administração pública federal.

ITENS Ladrilho
Quantidade produzida 30.000
Quantidade vendida 24.000
Custo variável (por unidade) R$ 5,00
Despesa variável (por unidade) R$ 0,50
Preço Líquido de Vendas (por unidade) R$ 12,50
No início do mês de dezembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final do referido mês, não havia estoques de produtos em elaboração. No mês de dezembro de 2014, os custos fixos foram R$ 66.000,00 e as despesas fixas R$ 18.000,00.
Com base nestas informações, a margem de contribuição total do mês de dezembro de 2014 da empresa Floral foi, em reais,
ITENS Tecido Tipo A Tecido Tipo B EMPRESA
Quantidade produzida (em metros) 20.000 30.000
Quantidade vendida (em metros) 16.000 24.000
Custo variável (por metro produzido) R$ 6,00 R$ 5,00
Despesa variável (por metro vendido) R$ 1,20 R$ 1,60
Custos Fixos Indiretos (por mês) R$ 600.000,00
Despesas Fixas Indiretas (por mês) R$ 200.000,00
No início do mês de dezembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração.
Considerando que a empresa utiliza como critério de rateio a quantidade produzida, o valor do estoque final do Tecido Tipo A, em 31/12/2014, pelo custeio por absorção era, em reais,
Instruções: Para responder à questão, considere a tabela, a seguir, que apresenta o custo total e a receita total de uma firma competitiva:
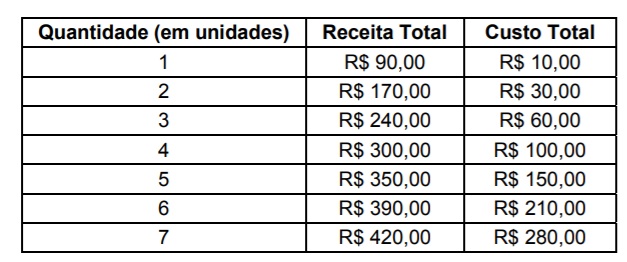
O custo marginal de produzir a sexta unidade será de
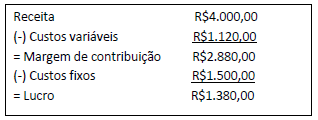
Essa projeção foi baseada nos seguintes parâmetros: - preço de venda por bolo: R$50,00. - venda projetada em unidades: 80 bolos. - custo do material para a produção de um bolo (3Kg de material a R$3 por Kg): R$9,00. - mão de obra direta por bolo (0,5 h a R$10,00/hora): R$5,00. Ao término de maio, a contabilidade registrou as seguintes informações para o período: - produção e venda em unidades: 75 bolos. - material consumido: 250 Kg, com valor total de R$750,00. - mão de obra direta empregada: 40 horas, ao custo total de R$400,00. - custo fixo: R$1.510,00. Tendo em vista os valores orçados e os valores reais apurados, é correto afirmar que as variações de preço e de eficiência dos materiais foram, respectivamente:
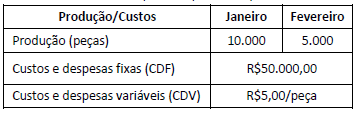
Os custos unitários para os meses de janeiro e fevereiro, calculados por custeio variável são, respectivamente:
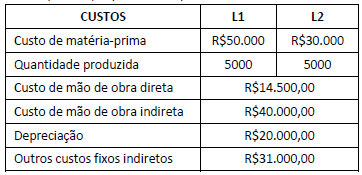
Considere os custos de depreciação como indiretos. Usando como critério de rateio o volume de produção total, os custos unitários de L1 e de L2 são, respectivamente:
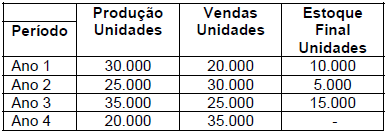
As características dos custos de produção são:
Custos Variáveis:
Matéria-prima – R$10/un.
Energia – R$2/un.
Materiais Indiretos – R$ R$3/un.
Custos Fixos:
Mão-de-obra – R$500.000/ano
Depreciação e Imposto – R$100.000/ano
Manutenção – R$50.000/ano
Aluguel – R$50.000/ano
Preço de Venda: R$ 38/un.
Calcule o Resultado (Lucro ou Prejuízo) obtido pela empresa Rosa S.A. no ano 4 e assinale a alternativa que contém o valor correto:
No que se refere ao sistema de custos do setor público, julgue o próximo item.
No uso do método do custeio por atividade, são apropriados
aos produtos e serviços todos os custos de produção e os das
despesas.
No que se refere ao sistema de custos do setor público, julgue o próximo item.
O custo de oportunidade representa o custo teórico definido a
priori para valorização interna de materiais, produtos e
serviços prestados.
Uma indústria produz apenas um produto e realizou os seguintes gastos durante o mês de junho de 2015:
R$
comissão dos vendedores 20.000
compra de matéria-prima* 50.000
mão de obra direta 80.000
outros custos de fabricação 30.000
salário da administração geral 25.000
salário da supervisão da fábrica 20.000
* líquido de tributos recuperáveis
Os saldos das contas do estoque, em junho de 2015, eram os seguintes:
R$
estoque final de matéria-prima 15.000
estoque final de produtos em elaboração 25.000
estoque inicial de matéria-prima 10.000
estoque inicial de produtos acabados 20.000
estoque inicial de produtos em elaboração 30.000
Considerando esses dados e admitindo que essa indústria utilize o método de custeio por absorção, julgue o seguinte item.
O custo dos produtos acabados no mês de junho foi igual a R$ 205.000.

 Conheça nossos planos