Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.920 questões


Para responder à questão, considere a seguinte situação hipotética:
Determinada empresa que, ante a conjuntura recessiva e a restrição de mercado para os produtos que fabrica, vinha registrando prejuízos até dois meses atrás. Com um esforço concentrado na área comercial, a empresa conseguiu, no mês passado, atingir o seu ponto de equilíbrio, quando vendeu 1.400 unidades do produto que fabrica. Essa empresa adota o sistema de custeio por absorção. Os custos fixos de produção da empresa são de R$ 120.000,00 mensais. O preço de venda do produto é de R$ 500,00 a unidade. A contabilidade evidencia que historicamente a despesa operacional da empresa é de R$ 90.000,00 por mês. Os tributos que incidem sobre a receita bruta da empresa correspondem a 20% do faturamento. Na impossibilidade de aumentar o volume de vendas para além das 1.400 unidades/mês e ante a defasagem do preço, cuja majoração não alterará a demanda, a empresa resolveu aumentar em 25% o preço de venda a partir do primeiro dia do próximo mês.
A Contabilidade Financeira difere da Contabilidade Gerencial sob diversos aspectos, como em relação ao público-alvo, o objetivo, a temporalidade, a natureza da informação e o escopo. Analise cada uma das assertivas a seguir, assinalando V, se verdadeiras, ou F, se falsas.
( ) O público-alvo da Contabilidade Financeira é Interno: funcionários, gerentes e executivos. O público-alvo da Contabilidade Gerencial é Externo: acionistas, credores e fisco.
( ) O objetivo da Contabilidade Gerencial é informar para tomada de decisões internas feitas por empregados, gestores e executivos: feedback e controle de desempenho das operações.
( ) Quanto à temporalidade, a Contabilidade Financeira é histórica, passada; enquanto que a Gerencial é corrente, orientada para o futuro.
( ) A natureza da informação da Contabilidade Financeira é objetiva, auditável, confiável, consistente, precisa. Já a da Gerencial é mais subjetiva e de juízos, válidas, relevantes e acuradas.
( ) O escopo da Contabilidade Financeira é desagregado, é de informação voltada a ações e decisões locais; ao passo que o da Gerencial é altamente agregado, com relatórios sobre a organização interna.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Avalie se os seguintes itens contemplam meios de auxiliar o sócio não operado:
I. Conhecimento de métricas de custo da Indústria. II. Conhecimento de histórico recente de custos de projetos similares. III. Conhecimento da prática (VIP – Value Improving Practices) de construtibilidade.
Está (ão) correto(s) apenas o(s) item(ns):
Seja a Demonstração do Resultado do Exercício da Cia Industrial:
RECEITA BRUTA
Venda de produtos................................. 1.275.000,00
(-) DEDUÇÕES
Impostos sobre Vendas......................... 275.000,00
(=) RECEITA LÍQUIDA................................... 1.000.000,00
(-) CUSTOS DAS VENDAS
Custos Fixos.......................................... 200.000,00
Custos Variáveis.................................... 500.000,00
(=) RESULTADO BRUTO.............................. 300.000,00
(-) DESPESAS
Despesas fixas..................................... 50.000,00
Despesas Variáveis.............................. 150.000,00
(=) RESULTADO DO EXERCÍCIO................ 100.000,00
Pode-se afirmar que a Margem de Contribuição Total é de
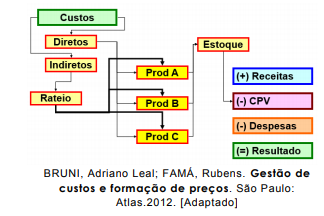 O método de custeio representado nessa figura é o
A Fundação X obteve o valor R$100.000,00 a título de subvenção para manutenção do seu espaço físico. Os trabalhos de manutenção previstos serão iniciados 30 dias depois do recebimento do citado valor, mas o fornecedor do material a ser utilizado no serviço exigiu e a Fundação X pagou um adiantamento de R$30.000,00. De acordo a ITG 2002 (R1) – Entidades sem Finalidade de Lucro, a Fundação X deve efetuar o reconhecimento das transações.
Acerca das informações acima, julgue os itens abaixo.
I. A Fundação X deve reconhecer o valor de R$100.000,00 diretamente no resultado como receita, na data de seu recebimento.
II. A Fundação X deve reconhecer o valor de R$30.000,00 no ativo.
III. A Fundação X deve reconhecer o valor de R$100.000,00 no passivo.
IV. A Fundação X deve reconhecer o valor de R$30.000,00 no resultado como despesa.
Estão CERTOS apenas os itens:
Um determinado fabricante de rodas de ferro para ônibus e caminhões efetua suas vendas diretamente para distribuidores, estes, por sua vez, repassam aos varejistas do ramo. Os únicos custos deste fabricante de rodas são os de produção, ou seja, não incorre custo algum em outras atividades da sua cadeia de valor, como marketing e distribuição. A tabela a seguir apresenta os custos variáveis orçados para o ano de 2017:
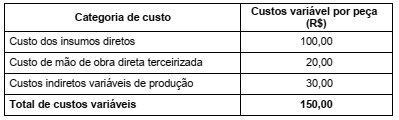
Sabendo que os custos fixos de produção orçados para 2017 são de R$ 500.000,00, para uma produção entre 0 e 20 mil rodas.
O preço de venda orçado é de R$ 200,00 por roda. O preço de venda é praticado para todos os seus distribuidores. Neste
mesmo ano, foi feito orçamento de vendas de um total de 20.000 unidades. Sendo assim, a margem de contribuição orçada para
o ano de 2017 foi de
Certa empresa manufatureira de autopeças produziu, no último ano, um total de 20.000 unidades de velas de ignição, com os custos totais apresentados no quadro a seguir:
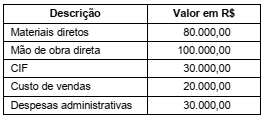
Durante o último ano, esta empresa vendeu 18.000 unidades de velas de ignição a R$ 15,00 cada. O estoque inicial de produtos acabados era composto por 1.000 unidades, com um custo total de R$ 10.000,00. Não havia registros de estoque inicial ou final de produtos em processo.
Com base no Custeio por Absorção, o Resultado Operacional desta empresa manufatureira foi, em reais, de
De acordo com as Normas Brasileiras de Contabilidade emanadas pelo Conselho Federal de Contabilidade (CFC), considerando somente os itens abaixo descritos:
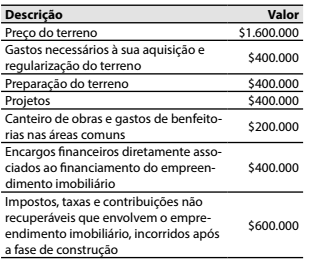
Assinale a alternativa que apresenta o correto valor do
custo de um imóvel objeto de incorporação imobiliária.

 Conheça nossos planos