Questões de Concurso
Sobre ponto de equilíbrio contábil, financeiro e econômico em contabilidade de custos
Foram encontradas 491 questões


O Departamento de Custos disponibilizou as seguintes informações:
· Capacidade total de produção: 20.000 peças por ano.
· Custos Fixos Anuais: R$ 60.000,00.
· Custos Variáveis: R$ 3,00 por unidade produzida.
· Preço de Venda: R$ 9,00 por unidade vendida.
Com base nos dados apresentados, qual é o ponto de equilíbrio econômico se a Indústria Rio Negro Ltda. deseja um lucro anual de R$ 24.000,00?
O Departamento de Custos disponibilizou as seguintes informações:
· Capacidade total de produção: 20.000 peças por ano.
· Custos Fixos Anuais: R$ 60.000,00.
· Custos Variáveis: R$ 3,00 por unidade produzida.
· Preço de Venda: R$ 9,00 por unidade vendida.
Qual a margem de contribuição unitária e qual o ponto de equilíbrio contábil, respectivamente, dessa indústria?
• Custo variável unitário 7,00
• Despesa variável unitária 2,00
• Despesa fixa total 120.000,00
• Investimento realizado, exclusivamente para a produção desse produto 500.000,00
• Preço de venda unitário 15,00
• Retorno mínimo esperado, pela indústria, para o investimento realizado 10%
• O produto atinge o ponto de equilíbrio econômico (PEE) na comercialização de 80.000 unidades
Considerando exclusivamente as informações apresentadas pela indústria R, a contabilidade gerencial para a tomada de decisões e a relação do custo volume lucro, o total dos custos fixos, suportado pela indústria, referente a tal produto, em reais, é
Custos variáveis:
- Matéria-prima R$ 12,00/unidade
- Mão de obra direta R$ 6,00/unidade
Custos fixos indiretos: R$ 18.000,00
Custos fixos diretos: R$ 6.000,00
Despesas fixas: R$ 12.000,00
Despesas variáveis: R$ 3,00/unidade
Comissões de venda: 7% do preço de venda
O preço bruto unitário de venda é R$ 200,00 e os impostos sobre a venda são de 20% sobre a receita bruta de vendas. A Cia. vendeu 1.200 unidades desse produto no mês de agosto.
O ponto de equilíbrio contábil da Cia. Metais Pesados é, em quantidade,
Aumentar o preço unitário de venda e manter constantes as demais variáveis, diminui o ponto de equilíbrio operacional.
Considerando que essas informações sejam as únicas relevantes para a realização da análise de custo, volume e lucro da empresa, julgue o item que se segue.
Na situação em tela, a empresa atingirá o ponto de equilíbrio se vender, pelo menos, R$ 1,7 milhão.
Considerando que essas informações sejam as únicas relevantes para a realização da análise de custo, volume e lucro da empresa, julgue o item que se segue.
Para atingir uma meta de lucro de 10%, mantidos constantes o preço de venda unitário e os custos fixos e variáveis atuais, a empresa deverá vender pelo menos 55.000 unidades do referido produto.
Considerando que essas informações sejam as únicas relevantes para a realização da análise de custo, volume e lucro da empresa, julgue o item que se segue.
Um aumento de 10% no preço de venda, para fazer face a um aumento de R$ 65.000,00 nos custos fixos, mantidos constantes os custos variáveis, implicará um ponto de equilíbrio de mais de R$ 1,55 milhões.
Considerando que essas informações sejam as únicas relevantes para a realização da análise de custo, volume e lucro da empresa, julgue o item que se segue.
Um aumento de 10% nos custos fixos acompanhado de uma redução de 10% nos custos variáveis, mantidos constantes o preço unitário de vendas e a quantidade vendida, provocará um ponto de equilíbrio de mais de 39 mil unidades.

• Quantidade produzida no período: 1.800 unidades.
• Preço de venda: R$ 400,00 por unidade.
• Custo com materiais diretos: R$ 150,00 por unidade.
• Comissões de vendas: R$ 50,00 por unidade.
• Custos fixos: R$ 250.000,00 por período.
• Despesas fixas: R$ 50.000,00 por período
Com base nos dados, o Ponto de Equilíbrio da empresa no período foi de:
Considerando-se os dados da tabela abaixo, referentes à venda de 45.000 unidades de um mesmo produto por uma empresa, é correto afirmar que essa empresa precisará vender 13.000 unidades desse produto para atingir o ponto de equilíbrio.
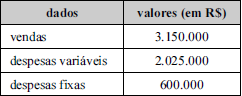
Um aumento no valor dos custos fixos de uma empresa afeta tanto o seu ponto de equilíbrio contábil quanto a margem de contribuição unitária de seus produtos.
O valor da receita de vendas (em reais) que a Cia. Laranja precisa auferir mensalmente para funcionar no Ponto de Equilíbrio Contábil é de
Custos fixos: R$ 21.000,00/mês
Custos variáveis:
Matéria-prima: R$ 9,00/unidade
Mão de obra direta: R$ 4,00/unidade
Despesas fixas: R$ 5.000,00/mês
Despesas variáveis: R$ 2,00/unidade
Comissões sobre venda: 10% do preço de venda
Informações adicionais:
Preço de venda: R$ 100,00/unidade
Impostos sobre a venda: 10% da receita de vendas
Quantidade vendida: 700 unidades
Considere os dados, a seguir, extraídos dos relatórios gerenciais de uma empresa.
Faturamento Total ................. R$ 12.000,00
Despesas Fixas ...................... R$ 1.000,00
Despesas Variáveis ................ R$ 3.000,00
Custos Fixos ........................... R$ 2.000,00
Custos Variáveis ..................... R$ 5.000,00
Capital Social ........................ R$ 50.000,00
Quantidade vendida ........... 1.000 unidades
Assinale a alternativa que apresenta, corretamente, o valor do ponto de equilíbrio (em reais).
Avalie os fatos a seguir e responda às questões 46, 47, 48, 49 e 50:
1. Integralização em dinheiro de capital social de uma companhia de economia mista no valor total de R$100.000.
2. Aquisição de equipamentos no valor de R$80.000 sendo R$30.0000 em dinheiro e o restante financiado a longo prazo.
3. Aquisição de 20 (vinte) peças para revenda no valor de R$50 cada, para pagamento em duas parcelas iguais vencíveis em 30 e 60 dias.
4. Aquisição de móveis e utensílios no valor de R$40.000 a vista.
5. Aquisição, à vista, de 10 (dez) peças para revenda no valor de R$45 cada.
6. Venda de 15 (quinze) peças a prazo, por R$80 cada.
7. Pagamento da parcela dos fornecedores dos primeiros trinta dias.
8. Recebimento do valor integral de Clientes.
9. Apropriação das despesas administrativas no valor de R$100 a serem pagas no mês seguinte.
10. Pagamento de 10% referente à Comissão com base no valor da venda total.
O valor do estoque final no caso da utilização do critério de avaliação de estoque PEPS (primeiro a entrar, primeiro a sair) foi de
Avalie os fatos a seguir e responda às questões 46, 47, 48, 49 e 50:
1. Integralização em dinheiro de capital social de uma companhia de economia mista no valor total de R$100.000.
2. Aquisição de equipamentos no valor de R$80.000 sendo R$30.0000 em dinheiro e o restante financiado a longo prazo.
3. Aquisição de 20 (vinte) peças para revenda no valor de R$50 cada, para pagamento em duas parcelas iguais vencíveis em 30 e 60 dias.
4. Aquisição de móveis e utensílios no valor de R$40.000 a vista.
5. Aquisição, à vista, de 10 (dez) peças para revenda no valor de R$45 cada.
6. Venda de 15 (quinze) peças a prazo, por R$80 cada.
7. Pagamento da parcela dos fornecedores dos primeiros trinta dias.
8. Recebimento do valor integral de Clientes.
9. Apropriação das despesas administrativas no valor de R$100 a serem pagas no mês seguinte.
10. Pagamento de 10% referente à Comissão com base no valor da venda total.
Considerando que a retirada do estoque é realizada pelo critério de Custo Médio Ponderado, o valor do Lucro Operacional Líquido é

 Conheça nossos planos