Questões de Concurso
Sobre margem de contribuição em contabilidade de custos
Foram encontradas 342 questões


Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
AGEPAR
Prova:
CESPE / CEBRASPE - 2026 - AGEPAR - Especialista em Regulação - Especialidade Economia |
Q4408895
Contabilidade de Custos
Uma indústria fabrica os produtos Alfa e Beta com a utilização de uma máquina cuja capacidade mensal disponível é de
4.800 horas, constituindo o fator limitante da produção. A empresa consegue vender toda a quantidade produzida dos dois produtos.
As informações unitárias estão expressas na tabela a seguir.
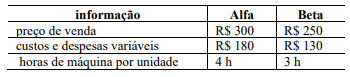
Nessa situação hipotética, considerando-se que a empresa busca maximizar sua margem de contribuição total e que a capacidade da máquina é o único fator limitante, a prioridade de produção deve ser atribuída
Nessa situação hipotética, considerando-se que a empresa busca maximizar sua margem de contribuição total e que a capacidade da máquina é o único fator limitante, a prioridade de produção deve ser atribuída
Ano: 2026
Banca:
FGV
Órgão:
DATAPREV
Prova:
FGV - 2026 - DATAPREV - Analista de Tecnologia da Informação – Gestão Econômico-Financeira |
Q4391152
Contabilidade de Custos
Uma entidade, que presta serviços de consultoria de tecnologia,
vende, apenas, um tipo de serviço, cujo preço é fixo para todos.
Além disso, a entidade paga uma gratificação de 20% sobre o preço
aos empregados que vendem o serviço.
No primeiro semestre de 2026, a entidade apresentou ponto de equilíbrio contábil de 15 consultorias.
Neste semestre, os custos e as despesas fixas foram de R$ 45.000.
Assinale a opção que indica o preço do serviço no primeiro semestre de 2026.
No primeiro semestre de 2026, a entidade apresentou ponto de equilíbrio contábil de 15 consultorias.
Neste semestre, os custos e as despesas fixas foram de R$ 45.000.
Assinale a opção que indica o preço do serviço no primeiro semestre de 2026.
Ano: 2026
Banca:
FGV
Órgão:
DATAPREV
Prova:
FGV - 2026 - DATAPREV - Analista de Tecnologia da Informação – Gestão Econômico-Financeira |
Q4391133
Contabilidade de Custos
Uma fabricante apresenta receita anual de R$ 2.000.000, custos
variáveis de R$ 1.200.000, custos operacionais fixos de R$ 400.000
e despesas financeiras de R$ 160.000, que permanecerão
constantes no cenário projetado.
O plano comercial prevê aumento de 6% no volume vendido, sem alteração do preço unitário, do custo variável unitário ou dos gastos fixos. Há capacidade produtiva para atender à expansão. Desconsidere outros resultados.
O aumento percentual do lucro antes do imposto sobre a renda, será de
O plano comercial prevê aumento de 6% no volume vendido, sem alteração do preço unitário, do custo variável unitário ou dos gastos fixos. Há capacidade produtiva para atender à expansão. Desconsidere outros resultados.
O aumento percentual do lucro antes do imposto sobre a renda, será de
Ano: 2026
Banca:
FGV
Órgão:
DATAPREV
Prova:
FGV - 2026 - DATAPREV - Analista de Tecnologia da Informação – Contabilidade |
Q4389217
Contabilidade de Custos
Uma entidade presta serviços de tecnologia. A entidade iniciou o
mês de julho de 2026 prestando serviços a três clientes, X, Y e Z.
Os preços cobrados pelos serviços prestados aos clientes X, Y e Z
eram, respectivamente, R$ 50.000, R$ 70.000 e R$ 90.000,
enquanto os custos e as despesas variáveis eram de R$ 20.000, R$
30.000 e R$ 40.000, respectivamente.
Em 01/07/2026, havia apenas um especialista trabalhando na
entidade. A entidade constatou que o serviço em X, Y e Z
demandava, respectivamente, 50, 70 e 85 horas de trabalho do
especialista. No entanto, o especialista poderia trabalhar, apenas,
160 horas no mês.
Considerando que a entidade tinha como objetivo principal o retorno financeiro, deve-se percorrer a seguinte ordem de prioridade de clientes para a prestação de serviços:
Considerando que a entidade tinha como objetivo principal o retorno financeiro, deve-se percorrer a seguinte ordem de prioridade de clientes para a prestação de serviços:
Ano: 2026
Banca:
FGV
Órgão:
DATAPREV
Prova:
FGV - 2026 - DATAPREV - Analista de Tecnologia da Informação – Contabilidade |
Q4389216
Contabilidade de Custos
Uma entidade prestadora de serviços de consultoria apresentava,
em janeiro de 2026, ponto de equilíbrio financeiro de 140 horas.
Cada hora de consultoria era vendida por R$ 600.
Já os custos e as despesas fixos eram os seguintes:
• Aluguel: R$ 12.000;
• Depreciação: R$ 8.000; e
• Salários: R$ 16.000.
A entidade decidiu aumentar, em fevereiro de 2026, o preço da hora cobrada para R$ 640, mantendo todos os outros valores inalterados.
Desse modo, em fevereiro de 2026, o ponto de equilíbrio financeiro foi de
Ano: 2026
Banca:
VUNESP
Órgão:
TCE-SP
Prova:
VUNESP - 2026 - TCE-SP - Auditor de Controle Externo - Ciências Contábeis |
Q4382229
Contabilidade de Custos
A empresa ABC fabrica apenas o produto K e iniciou o
ano de X1 com a seguinte projeção:
– Preço de venda unitário: R$ 37,50 – Percentual de Margem de Contribuição sobre a receita líquida: 40% – Custos fixos, considerando o intervalo relevante de produção: R$ 480.000,00
Para que a empresa no ano de X1 tenha um resultado operacional de R$ 120.000,00, quantas unidades deverá vender?
– Preço de venda unitário: R$ 37,50 – Percentual de Margem de Contribuição sobre a receita líquida: 40% – Custos fixos, considerando o intervalo relevante de produção: R$ 480.000,00
Para que a empresa no ano de X1 tenha um resultado operacional de R$ 120.000,00, quantas unidades deverá vender?
Ano: 2026
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2026 - CFC - Bacharelado em Ciências Contábeis - 2º Exame |
Q4374180
Contabilidade de Custos
Uma empresa está estudando quais quantidades deve produzir para chegar aos seus pontos de equilíbrio contábil, econômico
e financeiro.
Para isso, seu contador levantou as seguintes informações referentes ao mês de junho de 2026:
• Custos fixos: R$ 400.000,00; • Despesas fixas: R$ 100.000,00; • Custos variáveis: R$ 200,00/unidade; • Despesas variáveis: R$ 50,00/unidade; • Preço unitário de venda: R$ 750,00; • Custo de oportunidade: R$ 500.000,00; • Parcela não desembolsável dos custos: R$ 250.000,0
Com base nos dados levantados pelo contador, os pontos de equilíbrio contábil, econômico e financeiro dessa empresa são, respectivamente,
Ano: 2026
Banca:
FGV
Órgão:
CFC
Prova:
FGV - 2026 - CFC - Bacharelado em Ciências Contábeis - 2º Exame |
Q4374179
Contabilidade de Custos
Uma loja vendia mochilas. Em 01/08/2026 não havia mochilas em estoque. Na data, a loja adquiriu 200 mochilas pelo total de
R$ 16.000,00. O frete pago para o recebimento das mochilas foi de R$ 400,00.
Em agosto de 2026, 180 mochilas foram vendidas, sendo que a receita da loja foi de R$ 36.000,00. A loja paga comissão a seus vendedores de 5% sobre o preço da mochila vendida.
A margem de contribuição unitária da mochila foi de
Em agosto de 2026, 180 mochilas foram vendidas, sendo que a receita da loja foi de R$ 36.000,00. A loja paga comissão a seus vendedores de 5% sobre o preço da mochila vendida.
A margem de contribuição unitária da mochila foi de
Ano: 2026
Banca:
FAFIPA
Órgão:
MatinhosPREV - PR
Prova:
FAFIPA - 2026 - MatinhosPREV - PR - Contador |
Q4358177
Contabilidade de Custos
Uma empresa comercializa determinado produto pelo preço unitário de R$ 100,00. Os custos e
despesas variáveis correspondem a R$ 62,00 por unidade. Os custos e despesas fixos mensais totalizam
R$ 152.000,00.
Desconsiderando tributos e outros efeitos, o ponto de equilíbrio contábil, em unidades, será de:
Desconsiderando tributos e outros efeitos, o ponto de equilíbrio contábil, em unidades, será de:
Ano: 2026
Banca:
FAFIPA
Órgão:
MatinhosPREV - PR
Prova:
FAFIPA - 2026 - MatinhosPREV - PR - Contador |
Q4358175
Contabilidade de Custos
Uma indústria vende determinado produto por R$ 250,00 a unidade. Para cada unidade vendida,
incorre em custo variável de fabricação de R$ 110,00 e despesas variáveis de venda de R$ 30,00. Os
custos e despesas fixos do período totalizam R$ 180.000,00.
Considerando a lógica do custeio variável para fins gerenciais, desconsiderando tributos sobre vendas e outros efeitos, a margem de contribuição unitária desse produto é:
Considerando a lógica do custeio variável para fins gerenciais, desconsiderando tributos sobre vendas e outros efeitos, a margem de contribuição unitária desse produto é:
Q4327460
Contabilidade de Custos
O ponto de equilíbrio é definido quando a receita é idêntica aos custos. Se os custos são custos totais (operação e
depreciação), chama-se de ponto de equilíbrio operacional (PEO); se excluem-se os custos relativos à depreciação ou
outros custos que não representem saída de caixa, temos o Ponto de Equilíbrio de Caixa (PEcx). Uma empresa tem um
produto cujo preço de venda é de R$ 21,00; custo variável unitário = R$ 13,00; custo fixo de operação = R$ 80.000,00;
depreciação = R$ 20.000,00. O PEO e o PEcx, em unidades vendidas, são:
Ano: 2026
Banca:
Ibest
Órgão:
SESC-DF
Prova:
Ibest - 2026 - SESC-DF - Analista de Suporte à Gestão (Financeiro) |
Q4304727
Contabilidade de Custos
Supondo que uma empresa que produz um único tipo
de produto, cuja margem de contribuição de R$ 200,00,
e que seus custos e despesas fixas totalizam R$
600.000,00, sendo que desse total, R$ 100.000,00 são
despesas não desembolsáveis, é correto afirmar que,
para atingir o ponto de equilíbrio financeiro, a empresa
deverá produzir
Ano: 2026
Banca:
Quadrix
Órgão:
SEDES-DF
Prova:
Quadrix - 2026 - SEDES-DF - Especialista em Desenvolvimento e Assistência Social (EDAS) | Especialidade: Ciências Contábeis |
Q4299530
Contabilidade de Custos
Uma empresa avaliou vender parte adicional de sua produção
a um ente público. Atualmente, o preço unitário de venda
seria de R$ 100, e o custo variável unitário seria de R$ 50. Para
vencer a contratação pública, a empresa deveria conceder
desconto de 20% sobre o preço atual. A quantidade vendida ao
ente público representaria acréscimo de 30% sobre o volume
atualmente vendido. Não haveria aumento dos custos fixos, e
a inadimplência esperada do ente público seria nula. Embora
o prazo médio de recebimento tivesse aumentado, a empresa
não possuía restrição relevante de caixa nem custo financeiro
material associado ao prazo adicional.
Com base nessa situação hipotética, assinale a opção correta.
Com base nessa situação hipotética, assinale a opção correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Jardinópolis - SP
Prova:
VUNESP - 2026 - Prefeitura de Jardinópolis - SP - Contador II |
Q4293561
Contabilidade de Custos
Texto associado
Com base no enunciado a seguir, responda a questão.
Uma empresa industrial apesenta atualmente as seguintes informações:
preço de venda: R$ 75;
margem de contribuição: 40%;
custos Fixos: R$ 75.000/mês;
quantidade fabricada e vendida: 3.000 unidades por mês.
Um estudo aponta que, se houver um aumento de
R$ 8.000 em propaganda (custo fixo), as vendas aumentariam 15% (não há alteração no preço e demais custos).
O efeito sobre o resultado operacional
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Jardinópolis - SP
Prova:
VUNESP - 2026 - Prefeitura de Jardinópolis - SP - Contador II |
Q4293560
Contabilidade de Custos
Texto associado
Com base no enunciado a seguir, responda a questão.
Uma empresa industrial apesenta atualmente as seguintes informações:
preço de venda: R$ 75;
margem de contribuição: 40%;
custos Fixos: R$ 75.000/mês;
quantidade fabricada e vendida: 3.000 unidades por mês.
Qual é o percentual da atual margem de segurança
(considere arredondamento para duas casas decimais)?
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Brusque - SC
Prova:
FEPESE - 2026 - Prefeitura de Brusque - SC - Economista |
Q4260708
Contabilidade de Custos
O Município de Brusque (SC) avalia a implantação
de um projeto de prestação de serviços públicos. Para
a análise econômico-financeira, foram estimados custos fixos mensais de R$10.000,00 e um retorno mínimo
esperado de R$2.000,00 mensais sobre o capital
investido. Cada unidade do serviço prestado gera uma
receita de R$50,00 e possui custo variável de R$30,00.
Considerando o conceito de ponto de equilíbrio econômico, o número mínimo de unidades para atingir o resultado esperado é:
Considerando o conceito de ponto de equilíbrio econômico, o número mínimo de unidades para atingir o resultado esperado é:
Ano: 2026
Banca:
Quadrix
Órgão:
CRT - SP
Prova:
Quadrix - 2026 - CRT - SP - Analista Administrativo |
Q4253785
Contabilidade de Custos
Texto associado
Uma indústria vendeu o seu produto a R$ 120, com
custo variável unitário de R$ 70 e custos fixos mensais de
R$ 100.000.
Com base nessa situação hipotética, julgue o item a seguir.
O ponto de equilíbrio contábil da empresa será de
2.000 unidades vendidas.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
CESAMA
Prova:
INSTITUTO AOCP - 2026 - CESAMA - Analista de Saneamento – Contador |
Q4251184
Contabilidade de Custos
Uma indústria do setor têxtil atua na produção e
comercialização de blusas femininas clássicas.
Cada unidade é vendida por R$ 45 e possui custo
variável unitário de R$ 15. A empresa ainda
pretende obter um lucro desejado de R$ 30.000 e
incorre mensalmente em custos fixos de R$ 10.000
com aluguel da fábrica, R$ 3.000 com depreciação
das máquinas e R$ 50.000 com salários do pessoal
da produção. Com base nessas informações, é
correto afirmar que o ponto de equilíbrio financeiro
(PEF), em unidades, é
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
ARSAL
Prova:
CESPE / CEBRASPE - 2026 - ARSAL - Analista de Regulação - Especialidade: Ciências Contábeis |
Q4250379
Contabilidade de Custos
Julgue o seguinte item, concernente ao estudo da relação custo versus volume versus lucro.
O risco da alavancagem operacional está relacionado a um eventual aumento de vendas, em razão da forma desproporcional do impacto desse aumento sobre os custos de produção.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
ARSAL
Prova:
CESPE / CEBRASPE - 2026 - ARSAL - Analista de Regulação - Especialidade: Ciências Contábeis |
Q4250378
Contabilidade de Custos
Em relação a custos para avaliação de estoques e para tomada de decisões, bem como a sistemas de custos e informações gerenciais, julgue o item que se segue.
A margem de contribuição unitária é uma variável que permite a identificação dos produtos mais lucrativos, servindo também para indicar os produtos cuja fabricação deve ser incentivada nos casos em que houver limitações na capacidade produtiva.

 Conheça nossos planos