Questões de Concurso
Sobre departamentalização em contabilidade de custos em contabilidade de custos
Foram encontradas 73 questões


Atenção: Para responder à questão considere as informações a seguir.
A empresa Camarão&Polvo faz o processamento de frutos do mar para revenda de congelados em supermercados. Sua fábrica possui três departamentos operacionais (Limpar, Embalar e Congelar).
A tabela abaixo apresenta os valores para o ano de X1 referentes aos custos indiretos de fabricação, e quantidade de horas de mão de obra direta e horas-máquina consumidas no período.

Para a produção de camarão congelado, o consumo de horas foi distribuído da seguinte maneira:
I. Departamento “Limpar”: 8.000 horas de mão de obra direta; 600 horas-máquina.
II. Departamento “Embalar”: 3.000 horas de mão de obra direta; 1.500 horas-máquina.
III. Departamento “Congelar”: 1.000 horas de mão de obra direta; 3.500 horas-máquina.
Considerando que o supervisor da Indústria ABC Ltda. trabalhou o equivalente há 240 horas, os gastos registrados pela empresa com este funcionário foi de R$20.400,00 e que o número de horas nos departamentos foi assim registrado:
- Prensa – 120 horas
- Usinagem – 80 horas
- Acabamento – 40 horas
Qual valor deverá ser rateado ao departamento denominado “usinagem”?
Analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) A mão de obra utilizada na realização de serviços contábeis, sempre deve ser considerada despesa, independente da atividade da empresa.
( ) A perda normal de material no processo produtivo de uma empresa de manufatura, deve ser considerada custo.
( ) O salário do departamento de faturamento de uma empresa de manufatura deve ser classificado como custo.
( ) Os custos dos produtos são reconhecidos contabilmente no momento da venda.
O departamento de produção da fábrica de guarda chuvas “Molhe Bem” apresentou à contabilidade, em determinado mês, os seguintes dados da produção:
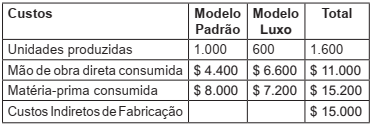
A empresa distribui seus custos indiretos de fabricação
de acordo com a mão de obra direta. Os custos
unitários dos produtos são respectivamente:
A Indústria PODEROSA deseja ratear seu aluguel da fábrica no valor de R$ 30.000,00 através dos seus departamentos, conforme área utilizada:
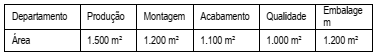
De acordo com os dados apresentados, é correto afirmar que o
valor rateado por departamento corresponde a:
Determinada empresa industrial fabrica os produtos A e B e dispõe de um departamento de serviço e de um de produção. A tabela seguinte mostra informações relativas a determinado período de apuração de custos desses produtos.
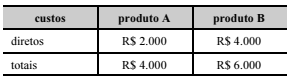
Os custos indiretos próprios do departamento de produção, que somaram R$ 3.000, bem como os custos indiretos recebidos por rateio do departamento de serviço da fábrica, foram alocados aos produtos na proporção dos seus custos diretos.
O total dos custos indiretos do departamento de serviço dessa
empresa corresponde a
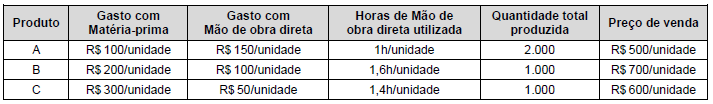
Os custos indiretos totais incorridos no mês de abril de 2018 foram R$ 200.000,00 e são alocados aos produtos em função da quantidade de horas de mão de obra direta total utilizada, tendo em vista que a Cia. Chuva Fina utiliza o método de custeio por absorção. Com base nessas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção do mês de abril de 2018 para os produtos A, B e C foram, respectivamente, em reais,
I. A matéria-prima que, no momento de sua entrada no estoque, representa um investimento, passa a ser considerado custo quando de sua utilização na produção e torna-se despesa quando o produto produzido é vendido. II. As perdas normais de matérias-primas durante o processo de produção fazem parte do custo dos produtos fabricados, pois representam um sacrifício necessário para a obtenção dos produtos. III. Os departamentos de serviços não atuam diretamente na produção e sua finalidade é de prestar serviços aos departamentos. No método do custeio por absorção, os custos dos departamentos de serviços não são apropriados diretamente aos produtos.
Com base nessas afirmativas, é CORRETO afirmar que:
Texto 5A2AAA
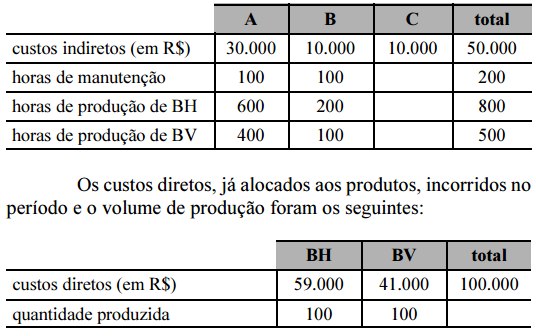
Determinada empresa, que utiliza o método de custeio por absorção, fabrica bicicletas ergométricas do tipo horizontal (BH) e do tipo vertical (BV). Nessa empresa, A e B são os departamentos de produção e C é o departamento de manutenção. O quadro a seguir mostra os custos indiretos incorridos em determinado período e as bases para alocação.
Texto 5A2AAA
Determinada empresa, que utiliza o método de custeio por absorção, fabrica bicicletas ergométricas do tipo horizontal (BH) e do tipo vertical (BV). Nessa empresa, A e B são os departamentos de produção e C é o departamento de manutenção. O quadro a seguir mostra os custos indiretos incorridos em determinado período e as bases para alocação.
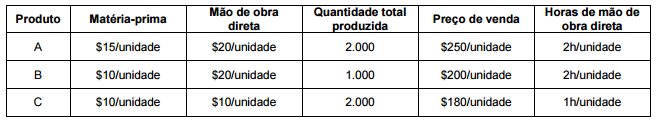
Os custos indiretos totais incorridos no mês de dezembro de 2015 totalizaram R$ 360.000,00 e a Cia. Líder os aloca aos produtos em função da quantidade total de horas de mão de obra direta utilizada. Com base nestas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção, no mês de dezembro de 2015, para os produtos A, B e C foram, respectivamente, em reais,

 Conheça nossos planos