Questões de Concurso Comentadas sobre testes, procedimentos e técnicas de auditoria em auditoria

Foram encontradas 2.024 questões

Q965516 Auditoria

No início de suas atividades de auditoria em uma empresa, um auditor independente, após a leitura dos manuais de utilização dos sistemas de compras da entidade, realizou questionamentos sobre o regime de alçadas e acompanhou o uso desses sistemas na prática, para verificar a eficácia e o desenho da operacionalização dos sistemas. Ele solicitou a um funcionário da empresa auditada que realizasse pedidos de compras fora de sua alçada estipulada nos manuais, para verificar se o sistema exibia algum erro.

Nesse caso, o auditor realizou um teste

Alternativas
Q965514 Auditoria
De acordo com as Normas Brasileiras de Contabilidade emitidas pelo Conselho Federal de Contabilidade, ao examinar se todas as transações e contas que deveriam ser registradas nas demonstrações contábeis realmente o foram, o auditor independente verifica afirmação referente à
Alternativas
Q965513 Auditoria
Com o objetivo de confirmar os saldos bancários apresentados, o auditor, por meio de cartas registradas, solicita as informações pertinentes às instituições bancárias das quais a empresa auditada seja cliente. Nesse caso, o auditor realiza uma
Alternativas
Q965512 Auditoria
A realização de comparações entre informações e entre indicadores contábeis e a análise de relações entre contas e de relações plausíveis entre dados financeiros e não financeiros são procedimentos característicos
Alternativas
Q964882 Auditoria

Leia o trecho a seguir, a respeito do papel do auditor na análise de um sistema de controle interno, e assinale a alternativa que complemente CORRETAMENTE o texto:


Quando o auditor critica um sistema de controle interno, suas deduções têm como base fatos de evidências documentadas durante a fase de levantamento do processo. Daí a grande importância da confirmação do fluxo levantado, junto aos colaboradores envolvidos no processo, para a formalização de seu “de acordo” sobre o entendimento dos procedimentos, objetivos e riscos envolvidos, antes de qualquer conclusão sobre a performance dos controles que os suportam.

Após essa confirmação, cabe ao auditor avaliar se cada objetivo envolvido na execução dos procedimentos desenvolvidos no processo apresenta os correspondentes riscos identificados em sua operação, devidamente suportados pelos controles existentes, de tal forma que possibilitem:

Alternativas
Q2047938 Auditoria
Cabe ao auditor identificar e atestar a validade de qualquer afirmação, aplicando os procedimentos adequados a cada caso, na extensão e profundidade que cada caso requer, até a obtenção de provas materiais que comprovem, satisfatoriamente, a afirmação analisada.
O exame físico é a verificação in loco que deverá proporcionar ao auditor a formação de opinião quanto à existência física do objeto ou item examinado. O exame físico não existe por si só, é um procedimento complementar para que o auditor possa certificar-se em exames posteriores, como no procedimento de confirmação, de que há uma correspondência contábil.
Assinale a alternativa que indica o procedimento que NÃO deve constar no exame físico realizado pelo auditor, e sim em procedimentos posteriores.
Alternativas
Q2047937 Auditoria

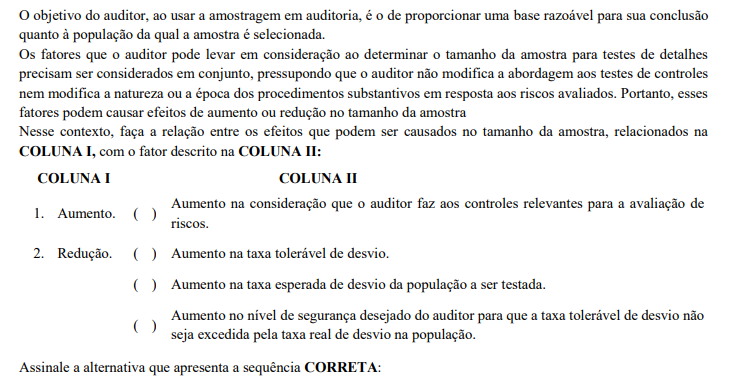
Imagem associada para resolução da questão

Alternativas
Q2047935 Auditoria
Amostragem em auditoria é a aplicação de procedimentos de auditoria em menos de 100% dos itens da população relevante para fins de auditoria, de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite o auditor concluir sobre toda a população.
São considerados métodos principais existentes para o auditor selecionar amostras, EXCETO:
Alternativas
Q2009777 Auditoria
De acordo com a norma de auditoria NBC TA 520, que trata do uso de procedimentos analíticos pelo auditor, o termo procedimento analítico significa avaliações de informações contábeis por meio de análise das relações plausíveis entre dados financeiros e não financeiros. Se os procedimentos analíticos executados de acordo com esta Norma identificam flutuações ou relações que são inconsistentes com outras informações relevantes ou que diferem dos valores esperados de maneira significativa, o auditor deve examinar essas diferenças por meio de indagação à administração e obtenção de evidência de auditoria apropriada e relevante para as respostas da administração, e aplicação de outros procedimentos de auditoria conforme necessário nas circunstâncias. Sendo assim, com base nesta Norma, considere as afirmativas a seguir:
I. A evidência de auditoria relevante para as respostas da administração pode ser obtida por meio da avaliação dessas respostas levando em consideração o entendimento do auditor sobre a entidade e seu ambiente, e com outra evidência de auditoria obtida no decurso da auditoria. II. A necessidade de realizar novos procedimentos de auditoria adicionais surge quando a administração fornece uma explicação, que juntamente com a evidência de auditoria relevante obtida para a resposta da administração, é considerada adequada. III. As indagações do auditor junto à administração, raramente, fornecem informações adequadas, uma vez que a administração está frequentemente em posição privilegiada para perpetrar fraudes. Por conseguinte, o auditor deve preterir as respostas da administração às indagações em favor das evidências de auditoria obtidas no decurso da auditoria.
Alternativas
Q2009776 Auditoria
De acordo com a norma de auditoria NBC TA 530, que trata da amostragem em auditoria, risco de amostragem é o risco de que a conclusão do auditor, com base em amostra, pudesse ser diferente se toda a população fosse sujeita ao mesmo procedimento de auditoria. Segundo essa Norma, o risco de amostragem pode levar a dois tipos de conclusões errôneas:
1º. No caso de teste de controles, em que os controles são considerados mais eficazes do que realmente são ou no caso de teste de detalhes, em que não seja identificada distorção relevante, quando, na verdade, ela existe; e 2º. No caso de teste de controles, em que os controles são considerados menos eficazes do que realmente são ou no caso de teste de detalhes, em que seja identificada distorção relevante, quando, na verdade, ela não existe.
Sendo assim, assinale a alternativa CORRETA.
Alternativas
Q2009770 Auditoria
De acordo com a norma de auditoria NBC TA 505, que trata do uso de procedimentos de confirmação externa pelo auditor, confirmação externa é a evidência de auditoria obtida como resposta por escrito direta para o auditor de um terceiro, a parte que confirma, em papel, no formato eletrônico ou outro meio. Sendo assim, com base nesta Norma, considere as afirmativas a seguir:
I. Solicitação de confirmação negativa é a solicitação de que a parte que confirma responda diretamente ao auditor somente se discorda das informações fornecidas na solicitação. II. Solicitação de confirmação negativa é a solicitação de que a parte que confirma responda diretamente ao auditor indicando se concorda ou discorda das informações na solicitação, ou forneça as informações solicitadas. III. Exceção é a resposta que indica uma diferença entre as informações para as quais se solicitou confirmação ou diferença entre os registros da entidade e as informações fornecidas pela parte que confirma.
Alternativas
Q2009769 Auditoria
A norma de auditoria NBC TA 500 define o que constitui evidência de auditoria na auditoria de demonstrações contábeis e trata da responsabilidade do auditor na definição e execução de procedimentos de auditoria para a obtenção de evidência de auditoria apropriada e suficiente que permita a obtenção de conclusões razoáveis para fundamentar a opinião do auditor. Com relação aos procedimentos de auditoria para obtenção de evidência de auditoria, assinale a alternativa CORRETA.
Alternativas
Q2000235 Auditoria

A revisão analítica inclui-se entre os procedimentos de auditoria, atendo-se a aspectos como:


I. análise, sem exceção, de todos os valores componentes dos demonstrativos financeiros.


II. comprovação da existência da transação.


III. observações pessoais dos auditores internos.


IV. avaliação da gestão, com base apenas no exame dos documentos comprobatórios das transações contábeis.


Está(ão) correta(s) apenas

Alternativas
Q1854415 Auditoria
Os procedimentos de auditoria que compreendem determinações de variações e de relações entre dados financeiros e não financeiros são denominados procedimentos
Alternativas
Ano: 2018 Banca: IDIB Órgão: CREMERJ Prova: IDIB - 2018 - CREMERJ - Contador |
Q1773836 Auditoria
Diversas são as técnicas de auditorias a serem aplicadas com o objetivo de obter informações válidas e satisfatórias para que o auditor possa fundamentar sua opinião acerca da matéria auditada. Assim correlacione as técnicas a seguir enumeradas na primeira coluna com a sua definição resumida apresentada na segunda coluna.
1 Confirmação 2 Inspeção Física 3 Rastreamento 4 Conferência de Cálculos 5 Indagação Escrita ou Oral
( ) Uso de entrevistas e questionários junto ao pessoal da unidade auditada; ( ) Investigação minuciosa, com exame documen-tos, setores, unidades e procedimentos interligados, visando a dar segurança à opinião do auditor; ( ) Exame usado para testar a efetividade dos controles, principalmente com relação a qualidade e quantidade do item auditado; ( ) Consiste em obter confirmações das informa-ções externas na fonte da origem dos dados; ( ) Revisão das memórias de cálculos ou a confir-mação dos valores existentes por meio de elementos correlacionados com a informação.
Assinale a sequência correta de cima para baixo:

Alternativas
Ano: 2018 Banca: IDIB Órgão: CREMERJ Prova: IDIB - 2018 - CREMERJ - Contador |
Q1773824 Auditoria
A contabilidade para obter a perfeita aplicação de suas funções de registrar, controlar e orientar, utiliza-se de um conjunto de procedimentos, os quais são conhecidos como técnicas contábeis. Assinale a alternativa em que a afirmativa não está correta.
Alternativas
Q1323995 Auditoria
Os procedimentos de Auditoria Interna que visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade denominam-se testes
Alternativas
Q1321452 Auditoria
Considerando os testes de observância, assinale a afirmação FALSA.
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente |
Q1305675 Auditoria
Com referência a “trabalhos de revisão de demonstrações contábeis”, assinale a opção CORRETA.
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente |
Q1305673 Auditoria
Em um trabalho de asseguração diferente de auditoria e revisão, entre os aspectos elencados a seguir, qual deles NÃO SE ENCONTRA entre os objetivos do auditor independente quando está executando trabalhos desta natureza?
Alternativas
Respostas
821: B
822: D
823: C
824: C
825: A
826: D
827: B
828: A
829: B
830: B
831: C
832: A
833: A
834: C
835: D
836: B
837: B
838: D
839: A
840: B