Questões de Concurso
Comentadas sobre testes, procedimentos e técnicas de auditoria em auditoria
Foram encontradas 2.024 questões


As informações que fundamentam os resultados da Auditoria Interna são denominadas de:
Marque a alternativa CORRETA:
Após a conciliação bancária, o saldo correto da conta contábil corresponde a:
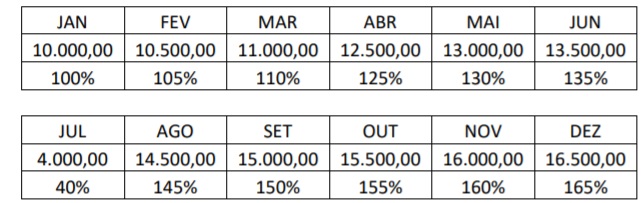
Considerando o disposto na NBC TA 330, qual o tipo de procedimento que utiliza o apresentado como uma de suas ferramentas?
Considerando-se a NBC TA 505 – Confirmações Externas, o objetivo do auditor, ao usar procedimentos de confirmação externa, é planejar e executar tais procedimentos para obter evidência de auditoria relevante e confiável.
Para fins das normas de auditoria, os termos a seguir possuem os significados a eles atribuídos, EXCETO:
Sobre esse tema, analise os dois conceitos abaixo:
1. Consiste em avaliação das informações feitas por meio de estudo das relações plausíveis entre dados financeiros e não financeiros. Inclui também a investigação de flutuações e relações identificadas que sejam inconsistentes com outras informações relevantes ou que se desviem significativamente dos valores previstos. 2. Representa uma evidência de auditoria obtida pelo auditor como resposta escrita de terceiro ao auditor, em forma escrita, eletrônica ou em outra mídia. Frequentemente é relevante no tratamento de afirmações associadas a certos saldos contábeis e seus elementos. Contudo, não precisa se restringir apenas a saldos contábeis.
Os conceitos são referentes, respectivamente, aos procedimentos de auditoria:
I. O uso da teoria das probabilidades para avaliar os resultados das amostras, incluindo a mensuração do risco de amostragem. II. Seleção aleatória dos itens da amostra. III. Seleção de no mínimo 10 (dez) por cento dos itens que constituem a população.
Quais estão corretas?
Determinada empresa registrou a perda total de um bem tangível do seu imobilizado, no entanto não foi efetuada a correta interrupção da depreciação do referido bem, o que ocasionou uma superavaliação na conta de despesa identificada em auditoria anual. O parecer de auditoria será emitido com ressalva expondo o risco de superavaliação da conta analítica.
Considerando essa situação hipotética e sabendo que o registro dos bens necessários à manutenção das atividades da entidade acontecerá no ativo imobilizado, devendo ser depreciado com o registro em conta redutora no ativo não circulante, com sua contrapartida no grupo de resultado em custos ou despesas, conforme a designação do bem e do perfil de atividade econômica da entidade, julgue o item que se segue.
O auditor deve comunicar aos responsáveis pela governança o
efeito de distorções não corrigidas relacionadas a períodos
anteriores sobre as classes relevantes de transações, saldos
contábeis ou divulgação, e sobre as demonstrações contábeis
como um todo.
Determinada empresa registrou a perda total de um bem tangível do seu imobilizado, no entanto não foi efetuada a correta interrupção da depreciação do referido bem, o que ocasionou uma superavaliação na conta de despesa identificada em auditoria anual. O parecer de auditoria será emitido com ressalva expondo o risco de superavaliação da conta analítica.
Considerando essa situação hipotética e sabendo que o registro dos bens necessários à manutenção das atividades da entidade acontecerá no ativo imobilizado, devendo ser depreciado com o registro em conta redutora no ativo não circulante, com sua contrapartida no grupo de resultado em custos ou despesas, conforme a designação do bem e do perfil de atividade econômica da entidade, julgue o item que se segue.
O auditor deve solicitar representação formal da administração
e, quando apropriado, dos responsáveis pela governança, para
que esclareçam se acreditam que os efeitos de distorções não
corrigidas são irrelevantes, individualmente e em conjunto,
para as demonstrações contábeis como um todo.

 Conheça nossos planos