Questões de Concurso Comentadas sobre auditoria
Foram encontradas 8.289 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154813
Auditoria
Os auditores internos realizam testes de observância para obter maior grau de razoabilidade na segurança de que os controles internos, aprovados e implantados pela administração, estão sendo devidamente utilizados por executores e executivos.
Quando o auditor interno verifica os registros e os documentos dos bens tangíveis, visando a minimizar os riscos existentes com relação ao Ativo, aplica o procedimento de
Quando o auditor interno verifica os registros e os documentos dos bens tangíveis, visando a minimizar os riscos existentes com relação ao Ativo, aplica o procedimento de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154812
Auditoria
A Auditoria Operacional constituiu uma função independente de apoio à administração, funcionando como os olhos dessa mesma administração. A sua mais-valia está refletida no auxílio dado à administração, para que realize suas atividades de forma mais eficaz e com o menor risco possível na tomada de decisão.
A atuação da Auditoria Interna tem como objetivo primeiro
A atuação da Auditoria Interna tem como objetivo primeiro
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154811
Auditoria
Os riscos de Auditoria Interna dizem respeito, diretamente, à atuação do auditor e, principalmente, à grande probabilidade de ele emitir opinião sobre a adequabilidade de procedimentos e demonstrações contábeis sem se aperceber dos possíveis erros contidos. Tais erros estão relacionados à possibilidade de que objetivos não sejam alcançados. Consequentemente, o auditor deve estar sempre atento aos riscos e, mais especificamente, à avaliação da fase mais adequada para fazer essa análise.
No que se refere à melhor fase para analisar os riscos de Auditoria, considere as afirmativas a seguir.
I - A fase de elaboração dos programas e papéis de trabalho constitui momento ideal para a análise de riscos.
II - A fase de execução da análise e avaliação dos controles internos é propícia para a análise de riscos de Auditoria.
III - A fase de planejamento dos trabalhos de Auditoria é adequada para a análise de riscos.
É correto o que se afirma em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154810
Auditoria
Durante a realização da Auditoria, o auditor detectou a possibilidade de a empresa ser absorvida pela líder do setor, em vista da consolidação do segmento no qual ela atua.
Em virtude dessa real possibilidade, o auditor deve emitir um parecer
Em virtude dessa real possibilidade, o auditor deve emitir um parecer
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154809
Auditoria
Durante a realização do trabalho, o auditor não teve acesso às Contas a Receber da empresa. Ao examinar essas contas por meio de revisão analítica, ele percebeu que representavam 4,85% do total dos ativos da empresa.
Considerando-se que esse foi o único problema significativo detectado pelo auditor, o parecer a ser emitido será
Considerando-se que esse foi o único problema significativo detectado pelo auditor, o parecer a ser emitido será
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154808
Auditoria
O conteúdo dos relatórios-comentários, normalmente, é dividido nas seguintes partes:
• índice
• introdução
• comentários e sugestões
Os comentários e sugestões devem abordar cada item considerado relevante, de uma forma geral, em três parágrafos, que são:
• índice
• introdução
• comentários e sugestões
Os comentários e sugestões devem abordar cada item considerado relevante, de uma forma geral, em três parágrafos, que são:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154807
Auditoria
Os procedimentos efetivos e relevantes de Auditoria são:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154806
Auditoria
O auditor deve atentar para que o valor ou os valores fixados anteriormente sejam inferiores ao considerado relevante para as demonstrações financeiras como um todo. Tal procedimento visa a reduzir, de forma apropriada, a probabilidade de que distorções não corrigidas e não detectadas em conjunto possam exceder
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154805
Auditoria
Considere os procedimentos de Auditoria a seguir.
P - Analisar a aprovação de aquisição de bens e serviços.
Q - Obter lista compondo saldo de uma conta.
R - Comparar o saldo de um período com o do período anterior.
S - Investigar variações e explicá-las.
T - Detectar erros e irregularidades.
U - Aplicar teste de corte para se assegurar de que os cheques foram registrados no período correto.
São considerados procedimentos substantivos básicos APENAS os apresentados em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154804
Auditoria
Os objetivos do controle interno são: proteger os ativos, produzir dados contábeis confiáveis e ajudar a equipe gestora na condução organizada dos negócios da empresa.
Para atingir esses objetivos, torna-se necessária a realização de
Para atingir esses objetivos, torna-se necessária a realização de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154803
Auditoria
Os elementos utilizados pelo auditor no registro de todas as evidências, mediante observação, inspeção, indagação e investigação, obtidas ao longo da execução do serviço de Auditoria, são os
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154802
Auditoria
O auditor externo, no exame realizado na conta Despesa Administrativa, verificou que uma devolução de vendas foi contabilizada indevidamente nessa conta. Isso implica que a conta de Despesa Administrativa estava
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154800
Auditoria
O estudo aprofundado do auditor na área fiscal visa a detectar
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154799
Auditoria
Uma das áreas que devem ser estudadas com profundidade pela Auditoria Externa é a financeira. Nessa área, um dos problemas que podem ser detectados com o estudo aprofundado é referente
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154798
Auditoria
O levantamento da área contábil, dentre outros aspectos, detecta
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154797
Auditoria
O planejamento da Auditoria deve ser realizado de tal maneira que duas áreas sejam examinadas em primeiro lugar, para que se determinem a natureza, a extensão e as datas dos testes detalhados ou procedimentos de auditoria para as diversas contas do balanço patrimonial e da demonstração do resultado do exercício.
Tais áreas são
Tais áreas são
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154796
Auditoria
Os procedimentos da Auditoria Interna constituem exames e investigações, incluindo testes de observância e testes substantivos, que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade.
Na aplicação dos testes de observância, devem ser considerados os seguintes procedimentos:
Na aplicação dos testes de observância, devem ser considerados os seguintes procedimentos:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154794
Auditoria
Um dos objetivos do planejamento da Auditoria é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154793
Auditoria
Compreende os exames preliminares das áreas, atividades, produtos e processos, para definir a amplitude e a época do trabalho a ser realizado, de acordo com as diretrizes estabelecidas pela administração da entidade.
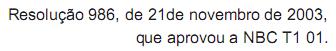
A citação acima se refere ao(s)
A citação acima se refere ao(s)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154792
Auditoria
O(s) objetivo(s) da Auditoria Interna é(são)

 Conheça nossos planos