Questões de Concurso Comentadas sobre auditoria
Foram encontradas 8.289 questões


Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177383
Auditoria
A atividade de planejamento é fundamental em qualquer atividade, revelando-se a etapa mais importante do ciclo administrativo (planejar, organizar, coordenar e controlar), segundo Henry Fayol (Teoria Clássica da Administração). Isso ocorre em função de o planejamento considerar a definição de um objetivo, dos caminhos alternativos para atingi-lo, da escolha (processo decisório) e da formulação de um plano de ação. Sobretudo na auditoria, tendo em vista o número de transações a serem validadas, de áreas a serem testadas, de saldos a serem verificados, o planejamento bem elaborado contribui para a otimização da aplicação dos recursos materiais e humanos (evitando desperdícios) e para minimização dos riscos de auditoria. Dessa forma, embora não seja garantia de sucesso, o planejamento, quando bem elaborado, minimiza o risco de o trabalho ser ineficaz e ineficiente. O planejamento na auditoria é dinâmico, ou seja, uma vez elaborado, deve ser revisado sempre que surgirem novas circunstâncias ou os resultados apontarem para uma direção diferente da leitura feita inicialmente. Nesse sentido, o planejamento deverá ser revisto, por exemplo, quando os testes substantivos revelarem uma quantidade de erros superior àquela prevista quando do levantamento do controle interno. Quando da auditoria pela primeira vez, alguns cuidados especiais de planejamento devem ser observados, tais como os listados a seguir, À EXCEÇÃO DE UM. Assinale-o.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177382
Auditoria
Em consonância com o Conselho Federal de Contabilidade, assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177381
Auditoria
Com base nas disposições do Conselho Federal de Contabilidade, assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177380
Auditoria
A firma de auditoria Auditores Associados foi contratada para emitir parecer específico sobre o balanço patrimonial de determinada entidade. Ela disponibilizou acesso ilimitado a todas as áreas da empresa, a todos os relatórios, registros, dados, informações e demais demonstrações contábeis, de forma a serem possíveis todos os procedimentos de auditoria. Dessa forma, é correto classificar essa auditoria como
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177379
Auditoria
De acordo com o Conselho Federal de Contabilidade, assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177378
Auditoria
Tendo em vista o que determina o Conselho Federal de Contabilidade, e considerando a doutrina, assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177377
Auditoria
Consoante o Conselho Federal de Contabilidade (CFC), assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177376
Auditoria
As evidências consideradas pelo auditor para emissão de seu parecer sobre as demonstrações contábeis, emitido pelo auditor independente que tenha sido precedido,
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173361
Auditoria
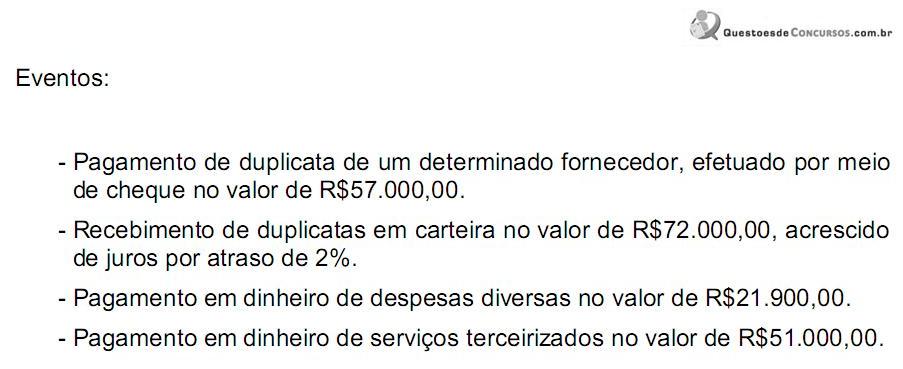
O auditor realizou uma contagem física no caixa da empresa auditada. Considerando que nessa data o saldo anterior existente era de R$100.000,00 e, levando em consideração os eventos após a contagem, o CORRETO valor do saldo final do caixa da empresa é de:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173360
Auditoria
De acordo com as Normas Brasileiras de Contabilidade aplicáveis aos trabalhos de Perícia Contábil, o Laudo Pericial Contábil é:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173359
Auditoria
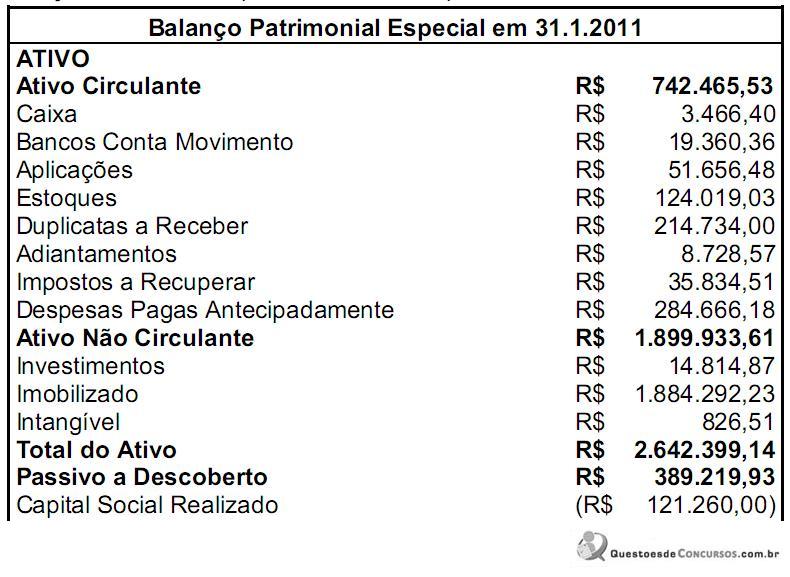
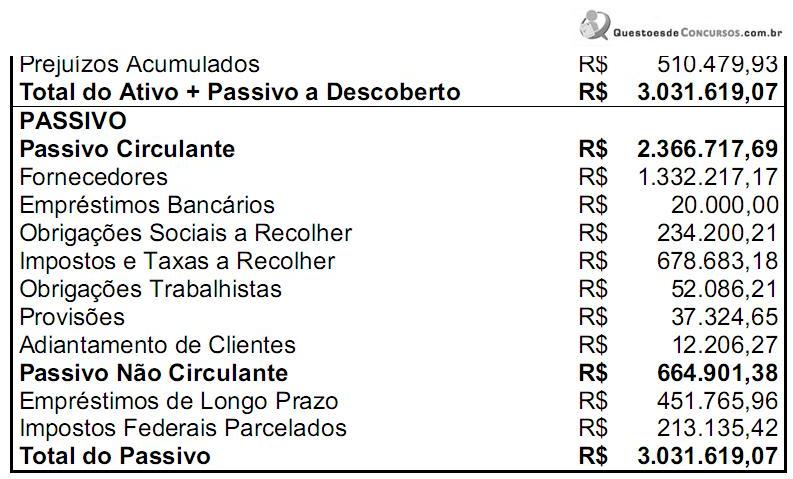
Uma empresa apresentava um quadro societário de cinco sócios, com as seguintes participações: sócio A: 20%; sócio B: 20%; sócio C: 20%; sócio D: 20%; e sócio E: 20%. O sócio D foi excluído da sociedade pelos demais sócios, os quais arquivaram uma Alteração Contratual na Junta Comercial, na qual constou em uma das cláusulas que os haveres do sócio excluído estariam a sua disposição, cuja apuração de haveres teria sido realizada com base em Balanço Patrimonial Especial. O sócio D ajuizou uma ação de apuração de haveres na qual pediu a avaliação dos bens da sociedade, com base em valores de mercado. O juiz nomeou dois peritos. Para a avaliação dos bens imóveis, foi nomeado um perito engenheiro e para a apuração dos haveres foi nomeado o perito-contador. O trabalho do perito-contador utilizou os dados apresentados pela perícia de engenharia e os valores do Balanço Patrimonial Especial juntados aos autos, para, por fim, elaborar um novo Balanço Patrimonial Ajustado.
O Balanço Patrimonial Especial era assim representado:
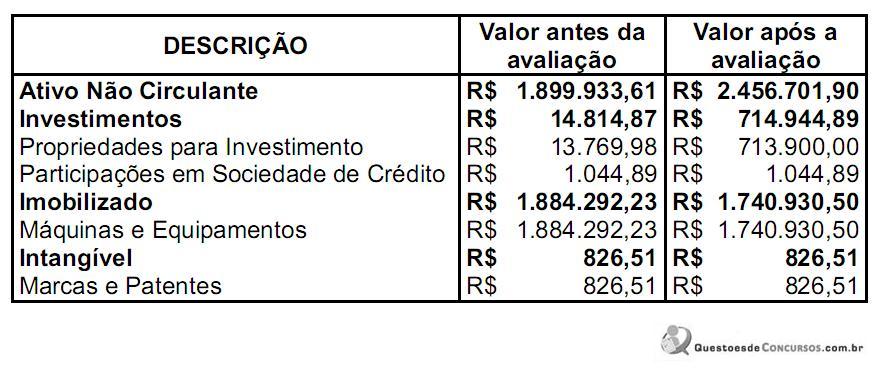
Os bens imóveis avaliados pela perícia de engenharia foram agrupados conforme a seguir:
O perito-contador realizou os ajustes necessários a um novo Balanço Patrimonial, no qual os haveres do sócio excluído ficaram apurados em:
O Balanço Patrimonial Especial era assim representado:
Os bens imóveis avaliados pela perícia de engenharia foram agrupados conforme a seguir:
O perito-contador realizou os ajustes necessários a um novo Balanço Patrimonial, no qual os haveres do sócio excluído ficaram apurados em:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173358
Auditoria
De acordo com as Normas Brasileiras de Auditoria convergentes com as Normas Internacionais de Auditoria, o risco de que uma distorção relevante possa ocorrer e não ser evitada, ou detectada e corrigida em tempo hábil por controles internos relacionados é considerado um risco:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173357
Auditoria
De acordo com a NBC TA 240 – Responsabilidade do Auditor em Relação a Fraude no Contexto da Auditoria de Demonstrações Contábeis, a fraude é considerada o ato intencional de um ou mais indivíduos da administração, dos responsáveis pela governança, empregados ou terceiros que envolva:
Q172070
Auditoria
Assinale a alternativa que NÃO corresponde aos principais objetivos do Planejamento da Auditoria:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154822
Auditoria
Na revisão analítica, o auditor externo deve preparar pessoalmente, de preferência, um papel de trabalho com as seguintes informações:
• saldo das contas do balanço patrimonial em 20X1 e 20X0;
• valor mensal por conta de receitas e despesas em 20X1;
• valor total por conta das receitas e despesas de 20X1 e 20X0.
Preparados os papéis de trabalho, o auditor deve calcular os índices econômico-financeiros como parte dos serviços de revisão analítica. A comparação dos índices da mesma empresa, em vários exercícios sociais, ou com os índices de outras empresas, preferencialmente do mesmo ramo e do mesmo porte, permite que o auditor avalie que contas apresentam flutuações incomuns e que deverão ser alvo de uma análise mais detalhada.
No decorrer de uma revisão analítica, o auditor apurou o índice de capitais próprios, pela seguinte fórmula de apuração:
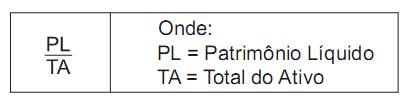
O resultado apurado fornece ao auditor o índice da
• saldo das contas do balanço patrimonial em 20X1 e 20X0;
• valor mensal por conta de receitas e despesas em 20X1;
• valor total por conta das receitas e despesas de 20X1 e 20X0.
Preparados os papéis de trabalho, o auditor deve calcular os índices econômico-financeiros como parte dos serviços de revisão analítica. A comparação dos índices da mesma empresa, em vários exercícios sociais, ou com os índices de outras empresas, preferencialmente do mesmo ramo e do mesmo porte, permite que o auditor avalie que contas apresentam flutuações incomuns e que deverão ser alvo de uma análise mais detalhada.
No decorrer de uma revisão analítica, o auditor apurou o índice de capitais próprios, pela seguinte fórmula de apuração:
O resultado apurado fornece ao auditor o índice da
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154819
Auditoria
O controle interno pode ser entendido, de forma objetiva, como o conjunto de rotinas, métodos e procedimentos utilizados na proteção dos ativos e na geração de dados confiáveis, auxiliando os administradores da empresa em suas tomadas de decisão.
Sob o enfoque do controle interno, entende-se que o Plano de Organização representa o
Sob o enfoque do controle interno, entende-se que o Plano de Organização representa o
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154818
Auditoria
Um empregado apropriou-se do dinheiro entregue por um cliente para pagar uma duplicata a receber, emitida por venda a prazo, antes do respectivo registro contábil do recebimento.
A Auditoria Interna pode descobrir esse desfalque temporário mediante
A Auditoria Interna pode descobrir esse desfalque temporário mediante
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154816
Auditoria
Os controles internos são de fundamental importância para o trabalho do auditor. Quanto mais precisos eles forem, maior segurança haverá na formação da opinião. Quanto mais imprecisos forem, maiores terão de ser os cuidados do auditor na formação de sua opinião.
Sob esse enfoque do controle interno, a segregação de funções
Sob esse enfoque do controle interno, a segregação de funções
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154815
Auditoria
O auditor, para ter base aceitável de segurança na fundamentação sobre as demonstrações contábeis dos clientes, deve obter evidências seguras e confiáveis. Testes substantivos fornecem evidências de adequação dos elementos patrimoniais do Balanço ou revelam erros na contabilização das transações realizadas pela empresa.
Ao solicitar que bancos ou clientes confirmem a existência de valores nas contas correntes bancárias ou a pagar à entidade, o auditor está aplicando um teste de detalhes de
Ao solicitar que bancos ou clientes confirmem a existência de valores nas contas correntes bancárias ou a pagar à entidade, o auditor está aplicando um teste de detalhes de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154814
Auditoria
Um dos grandes problemas dos auditores reside no Risco de Auditoria, que consiste na probabilidade de que a conclusão ou opinião do auditor sobre as contas tomadas em conjunto seja diferente da realidade efetiva.
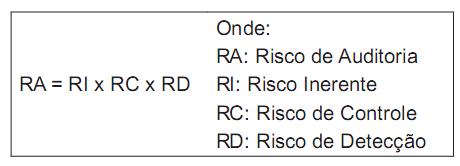
Esse risco decorre do Risco Inerente (RI), do Risco de Controle (RC) e do Risco de Detecção (RD), que devem ser analisados cuidadosamente para que o Risco de Auditoria seja minimizado, de forma a ficar dentro da margem de razoabilidade.
O Risco de Auditoria, sob o enfoque do modelo da AICPA, é apurado pela fórmula abaixo.
Considere que, na avaliação das Contas a Receber, o auditor anotou, nos papéis de trabalho, os seguintes percentuais de seu julgamento de valor sobre o risco auditoria:
2,8% para o risco de auditoria;
20% para o risco que mede a incapacidade do sistema evitar ou perceber um erro importante; e
40% para o risco de natureza da própria conta.
Adotando-se o modelo acima, a probabilidade de que o risco que permite prever erros importantes em contas individuais não identificados pelos testes se manifeste é
Esse risco decorre do Risco Inerente (RI), do Risco de Controle (RC) e do Risco de Detecção (RD), que devem ser analisados cuidadosamente para que o Risco de Auditoria seja minimizado, de forma a ficar dentro da margem de razoabilidade.
O Risco de Auditoria, sob o enfoque do modelo da AICPA, é apurado pela fórmula abaixo.
Considere que, na avaliação das Contas a Receber, o auditor anotou, nos papéis de trabalho, os seguintes percentuais de seu julgamento de valor sobre o risco auditoria:
2,8% para o risco de auditoria;
20% para o risco que mede a incapacidade do sistema evitar ou perceber um erro importante; e
40% para o risco de natureza da própria conta.
Adotando-se o modelo acima, a probabilidade de que o risco que permite prever erros importantes em contas individuais não identificados pelos testes se manifeste é

 Conheça nossos planos