Questões de Concurso Comentadas sobre auditoria
Foram encontradas 8.289 questões


A empresa “A” sofreu autuação da Receita Federal do Brasil (RFB) por omissão de receita. O valor original cobrado foi de R$97.500,00 composto de: a) imposto no valor de R$50.000,00, b) multa de ofício no valor de R$37.500,00 e c) juros de mora no valor de R$10.000,00. A empresa parcelou o débito cobrado em 60 parcelas iguais e sucessivas no valor de R$1.625,00 cada uma. Após o pagamento das trinta parcelas iniciais, o Governo federal autorizou um novo programa de parcelamento “REFIS” com redução de 80% da multa e 50% dos juros, podendo aderir todas as empresas. A empresa renunciou ao primeiro parcelamento e aderiu ao novo “REFIS”.
No entendimento da empresa, com a adesão ao REFIS, a dívida está quitada, de forma diversa entende a RFB. Para apurar o valor correto da dívida remanescente, a empresa contratou um Perito Contábil para emitir um parecer.
Com base no enunciado, analise e assinale a alternativa CORRETA que apresenta o parecer elaborado pelo Perito Contábil.
Nos autos de um processo que tramita perante a Vara Cível da Bahia, foi proferido o seguinte despacho: “Para conferir maior celeridade ao processo, depositado o valor dos honorários provisórios, intime-se a perita para dar início ao seu mister, observando, estritamente o disposto nos artigos 157, 466, caput e § 2º e 473 do Código de Processo Civil – Lei 13.105/2015. Laudo em 30 dias.”
Com base nestes dados, analise os itens abaixo e, em seguida, assinale a opção CORRETA:
I. O perito tem o dever de cumprir o ofício no prazo que lhe designar o juiz, empregando toda sua diligência e podendo escusar-se do encargo alegando motivo legítimo.
II. O perito cumprirá escrupulosamente o encargo que lhe foi cometido, independentemente de termo de compromisso.
III. O perito deve assegurar aos assistentes das partes o acesso e o acompanhamento das diligências e dos exames que realizar, com prévia comunicação, comprovada nos autos, com antecedência mínima de 5 (cinco) dias.
IV. O laudo pericial deverá conter: (i) - a exposição do objeto da perícia; (ii) - a análise técnica ou científica realizada pelo perito; (iii) - a indicação do método utilizado, esclarecendo-o e demonstrando ser predominantemente aceito pelos especialistas da área do conhecimento da qual se originou; (iv) - resposta conclusiva a todos os quesitos apresentados pelo juiz, pelas partes e pelo Ministério Público.
Estão CORRETOS os itens:
Uma mineradora foi condenada a indenizar uma ex-prestadora de serviços por danos materiais no valor de R$5,5 milhão e lucros cessantes de R$15 milhões em uma ação judicial. Inconformada com o resultado da prova pericial, que subsidiou o magistrado na tomada de decisão, apresenta uma denúncia ao Conselho Federal de Contabilidade em desfavor do perito contábil nomeado nos autos. Diante desse caso hipotético, analise e julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, marque a opção CORRETA.
I. O Conselho Regional de Contabilidade da jurisdição onde tramita os autos, no exercício da sua competência legal, deverá verificar a exatidão dos valores dos danos materiais no valor de R$5,5 milhão e dos lucros cessantes de R$15 milhões.
II. Considerando a gravidade da conduta do perito contábil, compete ao Conselho Federal de Contabilidade examinar e decidir sobre as representações escritas acerca das infrações dos dispositivos legais vigentes.
III. Não há como declarar a nulidade da perícia quando o perito nomeado responde satisfatoriamente a todos os questionamentos produzidos pelas partes que sejam pertinentes para a solução da controvérsia.
IV. Quando a perícia for inconclusiva ou deficiente, o Conselho Regional de Contabilidade poderá aplicar multa sobre a remuneração fixada para o trabalho pericial.
A sequência CORRETA é:
Uma vinícola tem dúvidas quanto aos termos do contrato de prestação de serviços contábeis e contrata um advogado para analisar se a minuta do contrato está em conformidade com a proposta apresentada. De acordo com Resolução CFC n.º 1.590/2020 - Obrigatoriedade do contrato de prestação de serviços, sobre o Contrato de Prestação de Serviços, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, marque a opção CORRETA.
I. A oferta de serviços deverá ser feita mediante proposta que contenha o detalhamento dos serviços, a periodicidade, o valor de cada serviço, condições de pagamento, prazo de duração da prestação de serviços, forma de reajuste, a parte dos serviços que deverá ser executada pelo contratante (caso tenha) e outros elementos necessários para formalização do contrato.
II. O contratante deverá fornecer, anualmente, ao profissional da contabilidade, a Carta de Responsabilidade da Administração de que trata a ITG - 1000 – Modelo Contábil para Microempresa e Empresa de Pequeno Porte, para fins de encerramento do exercício.
III. O profissional da contabilidade ou a organização contábil deverá celebrar contrato de prestação de serviços por escrito, nos termos e condições da proposta acordada entre as partes.
IV. O rompimento do vínculo contratual implica a celebração obrigatória de distrato entre as partes, com o estabelecimento da cessação das responsabilidades dos contratantes.
A sequência CORRETA é:
Uma Contadora foi intimada a apresentar proposta de honorários por conta de sua nomeação em uma Ação Cível. Considerando as diretrizes definidas pela NBC PP 01 (R1) - Perito Contábil, a primeira providência da Ilustre Contadora é examinar os autos e identificar situações fáticas ou circunstanciais que configurem o seu impedimento ou a sua suspeição.
Com base no quanto dispõe a citada norma contábil, identifique nos itens abaixo as situações de impedimento ou suspeição e, em seguida, assinale a opção CORRETA.
I. Ser amigo íntimo de qualquer das partes.
II. Ser devedor ou credor em mora de qualquer das partes, dos seus cônjuges, de parentes destes em linha reta ou em linha colateral até o terceiro grau ou entidades das quais esses façam parte de seu quadro societário ou de direção.
III. Ser parceiro, empregador ou empregado de uma das partes ou do magistrado.
IV. Aconselhar, de alguma forma, parte envolvida no litígio acerca do objeto da discussão.
Estão CORRETOS os itens:
Entre os principais objetivos do planejamento de auditoria, destaca-se a necessidade de identificação prévia dos problemas relacionados com contabilidade, auditoria e impostos (1ª parte). O auditor externo ou independente tem a função de acompanhar os aspectos inerentes ao controle interno da empresa a ser auditada, tendo em vista a necessidade de avaliar os controles contábeis e, sobretudo, os controles administrativos, independentemente da influência destes nos relatórios de contabilidade (2ª parte). São ações a serem executadas, por parte do auditor independente, quando da avaliação do controle interno: levantamento do sistema de controle interno; verificação se o sistema levantado está sendo executado na prática pela empresa auditada; avaliação da possibilidade de o sistema de controle interno revelar, de imediato, irregularidades (3ª parte).
A sentença está:
Nesse sentido, em relação ao No item 12.3 – Normas relativas ao Relatório da Auditoria Interna segundo a NBC TI 01, considere as seguintes afirmações a seguir;
I. O relatório é o documento pelo qual a Auditoria Interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade, de forma a expressar, claramente, suas conclusões, recomendações e providências a serem tomadas pela administração da entidade.
II. O relatório da Auditoria Interna deve ser apresentado a quem tenha solicitado o trabalho ou a quem este autorizar, sendo opcional ser preservada a confidencialidade do seu conteúdo.
III. No relatório da Auditoria Interna é facultativo abordar os seguintes aspectos: o objetivo e a extensão dos trabalhos; a metodologia adotada; os principais procedimentos de auditoria aplicados e sua extensão; eventuais limitações ao alcance dos procedimentos de auditoria; a descrição dos fatos constatados e as evidências encontradas; os riscos associados aos fatos constatados; e as conclusões e as recomendações resultantes dos fatos constatados.
IV. O relatório da Auditoria Interna deve ser apresentado a quem tenha solicitado o trabalho ou a quem este autorizar, devendo ser preservada a confidencialidade do seu conteúdo.
Assinale a opção correta em relação ao Relatório da Auditoria Interna.
Nesse sentido, em relação ao item 12.2.1 – Planejamento da Auditoria Interna, segundo a NBC TI 01, considere as seguintes afirmações a seguir;
I. O planejamento deve ser documentado e os programas de trabalho formalmente preparados, detalhando-se o que for necessário à compreensão dos procedimentos que serão aplicados, em termos de natureza, oportunidade, extensão, equipe técnica e uso de especialistas.
II. O planejamento do trabalho da Auditoria Interna compreende os exames preliminares das áreas, atividades, produtos e processos, para definir a amplitude e a época do trabalho a ser realizado, de acordo com as diretrizes estabelecidas pela administração da entidade.
III. A Auditoria Interna não deve assessorar a administração da entidade no trabalho de prevenção de fraudes e erros, não sendo obrigando a informá-la, sobre quaisquer indícios ou confirmações de irregularidades detectadas no decorrer de seu trabalho.
IV - Os programas de trabalho devem ser estruturados de forma a servir como guia e meio de controle de execução do trabalho, devendo ser revisados e atualizados sempre que as circunstâncias o exigirem.
Assinale a opção correta em relação ao Planejamento da Auditoria Interna.
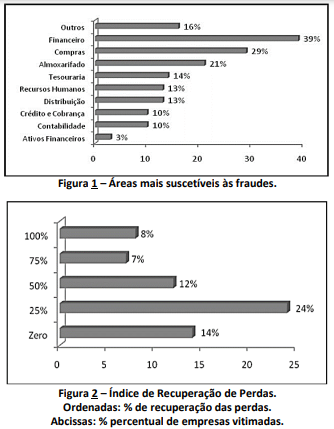
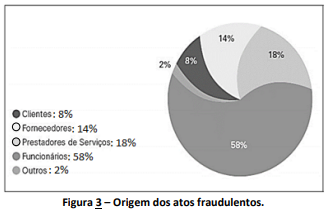
Considerando os conhecimentos contábeis sobre as áreas de uma empresa/organização/instituição, bem como a interpretação dos dados divulgados nas figuras anteriores, resultantes dos estudos realizados, um auditor chegará às seguintes conclusões, EXCETO:
“APHA S/A, empresa do setor de energia elétrica, contratou serviços de auditoria independente. Durante a realização dos trabalhos, o auditor observou que os procedimentos contábeis adotados, assim como a escrituração contábil efetuada, apresentaram significativas, importantes e graves discordâncias com as normas estabelecidas pelo Conselho Federal de Contabilidade. Frente à situação, o auditor levou ao conhecimento da administração da empresa, com a qual discutiu a extrema gravidade da situação, haja vista a interpretação equivocada, inclusive, das normas expedidas pela agência reguladora, e propôs os ajustes contábeis necessários e devidos. Após a exposição e as sugestões do auditor, mesmo ciente do alto grau de discordâncias apontado, a empresa decidiu que não seriam promovidas as alterações sugeridas, alegando que a empresa teria seguido o que fora estabelecido pela agência reguladora do setor de energia elétrica, no que tange aos procedimentos e escrituração contábil das empresas reguladas.”
Frente à situação descrita, o auditor deverá emitir relatório:
De acordo com a NBC TA 320 (R1) – Materialidade no Planejamento e na Execução da Auditoria, a determinação de materialidade pelo auditor é uma questão de julgamento profissional e é afetada pela percepção do auditor das necessidades de informações financeiras dos usuários das demonstrações contábeis.
Neste contexto, o auditor assume os fatos em relação aos usuários apresentados a seguir, à exceção de um. Assinale-o.
I O auditor deve preparar documentação de auditoria suficiente para permitir que todos entendam o trabalho executado.
II A documentação de auditoria não precisa ser registrada em papel.
III A documentação de auditoria deve incluir apenas os documentos elaborados pelo próprio auditor.
Assinale a opção correta.

 Conheça nossos planos