Questões de Concurso Sobre auditoria
Foram encontradas 9.886 questões


Q24723
Auditoria
A auditoria independente de demonstrações contábeis objetiva validar e certificar a adequação dessas demonstrações em face das normas brasileiras de contabilidade e das práticas contábeis em vigor no Brasil.
Para que tenha condições de certificar as informações apresentadas, o auditor aplica dois grandes conjuntos de testes: os testes de observância (ou aderência) e os testes substantivos. Os primeiros objetivam verificar a existência, efetividade, adequação e confiabilidade do controle interno da empresa, com vistas a determinar, em um segundo momento, o volume de testes substantivos a serem aplicados nas diversas áreas a serem testadas. Os testes substantivos compreendem duas categorias: os de transações e saldos e os procedimentos de revisão analítica.
Os testes de observância, como o próprio nome evidencia, buscarão validar se as transações contabilizadas de fato ocorreram (em determinadas situações, as empresas registram operações fictícias, sem suporte documental, com o objetivo de mascarar determinada evidência ou apresentar uma situação diferente da real) e se os saldos correspondem à realidade. Já a revisão analítica compreende um conjunto de índices e indicadores que funcionam como sinal de alerta para o auditor.
Ao final dos trabalhos, o auditor evidenciará sua opinião em um documento denominado "parecer de auditoria". Nele, caso opte pela modalidade "sem ressalvas", é correto afirmar que:
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2008 - STF - Analista Judiciário - Contabilidade |
Q19962
Auditoria
Texto associado
Considerando que o auditor deve identificar e atestar a validade das
operações de auditoria além de aplicar as técnicas adequadas a cada
caso, na extensão e profundidade necessárias, julgue os seguintes itens,
acerca das técnicas e procedimentos utilizados pelo auditor.
operações de auditoria além de aplicar as técnicas adequadas a cada
caso, na extensão e profundidade necessárias, julgue os seguintes itens,
acerca das técnicas e procedimentos utilizados pelo auditor.
Sempre que novos fatos recomendarem, o planejamento e os programas de trabalho devem ser revisados e atualizados.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2008 - STF - Analista Judiciário - Contabilidade |
Q19961
Auditoria
Texto associado
Considerando que o auditor deve identificar e atestar a validade das
operações de auditoria além de aplicar as técnicas adequadas a cada
caso, na extensão e profundidade necessárias, julgue os seguintes itens,
acerca das técnicas e procedimentos utilizados pelo auditor.
operações de auditoria além de aplicar as técnicas adequadas a cada
caso, na extensão e profundidade necessárias, julgue os seguintes itens,
acerca das técnicas e procedimentos utilizados pelo auditor.
Mesmo no caso de auditorias realizadas em vários períodos consecutivos, os papéis de trabalho de uma não podem ser reutilizados nas outras.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2008 - STF - Analista Judiciário - Contabilidade |
Q19960
Auditoria
Texto associado
Considerando que o auditor deve identificar e atestar a validade das
operações de auditoria além de aplicar as técnicas adequadas a cada
caso, na extensão e profundidade necessárias, julgue os seguintes itens,
acerca das técnicas e procedimentos utilizados pelo auditor.
operações de auditoria além de aplicar as técnicas adequadas a cada
caso, na extensão e profundidade necessárias, julgue os seguintes itens,
acerca das técnicas e procedimentos utilizados pelo auditor.
Os procedimentos para identificar transações e eventos que podem requerer ajuste ou divulgação nas demonstrações contábeis devem ser executados tão próximos da data do parecer do auditor quanto for praticável.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2008 - STF - Analista Judiciário - Contabilidade |
Q19959
Auditoria
Texto associado
Considerando que o auditor deve identificar e atestar a validade das
operações de auditoria além de aplicar as técnicas adequadas a cada
caso, na extensão e profundidade necessárias, julgue os seguintes itens,
acerca das técnicas e procedimentos utilizados pelo auditor.
operações de auditoria além de aplicar as técnicas adequadas a cada
caso, na extensão e profundidade necessárias, julgue os seguintes itens,
acerca das técnicas e procedimentos utilizados pelo auditor.
O tamanho da amostra independe do nível do risco de amostragem dos seus resultados, pois cada item da população tem a mesma probabilidade de ser selecionado.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2008 - STF - Analista Judiciário - Contabilidade |
Q19956
Auditoria
Texto associado
Acerca das características e propriedades dos documentos emitidos
pela unidade de controle interno do Poder Executivo federal, julgue os
itens a seguir.
pela unidade de controle interno do Poder Executivo federal, julgue os
itens a seguir.
No caso de auditoria contábil, o certificado de auditoria ou parecer deve apresentar o nome e o número de registro, no Conselho Regional de Contabilidade, do servidor do controle interno que examinou as demonstrações financeiras.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2008 - STF - Analista Judiciário - Contabilidade |
Q19954
Auditoria
Texto associado
No que concerne à responsabilidade do auditor interno na
execução dos trabalhos de auditoria, julgue os itens subseqüentes.
execução dos trabalhos de auditoria, julgue os itens subseqüentes.
Cabe ao auditor interno, quando solicitado, prestar assessoria ao conselho fiscal ou a órgãos equivalentes.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
STF
Prova:
CESPE - 2008 - STF - Analista Judiciário - Contabilidade |
Q19953
Auditoria
Texto associado
No que concerne à responsabilidade do auditor interno na
execução dos trabalhos de auditoria, julgue os itens subseqüentes.
execução dos trabalhos de auditoria, julgue os itens subseqüentes.
A amplitude do trabalho do auditor interno e sua responsabilidade não estão limitadas à sua área de atuação, pois compete à auditoria interna avaliar o grau de confiabilidade dos controles internos.
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16136
Auditoria
Acerca do tema "papéis de trabalho", na forma como o trata a IN SFC/MF n. 001/2001, assinale a opção incorreta.
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16134
Auditoria
No fi nal da década de 1990, empresas como Enron, Tyco, HealthSouth e WorldCom entraram em processo de falência em decorrência de graves escândalos contábeis, gerando uma forte crise no mercado de capitais norte-americano. Por causa disso, em julho de 2002, entrou em vigor dispositivo legal que, visando melhorias em governança corporativa, defi niu novos controles para as operações de negócio e processos relacionados aos relatórios fi nanceiros, afetando não só o comportamento das organizações, em especial as de capital aberto cujos papéis circulam pelos principais mercados fi nanceiros mundiais, mas também as práticas internacionais de auditoria interna até então vigentes. Trata-se, aqui, da(s):
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16133
Auditoria
De acordo com a IN SFC/MF n. 001/2001, os controles internos administrativos implementados em uma organização devem possuir as seguintes características, exceto:
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16132
Auditoria
Quando da aplicação dos testes de observância e substantivos, o auditor deve considerar alguns procedimentos técnicos básicos. Um deles - a revisão analítica - tal como a defi ne a NBC-T-11, consiste no(a):
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16131
Auditoria
Sobre o tema "amostragem estatística em auditoria", segundo o que dispõe a NBC-T-11, é incorreto afi rmar que:
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16130
Auditoria
De acordo com a NBC-T-11, Risco de Auditoria é a possibilidade de o auditor vir a emitir uma opinião tecnicamente inadequada sobre demonstrações contábeis signifi cativamente incorretas. Nesse contexto, há risco de auditoria nos seguintes casos, exceto:
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16129
Auditoria
Considerando o que dispõe a NBC-T-11, assinale a opção correta.
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16128
Auditoria
De acordo com a NBC-T-11, o Parecer do Auditor Independente, segundo a natureza da opinião que contém, pode ser classifi cado das seguintes formas, exceto:
Ano: 2008
Banca:
ESAF
Órgão:
CGU
Prova:
ESAF - 2008 - CGU - Analista de Finanças e Controle - Área - Auditoria e Fiscalização |
Q16123
Auditoria
Todo tipo de avaliação compreende diversas etapas. Qual das etapas abaixo não se inclui entre as etapas específi cas da Análise Custo-Efetividade (ACE)?
Ano: 2008
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2008 - BNDES - Profissional Básico - Ciências Contábeis |
Q14316
Auditoria
O parecer padrão de auditoria é formado por três parágrafos: introdutório, de extensão e de opinião, e cada um deles deve conter os elementos básicos estabelecidos pela AU 508 (Audited Financial Statements).
Dentre os elementos básicos do parágrafo de extensão, encontra(m)-se
Dentre os elementos básicos do parágrafo de extensão, encontra(m)-se
Q14108
Auditoria
Os procedimentos de auditoria interna, nos termos da Resolução CFC no 780/1995 (mantida na Resolução CFC no 986/2003 que a revogou), constituem exames e investigações, incluindo, ainda:
Q14097
Auditoria
Considere os três parágrafos extraídos de um parecer emitido por auditores externos, apresentados a seguir.
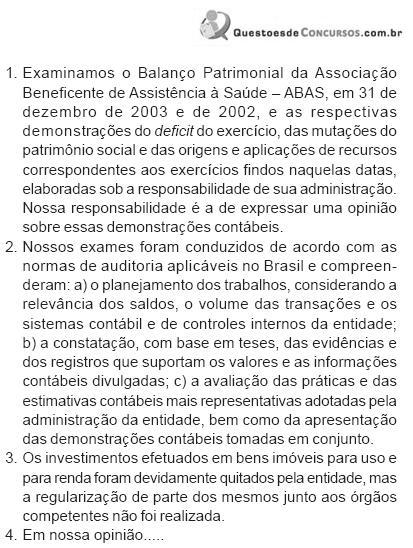
Considerando não existir mais nenhum outro elemento a ser salientado pelos auditores, o parágrafo de opinião caracterizará um parecer
Considerando não existir mais nenhum outro elemento a ser salientado pelos auditores, o parágrafo de opinião caracterizará um parecer

 Conheça nossos planos