Questões de Concurso Sobre auditoria
Foram encontradas 9.837 questões


Q818456
Auditoria
O auditor possui a responsabilidade de definir e executar
procedimentos de auditoria para obter evidência de auditoria
apropriada e suficiente para chegar a conclusões razoáveis que
fundamentem sua opinião de auditoria. A amostragem é um dos
meios disponíveis para ele selecionar os itens para teste,
buscando obter essa evidência. A respeito da amostragem,
assinale a alternativa correta.
Q818443
Auditoria
Sobre o crime de sonegação de contribuições previdenciárias,
assinale a alternativa correta.
Q818437
Auditoria
Dados os itens, I. Integridade. II. Prudência. III. Confidencialidade. verifica-se que é(são) princípio(s) fundamental(is) da ética profissional do auditor
Ano: 2016
Banca:
Crescer Concursos
Órgão:
CRF-PI
Prova:
Crescer Consultorias - 2016 - CRF - PI - Controlador |
Q809986
Auditoria
De acordo com a NBC TA 530, ao definir uma amostra de auditoria, o auditor deve considerar, entre outros aspectos:
Ano: 2016
Banca:
Crescer Concursos
Órgão:
CRF-PI
Prova:
Crescer Consultorias - 2016 - CRF - PI - Controlador |
Q809985
Auditoria
Acerca do planejamento de auditoria, assinale a alternativa INCORRETA:
Ano: 2016
Banca:
Crescer Concursos
Órgão:
CRF-PI
Prova:
Crescer Consultorias - 2016 - CRF - PI - Controlador |
Q809984
Auditoria
Analise os itens abaixo. Para determinar se é provável que o trabalho dos auditores internos seja adequado para os
fins da auditoria, o auditor independente deve avaliar, entre outros aspectos, apenas: I. O efeito planejado do trabalho dos auditores internos na natureza, época ou extensão dos procedimentos do auditor
independente.
II. A competência técnica dos auditores internos.
III. Se é provável que haja comunicação eficaz entre os auditores internos e os responsáveis pela governança.
Ano: 2016
Banca:
Crescer Concursos
Órgão:
CRF-PI
Prova:
Crescer Consultorias - 2016 - CRF - PI - Controlador |
Q809983
Auditoria
O instrumento que define o alcance, a época e a direção da auditoria, para orientar o desenvolvimento do plano de
auditoria, é denominado:
Ano: 2016
Banca:
Crescer Concursos
Órgão:
CRF-PI
Prova:
Crescer Consultorias - 2016 - CRF - PI - Controlador |
Q809982
Auditoria
O risco do trabalho de asseguração é o risco de que o auditor expresse uma conclusão inapropriada caso a informação
sobre o objeto contenha distorções relevantes. Sobre o assunto, é CORRETO afirmar que o risco de detecção:
Ano: 2016
Banca:
Crescer Concursos
Órgão:
CRF-PI
Prova:
Crescer Consultorias - 2016 - CRF - PI - Controlador |
Q809981
Auditoria
A aplicação do treinamento, conhecimento e experiência relevantes, dentro do contexto fornecido pelas normas de
auditoria, contábeis e éticas, na tomada de decisões informadas a respeito dos cursos de ação apropriados nas
circunstâncias do trabalho de auditoria caracteriza o seguinte requisito para exercício da auditoria:
Ano: 2016
Banca:
Crescer Concursos
Órgão:
CRF-PI
Prova:
Crescer Consultorias - 2016 - CRF - PI - Controlador |
Q809980
Auditoria
A expressão “estrutura de conformidade” (compliance) é utilizada para se referir a uma estrutura de relatório
financeiro que exija a conformidade com as exigências normativas. Sobre o assunto, é CORRETO afirmar que:
Ano: 2016
Banca:
Crescer Concursos
Órgão:
CRF-PI
Prova:
Crescer Consultorias - 2016 - CRF - PI - Controlador |
Q809979
Auditoria
Acerca dos papéis de trabalho do auditor interno, de acordo com a NBC TI 01, é INCORRETO afirmar que:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807906
Auditoria
Com base na NBC TP 01 – PERÍCIA CONTÁBIL, associe os
procedimentos periciais elencados na primeira coluna com a respectiva
descrição, apresentada na segunda coluna, e, em seguida, assinale a
opção CORRETA.
(1) Exame
(2) Vistoria
(3) Indagação
(4) Mensuração
( ) Diligência que objetiva a verificação e a constatação de situação, coisa ou fato, de forma circunstancial.
( ) Análise de livros, registros de transações e documentos.
( ) Qualificação e quantificação física de coisas, bens, direitos e obrigações.
( ) Busca de informações mediante entrevista com conhecedores do objeto ou de fato relacionado à perícia.
A sequência CORRETA é:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807903
Auditoria
Uma Sociedade Empresária que atua no ramo de distribuição de bebidas
efetua vendas aos seus clientes com a utilização de cobrança bancária
para as vendas a prazo e recebimento das vendas à vista em dinheiro em
sua sede.
Os Auditores Independentes contratados para prestar os serviços de
auditoria nessa Sociedade Empresária realizaram Teste de Controle no
primeiro dia de trabalho, efetuando a contagem física do Caixa, e
confeccionaram o seguinte papel de trabalho:
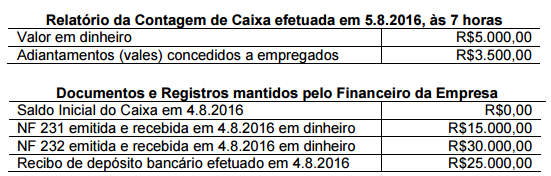
Considerando-se a NBC TA 330 – RESPOSTA DO AUDITOR AOS RISCOS AVALIADOS e aplicação do Teste de Controle, o resultado apurado foi:
Considerando-se a NBC TA 330 – RESPOSTA DO AUDITOR AOS RISCOS AVALIADOS e aplicação do Teste de Controle, o resultado apurado foi:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807902
Auditoria
Um auditor realizou trabalhos de auditoria contábil e obteve evidência de
auditoria apropriada e suficiente.
Detectou, todavia, que a entidade auditada não houvera conduzido os
testes para determinação do Valor Realizável Líquido em seus Estoques,
de acordo com o determinado pela NBC TG 16 (R1) – ESTOQUES.
Apesar de seus questionamentos, os referidos testes seguiram sem
realização. A sua análise o conduziu a concluir que a distorção é relevante,
mas não generalizada nas Demonstrações Contábeis.
Quanto aos demais itens examinados, concluiu que, em todos os aspectos
relevantes, a posição patrimonial e financeira, o desempenho de suas
operações e os seus fluxos de caixa, bem como o desempenho
consolidado de suas operações e os seus fluxos de caixa consolidados
para o exercício findo estavam de acordo com as práticas contábeis
adotadas no Brasil e as Normas Internacionais de Relatório Financeiro –
IFRS emitidas pelo International Accounting Standards Board – IASB.
Diante apenas das informações apresentadas e de acordo com a NBC
TA 700 – FORMAÇÃO DA OPINIÃO E EMISSÃO DO RELATÓRIO DO
AUDITOR INDEPENDENTE SOBRE AS DEMONSTRAÇÕES
FINANCEIRAS e com a NBC TA 705 – MODIFICAÇÕES NA OPINIÃO
DO AUDITOR INDEPENDENTE, deve o auditor:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807901
Auditoria
Uma equipe de Profissionais de Auditoria Independente foi contratada
para auditar as Demonstrações Contábeis de uma Sociedade Empresária
cuja atividade é a compra e venda de mercadorias.
Ao realizar os procedimentos de auditoria no estoque de mercadorias, os
Profissionais de Auditoria confeccionaram o seguinte papel de trabalho:
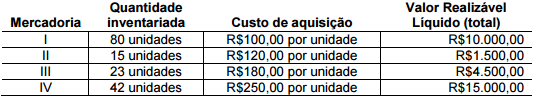
A quantidade inventariada corresponde exatamente à quantidade de mercadorias constantes no sistema informatizado de controle de estoques. Após avaliar as informações evidenciadas no papel de trabalho e considerando-se que a empresa não havia realizado nenhum ajuste, os Profissionais de Auditoria devem requerer à Sociedade Empresária que faça um:
A quantidade inventariada corresponde exatamente à quantidade de mercadorias constantes no sistema informatizado de controle de estoques. Após avaliar as informações evidenciadas no papel de trabalho e considerando-se que a empresa não havia realizado nenhum ajuste, os Profissionais de Auditoria devem requerer à Sociedade Empresária que faça um:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807885
Auditoria
Com base na NBC TP 01 – Perícia Contábil, especificamente em relação
aos procedimentos técnico-científicos aplicados na atividade de Perícia
Contábil, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em
seguida, assinale a opção CORRETA.
I. O exame é a análise de livros, registros das transações e
documentos.
II. A vistoria é a diligência que objetiva a verificação e a constatação
de situação, coisa ou fato, de forma circunstancial.
III. O arbitramento é a determinação de valores ou a solução de
controvérsia por critério técnico-científico.
IV. A avaliação é o ato de estabelecer o valor de coisas, bens,
direitos, obrigações, despesas e receitas.
Estão CORRETOS os itens:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807883
Auditoria
Com base na NBC TP 01 – Perícia Contábil, julgue as afirmativas abaixo
como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a opção
CORRETA.
I. O perito, enquanto estiver de posse do processo ou de
documentos, deve zelar por sua guarda e segurança e ser
diligente.
II. Para a execução da perícia contábil, o perito deve ater-se ao
objeto e ao lapso temporal da perícia a ser realizada.
III. Mediante termo de diligência, o perito deve solicitar por escrito
todos os documentos e informações relacionados ao objeto da
perícia, fixando o prazo para entrega.
IV. A eventual recusa no atendimento a diligências solicitadas ou
qualquer dificuldade na execução do trabalho pericial deve ser
comunicada, com a devida comprovação ou justificativa, ao juízo,
quando se tratar de perícia judicial; ou à parte contratante, no
caso de perícia extrajudicial.
Estão CORRETOS os itens:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807879
Auditoria
De acordo com a NBC TA 500 – Evidência de Auditoria, assinale a
afirmação INCORRETA:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807877
Auditoria
De acordo com a NBC TA 530 – Amostragem em Auditoria, quanto à
definição da amostra, tamanho e seleção dos itens para teste, julgue os
itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale
a opção CORRETA. I. Em auditoria, é permitida somente a amostragem de proporção
estatística ou censo.
II. A consideração da natureza da evidência de auditoria desejada
e as eventuais condições de desvio ou distorção ou outras
características relacionadas a essa evidência de auditoria
ajudam o auditor a definir o que constitui desvio ou distorção e
qual população usar para a amostragem.
III. O nível de risco de amostragem que o auditor está disposto a
aceitar afeta o tamanho da amostra exigido.
A sequência CORRETA é:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807875
Auditoria
Com base nas Normas Brasileiras de Auditoria, em relação à
concordância com os termos de trabalho de Auditoria e as condições
prévias para uma auditoria, julgue os itens abaixo e, em seguida, assinale
a opção CORRETA.
I. O auditor independente deve determinar se a estrutura de relatório
financeiro a ser aplicada na elaboração das demonstrações contábeis
é aceitável.
II. O auditor independente deve obter a concordância da administração
de que ela reconhece e entende sua responsabilidade pela elaboração
das demonstrações contábeis de acordo com a estrutura de relatório
financeiro aplicável, incluindo, quando relevante, sua adequada
apresentação.
III. O auditor independente deve obter a concordância da administração
de que ela reconhece e entende sua responsabilidade pelo controle
interno que a administração determinou como necessário para permitir
a elaboração de demonstrações contábeis livres de distorções
relevantes, independentemente se causadas por fraude ou erro.
Está(ão) CORRETO(S) o(s) item(ns):

 Conheça nossos planos