Questões de Concurso Sobre auditoria

Foram encontradas 9.837 questões

Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790305 Auditoria
Risco de auditoria é o risco que tem o auditor de expressar uma opinião de auditoria inadequada sobre as demonstrações contábeis. Portanto, o auditor deve determinar se qualquer um dos riscos identificados é, no seu julgamento, um risco significativo. Ao exercer esse julgamento o auditor deve:
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790303 Auditoria
A NBC TA 560 (R1) estabelece que o auditor independente deve executar procedimentos de auditoria desenhados para obter evidência apropriada e suficiente de que todos os eventos ocorridos entre a data das demonstrações contábeis e a data do relatório que precisam ser ajustados ou divulgados nas demonstrações contábeis foram identificados. Neste caso, o que o auditor deve fazer para determinar a natureza e extensão desses procedimentos de auditoria?
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790301 Auditoria
A relevância trata da ligação lógica ou influência sobre a finalidade do procedimento de auditoria e, quando apropriado, sobre a afirmação da administração em consideração. A relevância das informações a serem utilizadas como evidência de auditoria pode ser afetada
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790295 Auditoria
O julgamento profissional é essencial para a condução apropriada da auditoria e o exercício desse julgamento em qualquer caso específico baseia-se nos fatos e nas circunstâncias que são conhecidos pelo auditor. O uso do julgamento profissional é necessário nas decisões que envolvem:
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790293 Auditoria
Atividades de controle são os meios de prevenção aos riscos planejados e definidos nas políticas da organização, devendo ser suportados por normas e regras internas, contendo fluxos operacionais com funções e procedimentos definidos. São exemplos de atividades de controle:
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790291 Auditoria
No processo de amostragem, população é o conjunto completo de dados sobre o qual a amostra é selecionada. O processo de dividir uma população em subpopulações, cada uma sendo um grupo de unidades de amostragem com características semelhantes, é denominado:
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790289 Auditoria
Um fator importante na determinação da forma, do conteúdo e da extensão da documentação de auditoria sobre assuntos significativos é a extensão do julgamento profissional exercido na execução do trabalho e na avaliação dos resultados. De acordo com a NBC TA 230 (R1), qual é a finalidade da documentação das decisões profissionais tomadas?
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790287 Auditoria
Procedimento analítico significa avaliações de informações contábeis por meio de análise das relações plausíveis entre dados financeiros e não financeiros. A determinação da adequação de procedimentos analíticos substantivos específicos é influenciada pela natureza da afirmação e pela avaliação do auditor sobre o risco de
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790279 Auditoria
De acordo com a NBC TI 01 – Da Auditoria Interna, o planejamento deve ser documentado e os programas de trabalho formalmente preparados, detalhando-se o que for necessário à compreensão dos procedimentos que serão aplicados, em termos de:
Alternativas
Ano: 2017 Banca: IV - UFG Órgão: UFG Prova: CS-UFG - 2017 - UFG - Auditor |
Q790277 Auditoria
O auditor deve considerar a relevância e confiabilidade das informações a serem utilizadas como evidência de auditoria ao
Alternativas
Q789770 Auditoria
Na avaliação de sistemas de controle interno concebidos a partir da Estrutura Integrada proposta pelo Committee of Sponsoring Organizations of the Treadway Commission (COSO), a análise sobre as iniciativas da organização para que as pessoas assumam responsabilidade por suas funções de controle interno na busca por objetivos está relacionada ao componente:
Alternativas
Q789769 Auditoria

Segundo as Normas Internacionais para a Prática Profissional de Auditoria Interna, a atividade de auditoria interna deve ser independente e os auditores internos devem ser objetivos ao executar seus trabalhos.

A independência dentro da organização é alcançada de forma efetiva quando o executivo chefe de auditoria se reporta funcionalmente ao conselho. São exemplos de reporte funcional quando o Conselho tem autonomia para:

I - aprovar o estatuto de auditoria interna;

II - aprovar o orçamento de auditoria;

III - aprovar a remuneração do executivo chefe de auditoria;

IV - definir o escopo da auditoria interna.

Está correto somente o que se afirma em:

Alternativas
Q789013 Auditoria

Um dos esforços do trabalho do auditor consiste em buscar evidências que possam fundamentar suas conclusões sobre as demonstrações contábeis. As evidências podem ser relacionadas à finalidade para a qual são colhidas ou à sua natureza.

As evidências relacionadas à natureza correspondem a provas que servem para validar os registros contábeis.

Dos exemplos a seguir, o que NÃO constitui evidência quanto à natureza é:

Alternativas
Q787962 Auditoria

Considere os seguintes lançamentos efetuados pela contabilidade:
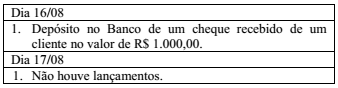
Imagem associada para resolução da questão

Em 17/08, o extrato bancário registrou a seguinte movimentação na conta da empresa:
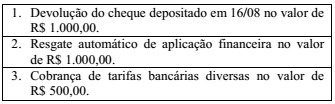
Imagem associada para resolução da questão

Em 15/08/20X1, a conciliação bancária não evidenciou divergências entre o saldo contábil e o saldo bancário, sendo ambos iguais a zero (R$ 0,00).

Com base nos lançamentos apresentados, é correto afirmar que, em 17/08/20X1, o resultado da conciliação bancária evidenciou

Alternativas
Q787833 Auditoria
“Os Princípios Fundamentais de Auditoria no Setor Público decorrem, principalmente, da Declaração de Lima e fornecem uma estrutura normativa de referência internacional. Referidos Princípios se traduzem em diretrizes operacionais mais específicas e detalhadas que podem ser usadas diariamente na realização de auditorias e, também, como normas de auditoria, quando normas nacionais de auditoria não tenham sido desenvolvidas. A auditoria é um processo cumulativo e interativo. Os princípios fundamentais podem ser agrupados em Princípios relacionados ao processo de auditoria, Princípios Gerais que o auditor deve considerar antes do início e durante a auditoria e em Princípios relacionados com as etapas específicas do processo de auditoria.”
(Princípios Fundamentais de Auditoria do Setor Público Aprovada em 2013. Disponível em: http://www.intosai.org. Adaptado.)  
São Princípios Gerais de Auditoria no setor público, EXCETO:
Alternativas
Q785043 Auditoria

Segundo o código de ética do contador, a transgressão de preceito deste Código constitui infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades: advertência reservada, censura reservada e censura pública. Na aplicação das sanções éticas, podem ser consideradas como atenuantes:

I. Ação desenvolvida sem prerrogativa profissional.

II. Ausência de punição ética anterior.

III. Prestação de relevantes serviços à Contabilidade.

Estão corretas as alternativas

Alternativas
Q785034 Auditoria
Segundo a NBC TA 230, um auditor, na conclusão da montagem do arquivo final de auditoria, pode fazer novas modificações na documentação de auditoria durante o processo final de montagem. Segundo a NBC TA 230, o auditor pode fazer estas modificações, se elas forem de natureza:
Alternativas
Q785033 Auditoria
“Um auditor, ao realizar seu trabalho, encontrou uma circunstância excepcional e julgou necessário não atender um requisito relevante de uma norma.” Segundo a NBC TA 230, neste caso, o auditor
Alternativas
Q785032 Auditoria
Na NBC TA 200 encontramos a definição de “risco de distorção relevante”. Segundo a norma, “é o risco de que as demonstrações contábeis contenham distorção relevante antes da auditoria. Consiste em dois componentes: risco inerente e risco de controle”. Assinale a alternativa que apresenta a definição correta de risco de controle, de acordo com a NBC TA 200.
Alternativas
Q785031 Auditoria
A NBC TA 200 trata das responsabilidades gerais do auditor independente na condução da auditoria de demonstrações contábeis em conformidade com as normas brasileiras e internacionais de auditoria. De acordo com a NBC TA 200, assinale a alternativa que apresenta uma definição INCORRETA.
Alternativas
Respostas
6081: B
6082: D
6083: A
6084: D
6085: A
6086: D
6087: B
6088: C
6089: C
6090: B
6091: C
6092: D
6093: C
6094: D
6095: C
6096: D
6097: D
6098: A
6099: C
6100: B