Questões de Concurso Sobre auditoria

Foram encontradas 9.837 questões

Q2031290 Auditoria
A Cia. Y tem investimentos em outras sociedades empresárias, contabilizando-as como suas controladas em suas demonstrações contábeis.
No ano X1, o auditor independente verificou que as demonstrações consolidadas da Cia. Y apresentavam distorções relevantes e generalizadas, devido a não consolidação de empresa controlada. Na auditoria, os efeitos da distorção nas demonstrações contábeis consolidadas não foram determinados por não ser praticável fazê-lo.
Assinale a opção que indica o relatório emitido pelo auditor independente.
Alternativas
Q2031288 Auditoria
De acordo com as normas de auditoria do Conselho Federal de Contabilidade, assinale a opção que indica o posicionamento relacionado à apresentação, no relatório do Auditor Independente, da auditoria relacionada à Demonstração do Valor Adicionado (DVA) nas entidades auditadas.
Alternativas
Q2031287 Auditoria
Entre os objetivos do auditor independente está o de obter segurança razoável de que as demonstrações contábeis tomadas em conjunto estão livres de distorção relevante, independentemente de ser causada por fraude ou erro.
Em relação ao risco de não se detectar distorções relevantes resultantes de fraude ou de erro, assinale a afirmativa correta. 
Alternativas
Q2031286 Auditoria
O auditor deve definir e executar procedimentos de auditoria que sejam apropriados às circunstâncias com o objetivo de obter evidência de auditoria apropriada e suficiente.
De acordo com a NBC TA 500 (R1) - Evidência de Auditoria, assinale a opção que indica o procedimento que busca informações junto a pessoas com conhecimento financeiro e não financeiro, dentro ou fora da entidade.
Alternativas
Q2031285 Auditoria
O auditor pode levar em consideração numerosos fatores para determinar o tamanho da amostra.
Assinale a opção que apresenta um fator que gera efeito negligenciável no tamanho da amostra em teste de controle em populações grandes.
Alternativas
Q2031284 Auditoria
De acordo com a NBC TA 530 – Amostragem em Auditoria, o risco de amostragem pode levar a conclusões errôneas como, por exemplo, no caso de teste de controles, em que os controles são considerados menos eficazes do que realmente são ou, no caso de teste de detalhes, em que seja identificada distorção relevante, quando, na verdade, ela não existe.
Esse tipo de conclusão errônea afeta a eficiência da auditoria porque 
Alternativas
Q4351313 Auditoria
Entre as várias metodologias de auditoria de sistemas (técnicas), assinalar a alternativa que se refere à caracterizada abaixo:

Os dados no processamento de transações reais são confrontados com os dados fictícios e os resultados, comparados com os predeterminados.
Alternativas
Q4348834 Auditoria
Em relação à Perícia Contábil, assinalar a alternativa CORRETA:
Alternativas
Q4348833 Auditoria
Em relação aos testes em auditoria, assinalar a alternativa que preenche a lacuna abaixo CORRETAMENTE:

O __________ é um procedimento de auditoria aplicado para constatar a razoabilidade ou não das transações e saldos contábeis registrados. Tem como intuito a verificação da existência de distorções materiais nas demonstrações contábeis. 
Alternativas
Q4348829 Auditoria
Em relação aos procedimentos de auditoria, os testes de observância:
Alternativas
Q4348828 Auditoria
Em relação à auditoria, assinalar a alternativa que preenche as lacunas abaixo CORRETAMENTE:

______________ é a possibilidade da existência de deficiências materiais no controle e que não são detectadas pelo auditor durante a auditoria.
Alternativas
Q4348827 Auditoria
 Sobre o parecer com ressalvas da auditoria, analisar os itens abaixo:

I. Deve ser incluída descrição clara de todas as razões que fundamentaram o seu parecer e, se praticável, a quantificação dos efeitos sobre as demonstrações contábeis.

II. Quando o auditor verificar a existência de efeitos que, isolada ou conjugadamente, forem de tal relevância que comprometam o conjunto das demonstrações contábeis.

III. O conjunto das informações sobre o assunto objeto de ressalva, constante no parecer e nas notas explicativas sobre as demonstrações contábeis, deve permitir aos usuários claro entendimento de sua natureza e seus efeitos nas demonstrações contábeis, particularmente sobre a posição patrimonial e financeira e o resultado das operações.


Está(ão) CORRETO(S):
Alternativas
Q4264436 Auditoria
Ao realizar a auditoria dos registros de um Contribuinte, o Fiscal Tributário deve realizar alguns procedimentos como forma de verificar a veracidade dos valores apresentados ao Fisco. Para isto, ele deverá utilizar as técnicas e procedimentos de auditoria. Uma das técnicas consiste na aplicação de procedimentos de auditoria em menos de 100% dos itens da população relevante para fins de auditoria, de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite concluir sobre toda a população. A técnica de auditoria apresentada corresponde ao conceito de:
Alternativas
Q4249027 Auditoria

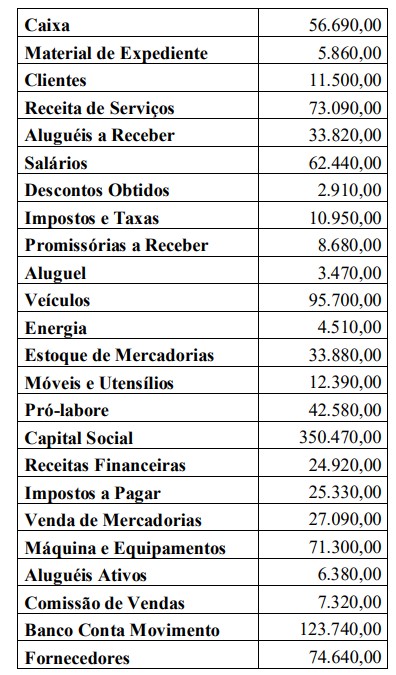
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.


O Cadastro Nacional de Auditores Independentes (CNAI) do Conselho Federal de Contabilidade (CFC) tem o objetivo de cadastrar todos os profissionais que atuam no mercado de Auditoria Independente, permitindo, assim, ao Sistema CFC/CRCs conhecer a ____________________ desses profissionais, como atuam no mercado e o nível de responsabilidade de cada um, disponibilizando essas informações aos ___________________________ para que estes possam fiscalizar o exercício profissional com mais eficácia.


Assinale a alternativa que preenche CORRETAMENTE as lacunas do texto acima.

Alternativas
Q4185308 Auditoria
_________________ tem como meta/função manter a conformidade regulatória, entender a atividade do banco de dados e obter informações sobre discrepâncias e anomalias. Isso é essencial para identificar possíveis preocupações para o negócio ou suspeitas de violações de segurança nos sistemas da companhia.

O termo que completa CORRETAMENTE a lacuna é:

Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173016 Auditoria
A Organização internacional de Entidades Fiscalizadoras Superiores (INTOSAI) é a responsável pela emissão das Normas Internacionais das Entidades Fiscalizadoras Superiores (ISSAI), as quais visam promover a realização de auditorias independentes e eficazes pelas Entidades Fiscalizadoras Superiores (EFS). Para uma melhor compreensão da auditora no setor público, a INTOSAI definiu três tipos principais de auditoria, quais sejam:
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173015 Auditoria
Em circunstâncias extremamente raras, quando o auditor considera que uma distorção ou um desvio descobertos na amostra são anomalias, o auditor deve obter um alto grau de certeza de que essa distorção ou esse desvio não sejam representativos da população. Segundo a NBC TA 530, para conseguir esse grau de certeza, o auditor deve 
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173014 Auditoria
A NBC TA 530 refere-se à norma que deve ser aplicada quando o auditor independente decide usar a amostragem na execução de procedimentos de auditoria. Nesse sentido, quanto ao tamanho da amostra, pode-se dizer que
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173013 Auditoria
A determinação de materialidade pelo auditor é uma questão de julgamento profissional e é afetada pela percepção do auditor, em se tratando das necessidades de informações financeiras dos usuários das demonstrações contábeis. Segundo a NBC TA 320 (R1), o auditor não precisa assumir que esses usuários 
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173012 Auditoria
Em determinada entidade, os trabalhos de auditoria identificaram que a administração foi motivada a reduzir os ganhos em valor relevante, para minimizar a tributação e ainda inflou ganhos para garantir financiamentos bancários. De acordo com a NBC TA 240 (R1), esses fatos são considerados
Alternativas
Respostas
3461: C
3462: B
3463: E
3464: A
3465: A
3466: C
3467: E
3468: A
3469: B
3470: D
3471: A
3472: B
3473: A
3474: A
3475: D
3476: C
3477: E
3478: C
3479: E
3480: D