Questões de Concurso Sobre auditoria em auditoria

Foram encontradas 778 questões

Q4088774 Auditoria
A comunicação exerce papel crucial para o êxito da auditoria interna, especialmente no contexto do SUS, em que a interação entre os profissionais de auditoria e as áreas auditadas requer atenção especial, dada a complexidade, a diversidade e a abrangência das estruturas e dos processos da saúde pública. Para que essa comunicação seja eficaz e contribua para o processo da auditoria, ela deve atender a alguns atributos. Ao utilizar uma linguagem acessível e que evite o excesso de termos técnicos ou a simplificação excessiva, o atributo que está sendo utilizado é denominado
Alternativas
Q4088743 Auditoria
A administração pública e uma organização da sociedade civil realizaram uma parceria em regime de mútua cooperação para a consecução de finalidades de interesse público e recíproco, mediante a execução de atividades ou de projetos previamente estabelecidos em planos de trabalho inseridos em termos de colaboração, conforme a Lei nº 13.019/2014.
A organização da sociedade civil apresentou a sua prestação de contas com elementos que permitiram ao gestor da parceria avaliar o seu andamento.
Os dados financeiros foram analisados com o intuito principal de
Alternativas
Q4087300 Auditoria
A respeito da Auditoria Interna, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. A Auditoria Interna é exercida nas pessoas jurídicas de direito público, interno ou externo, e de direito privado.
II. Inspeção consiste no acompanhamento de processo ou procedimento quando de sua execução.
III. A Auditoria Interna deve ser documentada por meio de papéis de trabalho, organizados de forma sistemática. 
Alternativas
Ano: 2026 Banca: FGV Órgão: CFC Prova: FGV - 2026 - CFC - Exame de Suficiência |
Q4079179 Auditoria
Em um treinamento para novos auditores, o instrutor destacou que, mesmo após a execução adequada dos procedimentos, pode haver a emissão de uma opinião inadequada sobre as demonstrações contábeis.
Esse cenário representa o conceito de risco de auditoria, que pode ser definido como
Alternativas
Q4067480 Auditoria
As imprecisões, irregularidades ou distorções constatadas durante uma auditoria em Demonstrações Contábeis podem ser decorrentes de fraude ou erro. Trata-se de distorção decorrente de fraude a
Alternativas
Q4059562 Auditoria

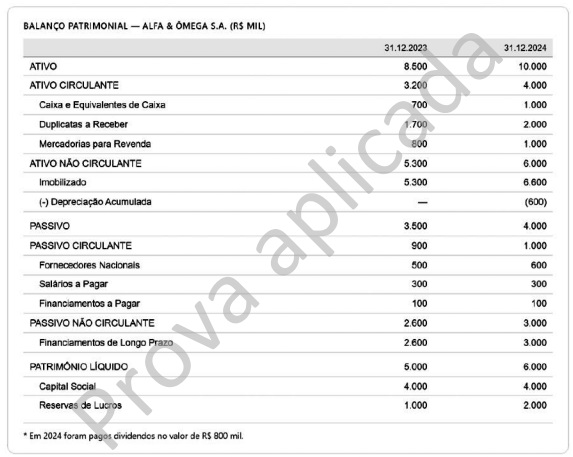
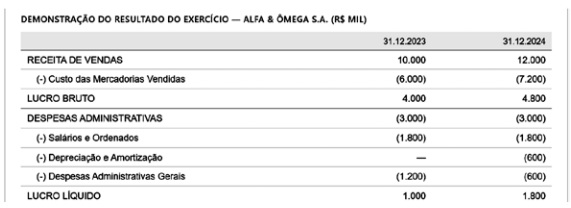
Considere‑se a tabela a seguir.  


Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.


A auditoria é uma atividade de exame sistemático e independente, que é realizada por profissional habilitado, com o objetivo de verificar se as atividades e os resultados estão em conformidade com as disposições planejadas, com os requisitos estabelecidos e com as normas vigentes.

Alternativas
Q4057094 Auditoria
Em um programa de eficiência energética em uma planta industrial, os ganhos precisam ser auditáveis e aceitos por um comitê interno. No início, a unidade dispõe apenas de dados globais (faturas e medidor principal) e informações de operação/manutenção (diagramas, placas, histórico de carga e rotinas). Para aprovar investimentos, o comitê exige um plano formal de Medição e Verificação (M&V) conforme o Protocolo Internacional para Medição e Verificação de Performance (PIMVP) e a definição de uma linha de base. Além disso, o orçamento permite submedição apenas em pontos selecionados, cuja escolha deve ser justificada tecnicamente.

Considere as atividades: 
(1)Medição e segmentação de consumo (implantação de submedição nos pontos selecionados).
(2)Identificação inicial de perdas técnicas (I2R, transformadores) e operacionais (horários ociosos), por levantamento de campo e uso dos dados existentes, para direcionar prioridades.
(3)Implementação de ações (controle de demanda, retrofit, automação).
(4)Estruturação do plano de M&V conforme PIMVP, incluindo fronteira de medição, variáveis relevantes, período de linha de base e critérios de aceitação, para auditoria dos resultados.

Assinale a alternativa que representa a sequência compatível com: (i) seleção racional dos pontos de submedição, (ii) aprovação auditável do M&V, e (iii) execução de ações com menor risco de retrabalho e contestação do resultado.
Alternativas
Q4054512 Auditoria
O sócio responsável pela auditoria da empresa Beta Comércio Ltda. está conduzindo o planejamento da auditoria das demonstrações contábeis do exercício atual, uma auditoria recorrente. Durante o processo, a equipe considerou vários aspectos previstos na NBC TA 300 (R1); analise-os.


I. A estratégia global de auditoria deve ser estabelecida antes do plano de auditoria e não pode ser alterada durante a execução dos trabalhos, sob pena de comprometer a qualidade da auditoria.

II. A documentação do planejamento deve incluir a estratégia global, o plano de auditoria e eventuais alterações significativas ocorridas durante a auditoria, com as respectivas razões.

III. Em auditoria inicial, o auditor deve estender as atividades de planejamento e pode, se não proibido, manter contato com o auditor antecessor para revisão de papéis de trabalho anteriores.


Com base na NBC TA 300 (R1) – Planejamento da Auditoria de Demonstrações Contábeis, está correto o que se afirma em
Alternativas
Q4054510 Auditoria
A empresa Alfa Industrial S.A. possui um setor de auditoria interna estruturado e em pleno funcionamento. Durante o planejamento da auditoria no departamento de compras, a equipe identificou riscos significativos relacionados a possíveis desvios em licitações e superfaturamento. Foram realizados testes de observância e substantivos, e, no decorrer dos trabalhos, foi constatado um indício forte de manipulação intencional de uma concorrência pública, com documentação adulterada e favorecimento a um fornecedor específico. À luz da NBC TI 01 – Da Auditoria Interna, em relação ao caso hipotético descrito, assinale a alternativa correta.
Alternativas
Q4041036 Auditoria
São elementos da auditoria do setor público: as três partes; objeto apropriado, critério aplicável, informação do objeto; tipos de trabalho etc. Nesse sentido, as três partes distintas, são: 
Alternativas
Q4033065 Auditoria

A gestão fiscal responsável, no âmbito da Administração Pública, não se sustenta apenas pela observância formal de metas e limites legais, mas depende da existência de mecanismos institucionais de controle, monitoramento, transparência e responsabilização capazes de assegurar integridade, rastreabilidade decisória e correção de desvios.


Nesse contexto, o controle interno, a auditoria, a transparência fiscal, as transferências intergovernamentais e os regimes de responsabilização por infrações fiscais integram uma rede de instrumentos que se articulam com o controle externo e com a própria dimensão social da fiscalização da atividade financeira do Estado.


Por isso, a análise técnica da matéria exige distinguir funções, destinatários, pressupostos de atuação e consequências jurídicas próprias de cada mecanismo, sem reduzir o tema a uma visão indistinta de supervisão administrativa.


Considerando o controle interno, a auditoria, a transparência fiscal, as transferências e a responsabilização por infrações fiscais, assinale a alternativa INCORRETA.

Alternativas
Q4025146 Auditoria
Em uma auditoria hospitalar, identificou-se que a maior parte dos eventos adversos graves estava relacionada à administração incorreta de medicamentos de alto risco. Nesse contexto, a medida sistêmica considerada mais efetiva para reduzir tais eventos em instituições de alta complexidade é: 
Alternativas
Q4019963 Auditoria
No ambiente de saúde, a auditoria é frequentemente realizada de forma multiprofissional, envolvendo enfermeiros, farmacêuticos, odontólogos e administradores. A integração entre esses profissionais é fundamental para uma visão holística da gestão hospitalar e do cuidado ao paciente, respeitando-se as competências específicas de cada categoria. Diante da necessidade de cooperação técnica nas equipes de auditoria, assinale a alternativa CORRETA.
Alternativas
Q4019960 Auditoria
A evolução da auditoria médica no território brasileiro está intrinsecamente ligada ao desenvolvimento das políticas de saúde pública e previdenciária, ganhando contornos técnicos mais definidos com a criação do Instituto Nacional de Assistência Médica da Previdência Social no final da década de 1970. Esse período marcou a transição de um modelo puramente fiscalizatório para uma estrutura que buscava o controle da qualidade assistencial e a verificação da fidedignidade das contas apresentadas pelas unidades prestadoras de serviço. Diante desse contexto histórico de estruturação normativa, assinale a alternativa CORRETA.
Alternativas
Q4019956 Auditoria
A avaliação em auditoria médica constitui etapa fundamental para a análise da qualidade, eficiência e resultados das ações em saúde, subsidiando a melhoria contínua dos serviços prestados. Nesse contexto, registre V, para as afirmativas verdadeiras, e F, para as falsas:

(__)A avaliação em auditoria médica busca medir o impacto e os resultados das ações de saúde sobre a população atendida.
(__)A utilização de indicadores de mortalidade e morbidade é comum nos processos de avaliação de desempenho dos serviços de saúde.
(__)Na fase de avaliação, o médico auditor deve desconsiderar os protocolos clínicos para permitir uma análise livre de preconceitos técnicos.
(__)A avaliação deve fornecer subsídios para o planejamento de políticas de saúde e para o aperfeiçoamento da rede assistencial.

Assinale a alternativa que apresenta a sequência CORRETA.
Alternativas
Q4004418 Auditoria
Em auditoria interna hospitalar, o gestor questiona o papel da auditoria na gestão de riscos. O Auditor explica que segue o modelo de três linhas do IPPF/IIA. Dessa forma, a função da auditoria interna nesse modelo deve atuar como:
Alternativas
Q4000909 Auditoria
Sobre os postulados da teoria da contabilidade e sua relação com a auditoria, é CORRETO afirmar que:
Alternativas
Q3973808 Auditoria
Em uma organização, a auditoria de um sistema de informação 
Alternativas
Q3941202 Auditoria
A glosa é o cancelamento parcial ou total de valores apresentados para pagamento, decorrente de inconformidades técnicas ou administrativas identificadas durante a auditoria. No contexto da auditoria médica, quando o auditor contesta a cobrança de um procedimento cirúrgico por considerar que a técnica utilizada não era indicada para o diagnóstico clínico apresentado, caracteriza-se um tipo específico de glosa. Assinale a alternativa correta.
Alternativas
Q3939645 Auditoria
A auditoria em saúde pode ter diferentes focos, desde a verificação de contas até a análise da qualidade assistencial. Analise as afirmativas a seguir sobre as diferenças entre auditoria analítica (de contas) e auditoria clínica (de qualidade).

I. A auditoria analítica foca na verificação da conformidade entre o que foi cobrado na conta hospitalar e o que foi registrado como executado no prontuário.
II. A auditoria clínica avalia a qualidade da assistência prestada, verificando a adesão aos protocolos clínicos e os desfechos obtidos pelo paciente.
III. A auditoria farmacêutica não deve se preocupar com a pertinência do uso de medicamentos, focando apenas nos preços cobrados.

Está correto o que se afirma em: 

Alternativas
Respostas
41: B
42: D
43: C
44: D
45: D
46: C
47: A
48: E
49: E
50: D
51: D
52: A
53: D
54: A
55: A
56: C
57: D
58: B
59: C
60: B