Questões de Concurso
Comentadas sobre auditoria independente (externa) em auditoria
Foram encontradas 1.405 questões


(NBC TA 240 – Resp. Auditor em Relação a Fraude, no Contexto da Auditoria de Demonstrações Contábeis.)
Sobre auditoria interna e externa, assinale a afirmativa INCORRETA.
A matriz de risco elaborada está evidenciada abaixo:
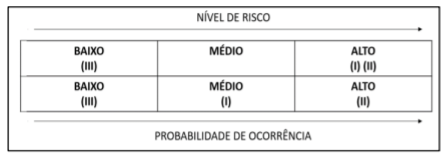
Onde: I. Imobilizado; II. Obrigações trabalhistas, previdenciárias e assistenciais; III. Provisões a longo prazo.
Considerando o nível de risco apresentado, assinale a alternativa correta.
Como parte da avaliação de risco, o auditor determina se quaisquer dos riscos identificados são, no julgamento do auditor, significativos. A exercer esse julgamento, o auditor deve excluir os efeitos dos controles identificados relacionados ao risco. Ao exercer julgamento quanto a quais riscos são significativos, o auditor deve considerar, entre outras:
I. Se o risco é um risco de fraude.
II. Se o risco está relacionado a desenvolvimentos significativos recentes, econômicos, contábeis ou de outro tipo e, portanto, requer atenção específica.
III. A complexidade das transações.
IV. Se o risco envolve transações significativas com partes relacionadas.
V. A Objetividade e síntese das informações relacionadas ao risco.
Estão CORRETAS:
Marque a alternativa CORRETA:
A auditoria baseada em risco permite ao auditor delinear um programa capaz de testar, de forma detalhada, os controles mais importantes.
Para estabelecer o grau de priorização dos trabalhos, a partir da filosofia do risco, os fatores que devem ser analisados são
Em auditoria em uma entidade empresarial, foram constatadas, na conta analítica utilizada para registro dos financiamentos de veículos de uso, adquiridos para o transporte dos colaboradores, parcelas pagas e não baixadas via escrituração contábil, falha ocorrida no parâmetro de baixa contábil a ser gerado pelo software integrado ao financeiro responsável pelo pagamento das dívidas da entidade. Nesse caso, o saldo do passivo já pago e não baixado, informado na demonstração contábil no final do exercício social, estava incorreto, o que influencia diretamente o saldo da conta analítica de contrapartida da baixa contábil.
A respeito dessa situação hipotética, julgue os itens a seguir à luz das Normas Brasileiras de Contabilidade de Auditoria — NBC TA.
Caso seja identificado um risco de distorção relevante no nível
de afirmações considerado significativo, o auditor deve
executar procedimentos substantivos que respondam
especificamente a esse risco.
Em auditoria em uma entidade empresarial, foram constatadas, na conta analítica utilizada para registro dos financiamentos de veículos de uso, adquiridos para o transporte dos colaboradores, parcelas pagas e não baixadas via escrituração contábil, falha ocorrida no parâmetro de baixa contábil a ser gerado pelo software integrado ao financeiro responsável pelo pagamento das dívidas da entidade. Nesse caso, o saldo do passivo já pago e não baixado, informado na demonstração contábil no final do exercício social, estava incorreto, o que influencia diretamente o saldo da conta analítica de contrapartida da baixa contábil.
A respeito dessa situação hipotética, julgue os itens a seguir à luz das Normas Brasileiras de Contabilidade de Auditoria — NBC TA.
O auditor deve planejar e implementar respostas gerais para
tratar dos riscos avaliados de distorção relevante no nível das
demonstrações contábeis.


Sabe-se que a alíquota aplicável de ICMS sobre vendas para a empresa era de 15%, que os valores das vendas brutas do mapa de vendas foram confirmados pelo auditor e que a empresa realizou metade de suas vendas de 20X1 à vista.
Considerando essa situação hipotética, julgue o item subsecutivo.
Em razão dos dados contidos na DRE, o auditor deverá
realizar exame documental para identificação de possíveis
fraudes na escrita contábil.
Tendo em vista o que preconizam as normas de auditoria, julgue o item a seguir.
Situação hipotética: Determinado auditor, após realizar conferência de cálculos, concluiu que o saldo da conta de estoques estava relevantemente distorcido, embora o saldo não estivesse efetivamente nessa condição.
Assertiva: Nesse
caso, o auditor incorreu no risco de aceitação incorreta
As distorções nas demonstrações contábeis podem originar-se de fraude ou de erro. Acerca desse assunto, julgue o item seguinte.
Ao determinar respostas globais para enfrentar os riscos
avaliados de distorção relevante nas demonstrações contábeis,
o auditor deve incorporar elementos de imprevisibilidade
na seleção dos procedimentos de auditoria.
As distorções nas demonstrações contábeis podem originar-se de fraude ou de erro. Acerca desse assunto, julgue o item seguinte.
A realização de lançamentos contábeis em contas não
relacionadas, não usuais ou raramente utilizadas, com números
quebrados e informações de centavos, caracteriza lançamentos
fraudulentos.

 Conheça nossos planos