Questões de Concurso Comentadas sobre auditoria independente (externa) em auditoria

Foram encontradas 1.405 questões

Q2238520 Auditoria
Além de profundo conhecimento na área contábil, o auditor deve ter elevado senso de responsabilidade na condução do seu trabalho e ter consciência dos limites de suas atribuições, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A responsabilidade pela prevenção e detecção da fraude é do auditor.
( ) É importante que o auditor também atue como supervisor geral dos responsáveis pela governança e enfatize a importância de se prevenir fraudes.
( ) O auditor é o responsável pela criação de uma cultura de honestidade e comportamento ético na entidade auditada, o que deve ser reforçado por supervisão ativa dos responsáveis pela governança.
( ) A responsabilidade do auditor pela governança da entidade auditada inclui a consideração do potencial de burlar controles ou de outra influência indevida sobre o processo de elaboração de informações contábeis.
A sequência está correta em
Alternativas
Q2233449 Auditoria
Considerando os conceitos, objetivos e finalidades da contabilidade aplicada ao setor público apresentados na NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, é correto afirmar que:
Alternativas
Q2233443 Auditoria
Quanto às responsabilidades do auditor em relação à fraude, no contexto da auditoria de demonstrações contábeis, é correto afirmar que: 
Alternativas
Q2232595 Auditoria
Uma das técnicas mais usadas na etapa de planejamento de um trabalho de auditoria é a matriz de análise de riscos, que tem entre seus objetivos identificar e ponderar os riscos inerentes e de controle relativos às atividades auditadas.

Nesse contexto, o risco inerente 
Alternativas
Q2222039 Auditoria
No que concerne a evidências e procedimentos de auditoria, bem como à identificação de fraudes, julgue o item subsequente.
No caso de identificação de fraude, o auditor deve realizar os procedimentos de auditoria preferencialmente no início ou no decurso do período da auditoria, a fim de evitar interferência da fraude nos resultados.
Alternativas
Q2221614 Auditoria
No que se refere às noções de auditoria, julgue o item seguinte.

Um fator que difere a auditoria interna da externa é o nível de independência do auditor.
Alternativas
Q2221613 Auditoria

No que se refere às noções de auditoria, julgue o item seguinte.


A auditoria independente agrega valor ao resultado da organização, além de apresentar subsídios para o aperfeiçoamento dos processos, da gestão e dos controles internos, por meio da recomendação de soluções para as inconformidades apontadas.

Alternativas
Q2208781 Auditoria
Entre outros fatores, uma firma de auditoria pode vir a ter a sua independência profissional comprometida 
Alternativas
Ano: 2023 Banca: UFMA Órgão: UFMA Prova: UFMA - 2023 - UFMA - Auditor |
Q2195041 Auditoria
A determinação precisa dos objetivos da auditoria, bem como a identificação do universo a ser examinado, são algumas das exigências básicas para a elaboração de um adequado____________________. Selecione a opção CORRETA para preencher o espaço: 
Alternativas
Q2181797 Auditoria
Durante um trabalho de auditoria das demonstrações contábeis de uma entidade, um auditor identificou um risco de distorção relevante no nível de afirmações e determinou que tal risco é significativo.

Nesse caso, o auditor deve
Alternativas
Q2181796 Auditoria
Durante os trabalhos de auditoria, é comum a constatação de que a entidade tem um sistema de controle interno excelente apresentado em seu manual de procedimentos, mas, na prática, o cenário é o inverso. Nessas situações, o auditor deve alterar as informações sobre o sistema de controle interno indicadas nos manuais para situação efetiva. A partir de então, o auditor avaliará o sistema que efetivamente é operado pela entidade para controle dos seus ativos e geração de informações contábeis.
Em geral, o auditor cumpre esse procedimento 
Alternativas
Q2174507 Auditoria
O modelo COSO foi desenvolvido com a ideia de que o gestor possa gerenciar os riscos de modo eficaz, no contexto dos objetivos e da estrutura de cada organização. Adicionalmente, o modelo passou a visar o alinhamento da gestão de risco à estratégia e ao desempenho.
Nessa revisão, a dimensão de comunicação e reporte é desenvolvida por meio de
Alternativas
Q2132471 Auditoria

Em relação a supervisão e controle de qualidade, relatórios de auditoria, papéis de trabalho e documentação de auditoria, julgue o próximo item.


A principal função dos papéis de trabalho consiste em demonstrar que os procedimentos de auditoria foram planejados e executados de forma apropriada.

Alternativas
Q2132469 Auditoria

Em relação a supervisão e controle de qualidade, relatórios de auditoria, papéis de trabalho e documentação de auditoria, julgue o próximo item.


Compete às firmas de auditoria independente desenvolver, implementar e operar sistema de gestão de qualidade voltado às atividades de auditoria e a outros serviços correlatos, aplicando uma abordagem baseada em risco que permita o gerenciamento proativo da qualidade dos trabalhos a serem executados. 

Alternativas
Q2132461 Auditoria

De acordo com as normas técnicas de auditoria independente (NBC TA), julgue o item seguinte.  


O auditor independente que pretenda utilizar-se de auditoria interna para obter evidência de auditoria de demonstrações contábeis deve proceder à avaliação prévia da função de auditoria interna na empresa auditada para determinar se o trabalho da auditoria interna poderá ser de fato utilizado.
Alternativas
Q2131789 Auditoria
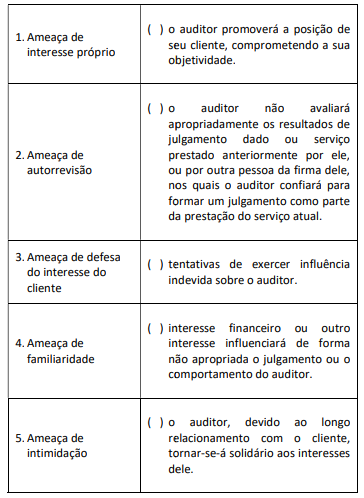
Considerando o interesse público, no caso de trabalhos de auditoria, requer-se que os membros das equipes de auditoria atuem com independência em relação aos clientes de auditoria. Nesse contexto, ameaças à independência podem ser criadas por ampla gama de relações e de circunstâncias. Sobre as categorias nas quais as ameaças à independência podem ser enquadradas, relacione a segunda coluna de acordo com a primeira. Imagem associada para resolução da questão

Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Alternativas
Q2128106 Auditoria
Significa um trabalho no qual o auditor independente, expressa uma conclusão com a finalidade de aumentar o grau de confiança dos outros usuários previstos, que não seja a parte responsável, acerca do resultado da avaliação ou mensuração de determinado objeto de acordo com os critérios aplicáveis.
O texto acima faz referência ao conceito de:
Alternativas
Q2126114 Auditoria
Conforme previsto no Referencial Técnico da Atividade de Auditoria Interna Governamental do Poder Executivo Federal, publicado pela Controladoria Geral da União, a auditoria interna governamental é uma atividade independente e objetiva de avaliação e de consultoria, desenhada para adicionar valor e melhorar as operações de uma organização.
Nesse contexto, sobre a auditoria interna, é correto afirmar que:

Alternativas
Q2116294 Auditoria
Ao iniciar um processo de avaliação de riscos em um trabalho de auditoria, o auditor deve recordar que existem diferentes tipos de riscos que carecem de avaliação e respostas específicas. No contexto da auditoria das demonstrações contábeis, conforme definido pelas normas de auditoria, o risco definido pela “suscetibilidade de uma afirmação a respeito de uma classe de transação, saldo contábil ou divulgação, a uma distorção que pode ser relevante, individualmente ou em conjunto com outras distorções, antes da consideração de quaisquer controles relacionados” deve ser tratado como um risco:
Alternativas
Q2110480 Auditoria
O risco de controle é uma função da eficácia do desenho (controles estabelecidos), da implementação e da manutenção do controle interno pela administração no tratamento dos riscos identificados que ameaçam o cumprimento dos objetivos da entidade, que são relevantes para a elaboração das demonstrações contábeis da entidade. O controle interno, independentemente da qualidade da sua estrutura e operação,
Alternativas
Respostas
261: A
262: E
263: D
264: B
265: E
266: C
267: E
268: D
269: A
270: D
271: D
272: A
273: C
274: C
275: C
276: B
277: A
278: C
279: D
280: E