Questões de Concurso
Comentadas sobre planejamento e programa de auditoria em auditoria governamental
Foram encontradas 90 questões


I. Ao definir o escopo do trabalho, os auditores devem focar na natureza e extensão dos procedimentos. II. O planejamento de auditoria deve ser flexível e adaptável a mudanças significativas nas circunstâncias e condições. III. O planejamento de uma auditoria específica envolve tanto aspectos estratégicos quanto operacionais.
O(s) item(ns) que está(ão) de acordo com os Princípios Fundamentais de Auditoria do Setor Público é(são):
 visam à obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento e
 visam à obtenção de evidência quanto à suficiência, exatidão e validade dos
dados produzidos pelos sistemas de informação da entidade.
As lacunas I e II referem-se aos procedimentos de auditoria denominados, respectivamente,
Considere ainda a tabela a seguir, que contém índices calculados de confiabilidade para quantidades previstas de erros e níveis de confiança.
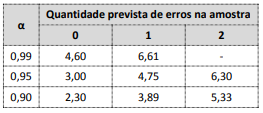
A partir dos dados apresentados e para cumprir os critérios previamente definidos, o tamanho da amostra para o teste na população indicada deve ser de:
As estratégias, os objetivos, as prioridades e as metas da unidade auditada, além dos riscos a que seus processos estão sujeitos, devem ser considerados no planejamento da auditoria interna.
Acerca de auditoria governamental, julgue o item que se segue.
O auditor deve, como parte do planejamento ou da condução
da auditoria, evitar discutir os critérios de auditoria com
a entidade auditada.
Analise as asserções a seguir e a relação proposta entre elas.
I - Sistemas de controle interno bem planejados são a garantia plena de prevenção de fraudes e de erros de atos não intencionais
PORQUE
II - um planejamento bem construído dos controles internos irá delinear a segregação de operações em fases distintas, confiando a diferentes agentes públicos a execução das mesmas.
A respeito das asserções, é correto afirmar que
Emitidas pelo Instituto Rui Barbosa (IRB), as Normas Brasileiras de Auditoria do Setor Público (NBASP) estabelecem os princípios fundamentais de auditoria do Setor Público.
De acordo com os princípios relacionados ao processo de auditoria informados na NBASP Nível 2, emitida em 2017, é incorreto afirmar:
O planejamento da auditoria governamental deve considerar os riscos da auditoria, que representa a possibilidade de o profissional emitir uma opinião tecnicamente inadequada.
Em relação à classificação do risco de auditoria, assinale a afirmativa correta.
No que se refere ao planejamento de auditoria, julgue o item subsequente, relativo às afirmações de auditoria.
Integridade é a afirmação que, na classe de transações,
direciona o auditor para verificar se todas as transações e
eventos que deviam ser registrados o foram, de fato.
No que se refere ao planejamento de auditoria, julgue o item subsequente, relativo às afirmações de auditoria.
Classificação e compreensibilidade são afirmações de
auditoria que direcionam o auditor para verificar se as
informações contábeis estão adequadamente apresentadas e
descritas e se as divulgações estão claramente expressas.
Identifique abaixo as afirmativas verdadeiras ( V ) e as falsas ( F ), em relação à auditoria.
( ) Quanto ao aspecto ético a auditoria assegura a veracidade das informações das demonstrações contábeis para a sociedade em geral.
( ) A classificação das formas de se realizar auditoria é de acordo com: a extensão dos trabalhos; a profundidade dos exames, a tempestividade, os fins a que se destina, e consoante as relações do auditor com a entidade auditada.
( ) O auditor, seja ele interno ou externo, público ou privado, deve seguir as normas de auditoria interna ou externa, quanto às definições dos objetivos da auditoria, realização de diagnóstico e definição dos instrumentos de operacionalização da auditoria.
( ) O planejamento da auditoria, quando incluir a designação de equipe técnica, não precisa prever a orientação e supervisão do auditor, que assumirá total responsabilidade pelos trabalhos executados.
( ) O auditor não precisa considerar a relevância quando determinar a natureza, oportunidade e extensão dos procedimentos de auditoria, quando avaliar o efeito das distorções sobre os saldos, denominações e classificação das contas, e quando determinar a adequação da apresentação e da divulgação da informação contábil.
( ) O auditor, ao utilizar métodos de amostragem, deve projetar e selecionar uma amostra de auditoria, aplicando a essa amostra procedimentos de auditoria, bem como avaliar seus resultados, de forma a proporcionar evidência de auditoria suficiente e apropriada.

 Conheça nossos planos