Questões de Concurso Sobre análise de balanços
Foram encontradas 3.855 questões


Quanto mais uma empresa se financie mediante o uso de dívidas e ações preferenciais, maior será a alavancagem financeira dessa empresa e, portanto, maiores serão o retorno e o risco esperados.

Com relação ao Capital Circulante Líquido (CCL) é correto afirmar:

I. Saldos finais no rol das contas listadas a seguir:

II. Um Patrimônio Líquido com valor médio no períodode R$ 55.625,00.
III. O índice de rentabilidade do Ativo é 2,5%.
I. Saldos finais no rol das contas listadas a seguir:
II. Um Patrimônio Líquido com valor médio no períodode R$ 55.625,00.
III. O índice de rentabilidade do Ativo é 2,5%.


LE = índice de liquidez imediata da empresa;
LM = índice de liquidez do mercado;
EE = índice de endividamento da empresa;
EM = índice de endividamento do mercado
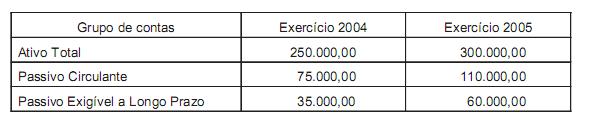
Com base exclusivamente nesses dados, pode-se afirmar que a variação do índice de Participação de Capital de Terceiros (PCT), em relação ao capital próprio, entre 2004 e 2005, foi:
A firma Special Comércio S/A é titular das contas abaixo relacionadas, apresentadas no livro Razão, em 31 de dezembro de 2005 antes da apuração do resultado do exercício:
Caixa R$ 100,00
Contas a Receber R$ 3.680,00
Mercadorias R$ 400,00
Fornecedores R$ 5.160,00
Máquinas e Equipamentos R$ 1.500,00
Depreciação Acumulada R$ 280,00
Terrenos R$ 3.400,00
Empréstimos longo prazo R$ 2.400,00
Capital Social R$ 1.260,00
Lucros Acumulados R$ 100,00
Vendas de Mercadorias R$ 19.600,00
Despesas Administrativas e Gerais R$ 2.000,00
Despesas Comerciais R$ 1.800,00
Depreciação R$ 120,00
Despesas Financeiras R$ 800,00
Compras de Mercadorias R$ 15.000,00
Observações:
1 - o estoque final foi avaliado em R$1.400,00;
2 - considerar o ano comercial;
3 - desconsiderar quaisquer implicações de ordem fiscal ou tributária;
4 - o débito inicial de clientes era de R$1.120,00 e o crédito de fornecedores era de R$ 2.840,00;
5 - no período, a empresa operou a prazo 3/4 do movimento de vendas e 2/3 do movimento de compras.
A análise contábil a que foi submetida a empresa, no período, evidenciou quociente de

 Conheça nossos planos