Questões de Concurso Sobre análise de balanços
Foram encontradas 3.855 questões


Q76884
Análise de Balanços
Na Contabilidade Gerencial, o período caracterizado pelo prazo decorrido entre as saídas de caixa (pagamentos a fornecedores de insumos) e as entradas de caixa (recebimento de clientes) é denominado:
Q76883
Análise de Balanços
Na Contabilidade Gerencial, o montante obtido a partir da diferença entre o ativo cíclico e o passivo operacional denomina-se:
Q76882
Análise de Balanços
Quando a Necessidade de Capital de Giro for positiva, pode-se inferir que ela representa uma:
Q76873
Análise de Balanços
A contabilidade conceitua o agregado de valores que estão disponíveis pela empresa em determinado momento com a seguinte terminologia:
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Economia |
Q73893
Análise de Balanços
A situação do endividamento a curto prazo de uma empresa pode ser avaliada através das medidas de liquidez. Uma delas, o índice de liquidez corrente, é igual a
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73521
Análise de Balanços

A relação entre capital de terceiros e capital próprio, no exercício de 2005 da Cia. Alvorada, é
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73520
Análise de Balanços
Considerando exclusivamente os dados apresentados, o índice de liquidez seca da Cia. Alvorada, em 2006, é
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73519
Análise de Balanços
A Cia. Patagônia S/A, ao realizar sua análise anual, apresentou os seguintes demonstrativos de resultados, em reais:
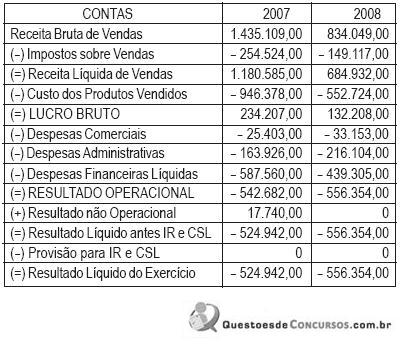
Com base exclusivamente nos dados acima, o percentual de participação relativa do item de Despesas Administrativas (análise vertical) do exercício de 2008 foi
Com base exclusivamente nos dados acima, o percentual de participação relativa do item de Despesas Administrativas (análise vertical) do exercício de 2008 foi
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73518
Análise de Balanços
A Cia. Manhattan S/A apresentou os seguintes demonstrativos, com valores em reais:
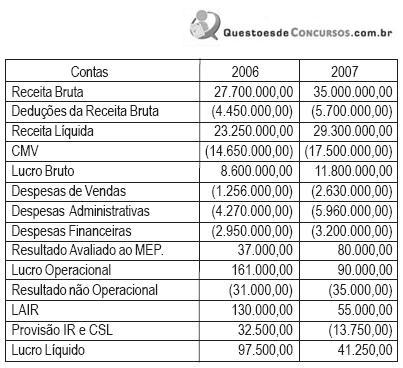
Com base exclusivamente nos dados acima, o percentual de variação do lucro líquido (análise horizontal) do exercício de 2007, em relação a 2006, foi
Com base exclusivamente nos dados acima, o percentual de variação do lucro líquido (análise horizontal) do exercício de 2007, em relação a 2006, foi
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73517
Análise de Balanços
Um dos aspectos mais importantes na análise das demonstrações contábeis é a comparação, que se apresenta de duas formas que são:
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62371
Análise de Balanços

O índice do quociente do dispêndio da dívida para 2007 é
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62370
Análise de Balanços
Os índices do quociente de execução da Receita para 2008 e 2007, respectivamente, são:
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62368
Análise de Balanços

A participação do capital de terceiros é
Ano: 2009
Banca:
FCC
Órgão:
PGE-RJ
Prova:
FCC - 2009 - PGE-RJ - Técnico Superior de Análise Contábil |
Q62367
Análise de Balanços
O índice de liquidez corrente é
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2009 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q50346
Análise de Balanços
Texto associado
Com base nos conceitos e aplicações da análise econômicofinanceira,
julgue os seguintes itens.
julgue os seguintes itens.
Sabendo-se que o lucro operacional de uma empresa antes das despesas financeiras de juros e dos tributos sobre o resultado foi de R$ 4.570.000,00 e que as referidas despesas de juros atingiram R$ 190.000,00, conclui-se que, pelo índice de cobertura de juros, o lucro operacional cobre as despesas financeiras por 25 exercícios sociais.
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2009 - ANTAQ - Analista Administrativo - Ciências Contábeis |
Q50345
Análise de Balanços
Texto associado
Com base nos conceitos e aplicações da análise econômicofinanceira,
julgue os seguintes itens.
julgue os seguintes itens.
Dispõe-se dos seguintes dados obtidos das demonstrações contábeis de uma empresa comercial:
 fornecedores - saldo inicial: R$ 550.000,00;
 fornecedores - saldo final: R$ 850.000,00;
 CMV: R$ 3.400.000,00;
 EI de mercadorias: R$ 300.000,00;
 EF de mercadorias: R$ 400.000,00.
Com base nos dados acima e sabendo-se que correspondem a um período de 360 dias, conclui-se que o prazo médio de pagamento das compras é de 72 dias.
fornecedores - saldo inicial: R$ 550.000,00; fornecedores - saldo final: R$ 850.000,00; CMV: R$ 3.400.000,00; EI de mercadorias: R$ 300.000,00; EF de mercadorias: R$ 400.000,00. Com base nos dados acima e sabendo-se que correspondem a um período de 360 dias, conclui-se que o prazo médio de pagamento das compras é de 72 dias.
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2009 - ANTAQ - Especialista em Regulação - Economia |
Q50251
Análise de Balanços
Texto associado
As demonstrações financeiras são importantes instrumentos complementares da gestão financeira. Além da análise feita por meio dos índices financeiros, são utilizadas outras medidas de avaliação de desempenho das empresas. Acerca desse assunto, julgue os próximos itens.
O EBITDA (earning before interests, taxes, depreciation and amortization) é um indicador de desempenho que não se restringe aos custos operacionais diretamente administráveis pela empresa, podendo ser apurado a partir do lucro operacional líquido antes dos impostos, adicionando-se juros, depreciação e amortização.
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2009 - ANTAQ - Especialista em Regulação - Economia |
Q50250
Análise de Balanços
Texto associado
As demonstrações financeiras são importantes instrumentos complementares da gestão financeira. Além da análise feita por meio dos índices financeiros, são utilizadas outras medidas de avaliação de desempenho das empresas. Acerca desse assunto, julgue os próximos itens.
Suponha que determinada empresa apresente os seguintes dados contábeis, expressos em reais.

Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2009 - ANTAQ - Especialista em Regulação - Economia |
Q50249
Análise de Balanços
Texto associado
As demonstrações financeiras são importantes instrumentos complementares da gestão financeira. Além da análise feita por meio dos índices financeiros, são utilizadas outras medidas de avaliação de desempenho das empresas. Acerca desse assunto, julgue os próximos itens.
Considere que em determinada sociedade anônima, a mensuração do desempenho financeiro, por meio do cálculo do EVA (economic value adde), tenha indicado que a empresa está gerando lucros menores que os custos dos capitais empregados. Essa situação indica uma EVA positivo, aumentando a riqueza dos seus sócios.
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
ANTAQ
Prova:
CESPE - 2009 - ANTAQ - Especialista em Regulação - Economia |
Q50245
Análise de Balanços

Considere que a Transporte Marítimo S.A. tenha aumentado, de forma acentuada, suas vendas no decorrer de períodos sucessivos, conseguindo, assim, aumentar o seu capital de giro. Considere, ainda, que o autofinanciamento resultante dos lucros auferidos pela empresa não tenha sido suficiente para cobrir os aumentos da necessidade de capital de giro, o que provocou um gradiente crescentemente negativo. Nessa situação é correto concluir que a empresa está enfrentando o efeito tesoura.

 Conheça nossos planos