Questões de Concurso
Sobre índices de rentabilidade em análise de balanços
Foram encontradas 334 questões


IMPORTANTE! Para resolver as próximas OITO questões, considere as informações a seguir.
• Em 31/12/2023, a Cia. Alpha and Omega possuía um Índice de Liquidez Corrente de 1,25 e um Índice de Endividamento Geral de 0,60.
• Na mesma data, seu Ativo era assim constituído:
O Ativo Não-Circulante era composto de Ativo Realizável a Longo Prazo: 400.000,00; Investimentos: 200.000,00; e Imobilizado: 600.000,00.
O Ativo Circulante era composto pelos subgrupos: Disponibilidades: 400.000,00; Clientes: 300.000,00; e Estoques: 200.000,00.
• No exercício de 2023 a empresa apresentou as seguintes contas de resultado: Receita Líquida de Vendas: 700.000,00; Custo das Mercadorias Vendidas: 320.000,00; e Lucro Líquido: 140.000,00.
Diante das informações apresentadas, assinale a alternativa que evidencia o valor aproximado do Retorno sobre o Ativo (ROA) da Cia. Alpha and Omega no exercício de 2023.


Texto 6A2
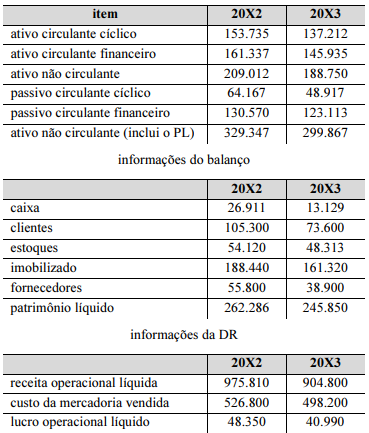
A seguir, são apresentados dados relativos à contabilidade de
uma entidade hipotética, cujos valores estão em reais.
Texto 2A2
Texto 2A2
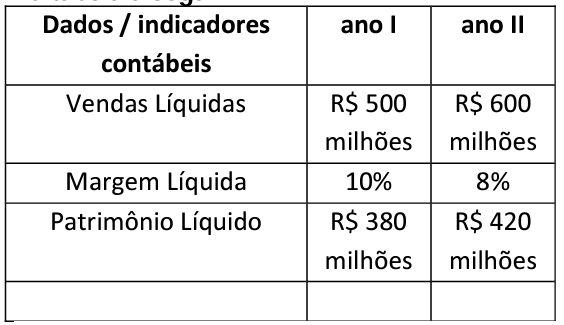
Assinale a alternativa que apresenta o indicador ROE Return on Equity ou Rentabilidade do Patrimônio Líquido da empresa, no ano II.
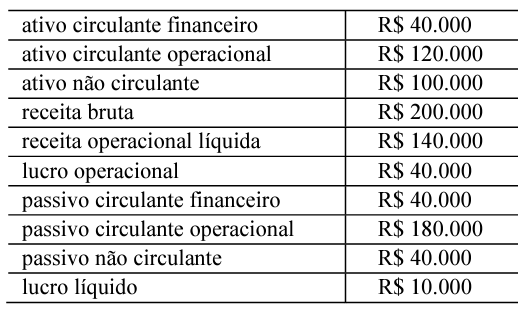
Relativamente à análise econômico-financeira de empresas, julgue o item a seguir.
Considere que, ante uma receita operacional líquida de
R$ 40 milhões, uma empresa obtém lucro operacional
líquido de 6%, e que, nesse mesmo momento, seu retorno
sobre investimentos é de 20%. Nesse caso, o ativo
operacional médio da empresa supera R$ 15 milhões.
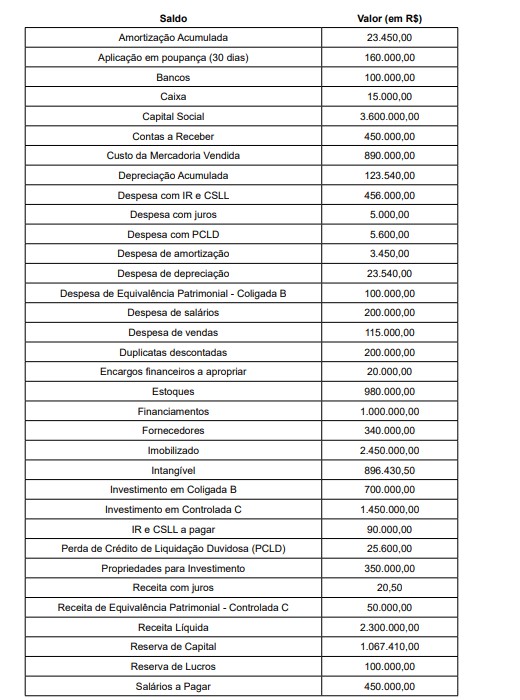
Considere as informações a seguir para responder à questão.
A Cia. ABC. empresa varejista, apresentou o seguinte Balancete de Verificação em 31.12.2022.
• Informações adicionais:
O saldo de Salários a Pagar em janeiro de 2022 era de R$ 550.000,00.
A conta Estoques, em janeiro de 2022, tinha saldo zero
Julgue o item abaixo.
O método da taxa interna de retorno consiste na
determinação de uma taxa de desconto que iguala,
à data do investimento inicial, os desembolsos com a
realização de um projeto e os retornos previstos com
sua realização.
PORQUE
No sentido de agregar consistência à análise, esses índices não devem ser considerados isoladamente, mas sim sob o aspecto dinâmico e dentro de contexto mais amplo, onde outros indicadores e variáveis devem ser ponderados de forma conjugada.
Considerando o enunciado acima, pode-se dizer que:
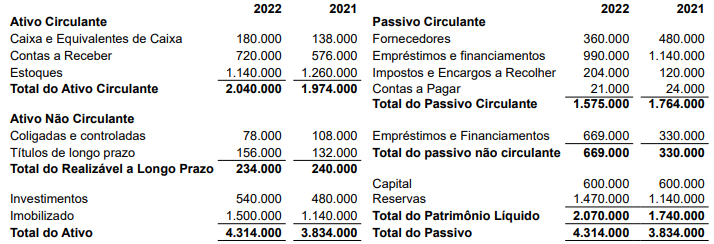
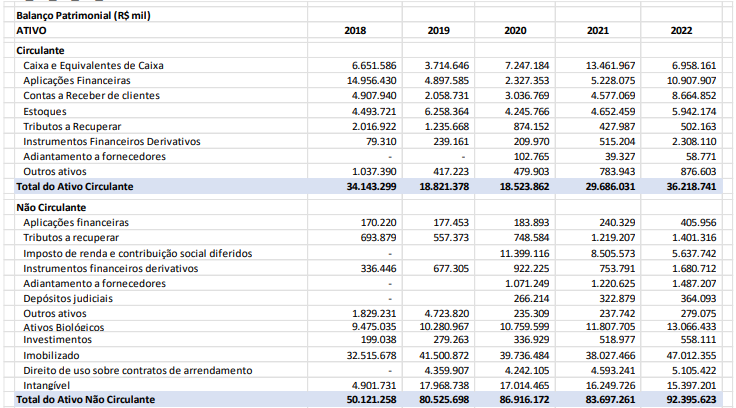
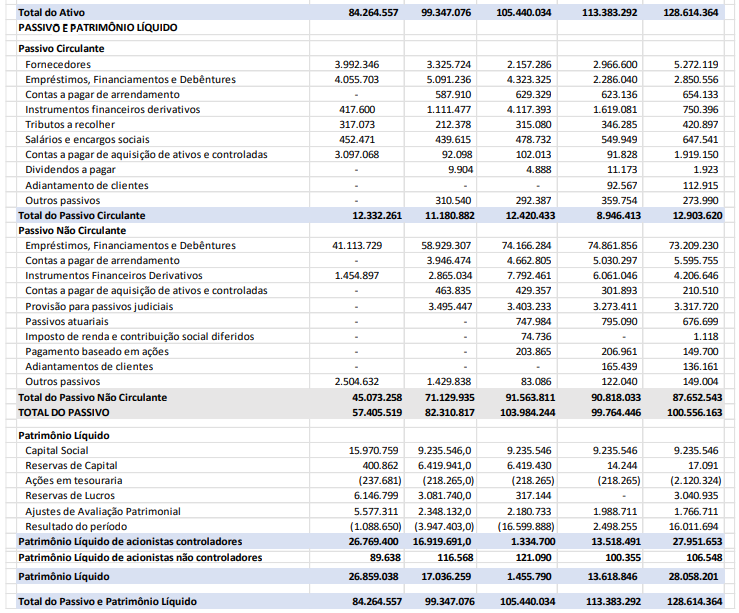
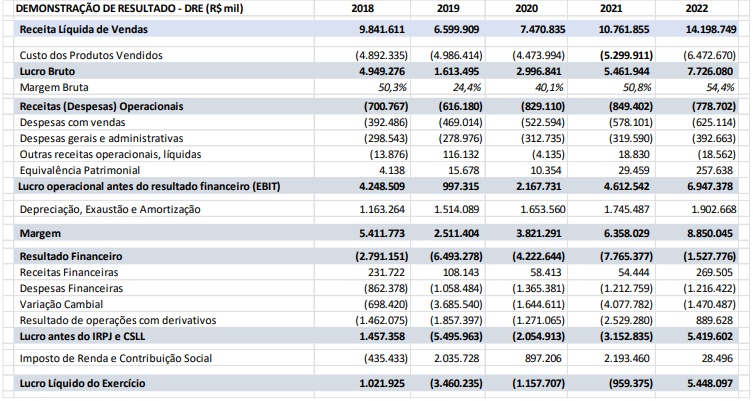
Coluna 1 1. Retorno sobre o Ativo (ROA – Return On Assets). 2. Retorno sobre o Patrimônio Líquido (ROE – Return On Equity). 3. Margem Líquida. 4. Margem EBITDA.
Coluna 2 ( ) – 7,0%; 19,4%. ( ) – 0,8%; 4,2%. ( ) 59,1%; 62,3%. ( ) – 8,9%; 38,4%.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
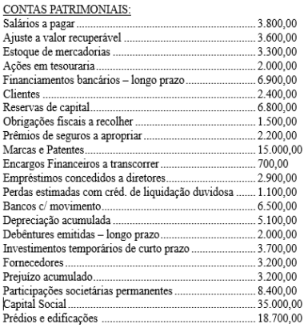
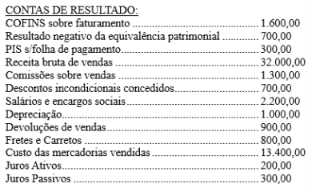
I. A análise horizontal verifica o comportamento das contas ao longo dos períodos analisados. II. Os índices de rentabilidade, de forma geral, apresentam o retorno sobre o investimento realizado. III. A análise vertical analisa a representatividade de cada conta em relação ao grande grupo.
Quais estão corretas?

 Conheça nossos planos