Questões de Concurso
Sobre índices de endividamento (estrutura de capital) em análise de balanços
Foram encontradas 508 questões


( ) O índice de liquidez corrente é obtido pela divisão do Ativo Circulante pelo Passivo Circulante e busca evidenciar a capacidade de pagamento das obrigações de curto prazo.
( ) O aumento do resultado patrimonial em determinado exercício implica, necessariamente, aumento da disponibilidade de caixa no mesmo período.
( ) A Demonstração dos Fluxos de Caixa permite identificar as entradas e saídas de caixa classificadas, entre outras, em atividades operacionais, de investimento e de financiamento.
( ) Um índice de endividamento elevado indica, obrigatoriamente, situação de insolvência da entidade.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Em 2026, a entidade revisou essa estimativa e passou a considerar um valor residual diferente de zero no cálculo da depreciação dos referidos ativos.
Considerando apenas esse fato, ao analisar as demonstrações contábeis a partir de 2026, o indicador de Endividamento Geral irá
Considerem‑se as tabelas a seguir.
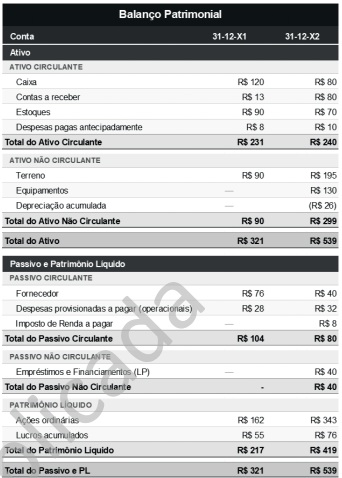
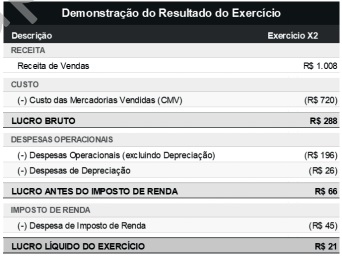
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
Em 31‑12‑X2, dois terços do capital de terceiros da sociedade empresária estão concentrados no passivo circulante. Assim, é correto afirmar que essa estrutura de endividamento é considerada menos arriscada do que uma configuração cuja maior parte das obrigações está no passivo não circulante, pois ela indica que a entidade quita as suas dívidas mais rapidamente.
Ativo Circulante: R$ 600.000,00.
Estoques: R$ 150.000,00.
Passivo Circulante: R$ 300.000,00.
Ativo Total: R$ 1.000.000,00.
Passivo Total: R$ 500.000,00.
Patrimônio Líquido: R$ 500.000,00.
Receita Líquida: R$ 1.000.000,00.
Lucro Líquido: R$ 100.000,00.
Com base nesses dados, assinale a alternativa CORRETA.
NÃO contém conceito correto sobre a análise de uma empresa a partir de suas demonstrações financeiras a afirmação de que
• Ativo Circulante: R$ 300.000
• Ativo Não Circulante: R$ 700.000
• Passivo Circulante: R$ 200.000
• Passivo Não Circulante: R$ 400.000
• Patrimônio Líquido: R$ 400.000
Com base nessas informações, um analista concluiu corretamente que:
No que diz respeito à administração financeira e orçamentária nas organizações, julgue o item a seguir.
A estrutura de capital refere‑se às decisões a respeito dos investimentos que comporão o ativo da organização, tais como prédios e instalações, máquinas, equipamentos e veículos.
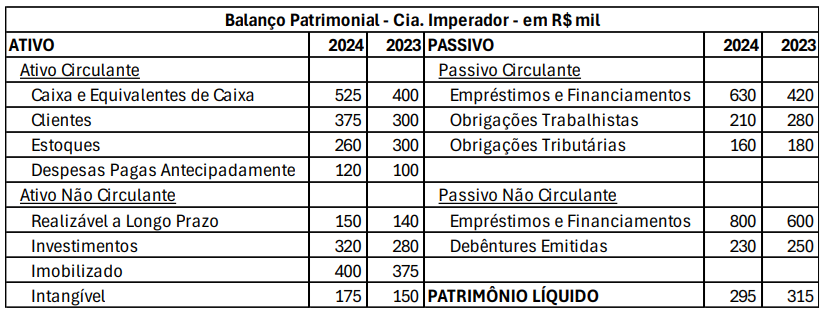
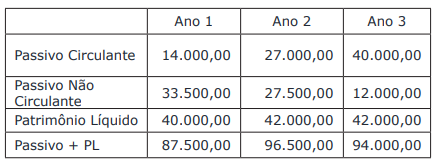
( ) Índice de Endividamento indica o grau de dependência da empresa em relação a recursos de terceiros e como esses recursos estão estruturados.
( ) Análise Horizontal mostra a evolução de uma conta ou grupo de contas ao longo em um mesmo período, apresentando variação percentual ou estatística.
( ) Índice de Liquidez avalia a capacidade da empresa de quitar suas obrigações de curto e longo prazo com seus ativos.
( ) Análise Vertical mostra o percentual de participação de uma conta em relação ao total do grupo a que pertence ou a outro grupo de vários períodos diferentes.
Uma empresa do setor industrial apresenta o seguinte Balanço Patrimonial simplificado para o ano de 2024:
Ativo:
• Ativo Circulante: R$ 500.000
• Ativo Não Circulante: R$ 1.500.000
• Total do Ativo: R$ 2.000.000
Passivo e Patrimônio Líquido:
• Passivo Circulante: R$ 300.000
• Passivo Não Circulante: R$ 700.000
• Patrimônio Líquido: R$ 1.000.000
• Total do Passivo e Patrimônio Líquido: R$ 2.000.000
Realizando a análise vertical do Balanço Patrimonial, assinale a alternativa que representa a interpretação correta da estrutura de capital da empresa.
Determinada entidade empresária comercial apresentou o seguinte balanço patrimonial no ano de X1:

Com base somente nessas informações, assinale a alternativa correta.

 Conheça nossos planos