Questões de Concurso
Comentadas sobre programação orçamentária e financeira em administração financeira e orçamentária
Foram encontradas 1.886 questões


Q2240930
Administração Financeira e Orçamentária
A Elaboração e a Execução Orçamentária compreendem as
fases de compilação, de organização, de consolidação, de
destinação e de aplicação dos créditos estabelecidos pela
programação orçamentária para um determinado período.
Disponível em: https://sisweb.tesouro.gov.br/apex/cosis/manuais/siafi/020301. Acesso em: 24 jun. 2023.
Para o governo operacionalizar o processo de alocação de recursos da gestão pública, ele se utiliza do ciclo da gestão, que, na administração pública federal, divide-se em seis etapas.
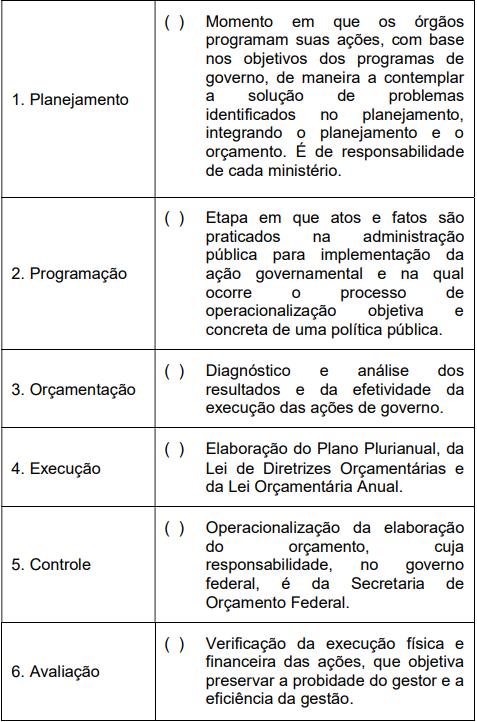
Nesse sentido, relacione a segunda coluna de acordo com a primeira, e assinale a sequência correta, de cima para baixo.
Disponível em: https://sisweb.tesouro.gov.br/apex/cosis/manuais/siafi/020301. Acesso em: 24 jun. 2023.
Para o governo operacionalizar o processo de alocação de recursos da gestão pública, ele se utiliza do ciclo da gestão, que, na administração pública federal, divide-se em seis etapas.
Nesse sentido, relacione a segunda coluna de acordo com a primeira, e assinale a sequência correta, de cima para baixo.
Q2236321
Administração Financeira e Orçamentária
O Balanço Orçamentário tem sua obrigatoriedade prevista na Lei nº 4.320/1964, sendo a composição
desse balanço apresentada no MCASP (2021). Em relação ao Balanço Orçamentário, é correto afirmar
que:
Q2236318
Administração Financeira e Orçamentária
O ciclo orçamentário é composto por várias etapas, incluindo o controle e a avaliação. Os arts. 75 a 82
da Lei nº 4.320/1964 preveem quem deve monitorar e analisar o orçamento público. Em relação à
previsão legal a respeito da etapa de controle e avaliação do orçamento, é correto afirmar que:
Ano: 2023
Banca:
CEPS-UFPA
Órgão:
UFPA
Prova:
CEPS-UFPA - 2023 - UFPA - Assistente em Administração |
Q2235282
Administração Financeira e Orçamentária
De acordo com as Normas Gerais de Direito Financeiro, Lei n° 4.320/1964, que trata da elaboração e
controle dos orçamentos e balanços da União, aplicadas na UFPA, a Diretoria de Finanças e
Contabilidade (DFC) possui em sua estrutura a Contadoria Geral (CG), que realiza o acompanhamento,
análise, conciliação e regularização das contas contábeis que compõem os Balanços da UFPA. O
Balanço Orçamentário demonstra as receitas e despesas previstas em confronto com as realizadas. O
Balanço Financeiro demonstra a receita e a despesa orçamentárias bem como os recebimentos e os
pagamentos de natureza extraorçamentária, conjugados com os saldos provenientes do exercício
anterior, e os que se transferem para o exercício seguinte. Já o Balanço Patrimonial demonstra vários
itens, com exclusão das(do)
Ano: 2023
Banca:
SELECON
Órgão:
Prefeitura de Sapezal - MT
Prova:
SELECON - 2023 - Prefeitura de Sapezal - MT - Analista de Procedimentos Licitatórios |
Q2230915
Administração Financeira e Orçamentária
De acordo com o instituído pela Lei nº 4.320/1964, que trata
das normas de direito financeiro para elaboração e controle dos
Orçamentos e Balanços da União, dos Estados, dos Municípios
e do Distrito Federal, pertencem ao exercício financeiro:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229193
Administração Financeira e Orçamentária
De acordo com Lei nº 4.320/1964 - Normas Gerais de
Direito Financeiro, assinalar a alternativa INCORRETA:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Auditor do Tesouro Municipal |
Q2222035
Administração Financeira e Orçamentária
Acerca dos sistemas de informações utilizados para a
programação e execução orçamentária e financeira, julgue o item
que se segue.
O Sistema de Informações Administrativas e Financeiras de Estados e Municípios (SIAFEM), instituído em 2020 pelo governo federal, deverá ser obrigatoriamente utilizado por estados e munícipios para registrar todos os atos e fatos da administração orçamentária, financeira e patrimonial, bem como para disponibilizar à população e atualizar dados em tempo real por meio do portal da transparência dos entes federados.
O Sistema de Informações Administrativas e Financeiras de Estados e Municípios (SIAFEM), instituído em 2020 pelo governo federal, deverá ser obrigatoriamente utilizado por estados e munícipios para registrar todos os atos e fatos da administração orçamentária, financeira e patrimonial, bem como para disponibilizar à população e atualizar dados em tempo real por meio do portal da transparência dos entes federados.
Q2221070
Administração Financeira e Orçamentária
No orçamento anual do Ministério do Meio Ambiente, havia a previsão de transferência de créditos para que uma
universidade federal realizasse projetos de pesquisa sobre a preservação de nascentes de água no estado de São
Paulo. Cumprindo a programação financeira estabelecida, o Ministério do Meio Ambiente destinou os recursos
financeiros para que a universidade executasse os gastos referentes ao projeto. Considerando o exposto, a
movimentação de recursos financeiros é classificada como:
Ano: 2023
Banca:
IBADE
Órgão:
Prefeitura de Rio Branco - AC
Prova:
IBADE - 2023 - Prefeitura de Rio Branco - AC - Contador |
Q2212426
Administração Financeira e Orçamentária
Considerando a execução orçamentária e financeira de um
município, assinale a alternativa correta em relação aos
itens que geralmente não são monitorados nesse
processo.
Ano: 2023
Banca:
IBADE
Órgão:
Prefeitura de Rio Branco - AC
Prova:
IBADE - 2023 - Prefeitura de Rio Branco - AC - Auditor Municipal de Controle Interno |
Q2212244
Administração Financeira e Orçamentária
No que diz respeito aos balanços orçamentário e
patrimonial e seus componentes, previstos na Lei nº 4.320
de 17 de março de 1964, assinale a alternativa CORRETA.
Q2210339
Administração Financeira e Orçamentária
Na Lei Orçamentária de um determinado município, as
dotações são consignadas às suas secretarias municipais
como unidades orçamentárias. No início do mês de fevereiro
do exercício financeiro vigente, uma das suas secretarias, para
dar maior flexibilidade e dinamismo na execução de algumas
ações do seu programa de trabalho, transferiu para uma
unidade administrativa subordinada a competência de poder
utilizar uma parcela dos créditos recebidos. Esse instrumento de
descentralização de créditos utilizado pela secretaria municipal
é denominado de:
Ano: 2023
Banca:
VUNESP
Órgão:
Prefeitura de Pindamonhangaba - SP
Prova:
VUNESP - 2023 - Prefeitura de Pindamonhangaba - SP - Auditor do SUS |
Q2208767
Administração Financeira e Orçamentária
A classificação de uma despesa com material de consumo, de uma entidade pública, conforme preconizado
na Lei nº
4.320/64, na contabilidade pública é
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Jaraguá do Sul - SC
Prova:
FURB - 2023 - Prefeitura de Jaraguá do Sul - SC - Tesoureiro |
Q2203652
Administração Financeira e Orçamentária
Analise as afirmações a seguir e registre V, para
verdadeiras, e F, para falsas sobre as funções da
Tesouraria na gestão pública:
(__)Controle dos recebimentos (receitas).
(__)Controle de saldos bancários por conta/banco/fontes de recursos.
(__)Desenvolvimento de estratégias de controle fiscal.
(__)Emissão de notas de empenho.
(__)Elaboração de demonstrativo de saldos financeiros.
Assinale a alternativa com a sequência correta:
(__)Controle dos recebimentos (receitas).
(__)Controle de saldos bancários por conta/banco/fontes de recursos.
(__)Desenvolvimento de estratégias de controle fiscal.
(__)Emissão de notas de empenho.
(__)Elaboração de demonstrativo de saldos financeiros.
Assinale a alternativa com a sequência correta:
Ano: 2023
Banca:
PROMUN
Órgão:
Câmara de Roseira - SP
Prova:
PROMUN - 2023 - Câmara de Roseira - SP - Oficial de Tesouraria e Administração Financeira |
Q2201094
Administração Financeira e Orçamentária
A contabilidade pública municipal,
por força de lei, possui algumas
características que a diferem da
contabilidade empresarial. Em face do
princípio da legalidade, na contabilidade
do Município, devem ser,
obrigatoriamente, observadas algumas
regras, tais como:
I. As receitas orçamentárias, do mesmo modo que as despesas fixadas na lei de orçamento, quanto à categoria econômica, se dividem em Correntes e de Capital.
II. Todos os Municípios devem elaborar o Balanço Orçamentário, no qual são demonstradas as receitas e despesas previstas em confronto com as realizadas.
III. Para efeito de classificação da despesa pública, considera-se material permanente todo aquele que tiver duração superior a 12 meses.
Estão corretos os itens:
I. As receitas orçamentárias, do mesmo modo que as despesas fixadas na lei de orçamento, quanto à categoria econômica, se dividem em Correntes e de Capital.
II. Todos os Municípios devem elaborar o Balanço Orçamentário, no qual são demonstradas as receitas e despesas previstas em confronto com as realizadas.
III. Para efeito de classificação da despesa pública, considera-se material permanente todo aquele que tiver duração superior a 12 meses.
Estão corretos os itens:
Ano: 2023
Banca:
FUNCERN
Órgão:
Câmara de Natal - RN
Prova:
FUNCERN - 2023 - Câmara de Natal - RN - Assistente Legislativo (ALNS) - Gestor Público |
Q2197255
Administração Financeira e Orçamentária
Sobre a Lei 4.320/1964, é correto afirmar que estatui
Ano: 2023
Banca:
AMEOSC
Órgão:
Prefeitura de São Miguel do Oeste - SC
Prova:
AMEOSC - 2023 - Prefeitura de São Miguel do Oeste - SC - Advogado |
Q2195927
Administração Financeira e Orçamentária
De acordo com a Lei nº 4.320/1964, é INCORRETO
afirmar que:
Ano: 2023
Banca:
FUNDATEC
Órgão:
IF Farroupilha - RS
Prova:
FUNDATEC - 2023 - IF Farroupilha - RS - Técnico em Contabilidade |
Q2175117
Administração Financeira e Orçamentária
Texto associado
Para responder à questão, considere as informações a seguir relativas à execução
orçamentária de determinado ente público no ano, com posição final em 31/12/2021.
Conta Saldo (em R$)
Receita tributária prevista 500.000
Receita tributária lançada 462.340
Receita tributária arrecadada 375.000
Receita de transferências prevista 800.000
Receita de transferências arrecadada 680.000
Receita de capital prevista 320.000
Receita de capital arrecadada 220.000
Despesa corrente fixada 1.000.000
Despesa corrente empenhada 880.000
Despesa corrente liquidada 790.000
Despesa corrente paga 775.000
Despesa de capital fixada 620.000
Despesa de capital empenhada 620.000
Despesa de capital liquidada 550.000
Despesa de capital paga 512.000
Com base nas informações apresentadas, é correto afirmar que o resultado
orçamentário do ente público ao final do ano de 2021 foi um:
Ano: 2023
Banca:
CESGRANRIO
Órgão:
AGERIO
Prova:
CESGRANRIO - 2023 - AGERIO - Analista de Desenvolvimento / Contabilidade |
Q2174597
Administração Financeira e Orçamentária
Um analista foi designado para analisar a programação financeira e o cronograma de execução mensal de desembolso
de um ente público, que é um instrumento tratado na LRF no contexto do controle da execução orçamentária e financeira.
Esse instrumento deve ser publicado após a aprovação do orçamento anual dos entes públicos, e, na análise da sua adequação, o analista deve considerar que
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Planejamento E Orçamento |
Q2169701
Administração Financeira e Orçamentária
Relativamente à programação e execução orçamentária e
financeira, a primeira etapa da descentralização de recursos
financeiros é denominada
Ano: 2023
Banca:
COSEAC
Órgão:
UFF
Prova:
COSEAC - 2023 - UFF - Tecnólogo/Formação: Gestão Pública |
Q2159342
Administração Financeira e Orçamentária
O instrumento de programação para
alcançar os objetivos de um programa que envolve
um conjunto de operações contínuas e
permanentes, necessárias a manutenção da ação
do Governo, está relacionado ao conceito de:

 Conheça nossos planos