Questões de Concurso Sobre administração de recursos materiais
Foram encontradas 11.510 questões


Para responder à questão, utilize as seguintes informações.
A empresa ABC, no gerenciamento de seus estoques, realizou as seguintes operações com a Matéria Prima 123XYZ:
1. Compra de Quantidade de 150 unidades, a custo de R$ 5,00 a unidade, adquirida em 01.02.2021 com data de validade de 31.10.2021;
2. Venda de Quantidade de 50 unidades, realizada em 15.03.2021;
3. Compra de Quantidade de 200 unidades, a custo de R$ 8,00 a unidade, adquirida em 01.04.2021 com data de validade de 31.07.2021;
4. Venda de Quantidade de 50 unidades, realizada em 20.05.2021;
5. Compra de Quantidade de 50 unidades, a custo de R$ 10,00 a unidade, adquirida em 01.06.2021 com data de validade de 30.11.2021;
6. Venda de Quantidade de 50 unidades, realizada em 15.07.2021.
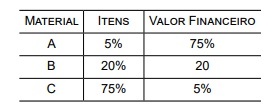 Materiais do tipo A: por serem os mais caros e em menor número, em geral, devem permanecer em estoque
por pouco tempo.
Materiais do tipo B: são os materiais de quantidades e valores intermediários e podem ficar estocados por um período médio (em torno de 60 dias).
Materiais do tipo C: são os materiais de pouco valor e de grandes quantidades; portanto, podem ficar estocados por mais tempo.
Com base nessas informações, é correto afirmar que
I. assegurar o suprimento dos materiais, nas quantidades e nos prazos exigidos de acordo com o planejamento da empresa; II. receber e conferir os materiais adquiridos ou cedidos de acordo com o documento de compra (Nota de Empenho e Nota Fiscal) ou equivalentes; I II. receber, conferir, armazenar e registrar os materiais em estoque registrar, em sistema próprio, as notas fiscais dos materiais recebidos; IV. encaminhar ao Departamento de Contabilidade e Finanças as notas fiscais para pagamento; V. atuar como amortecedores entre o fluxo de entradas e o fluxo de saídas, originados pelas etapas de compra, produção e venda, permitindo que cada uma dessas etapas possa seguir sua velocidade ótima; VI. elaborar estatísticas de consumo por materiais e centros de custos para previsão das compras; VII. preservar a qualidade e as quantidades dos materiais estocados; VIII. garantir que as instalações estejam adequadas para movimentação e retiradas dos materiais visando um atendimento ágil e eficiente.
Sobre essas funções, é correto afirmar que
I - Como atributos à classificação de materiais tem-se a abrangência (deve tratar de uma gama de características em vez de reunir apenas materiais para serem classificados); a flexibilidade (deve permitir interfaces entre os diversos tipos de classificação, de modo que se obtenha ampla visão do gerenciamento de estoques); e a praticidade (a classificação deve ser direta e simples).
II - Os materiais podem ser classificados por tipo de demanda, sendo materiais de estoque, aqueles materiais que devem existir em estoque e para os quais são determinados critérios e parâmetros de ressuprimento automático, com base na demanda prevista e na importância para a empresa; e materiais não de estoque que são materiais de demanda imprevisível para os quais não são definidos parâmetros para o ressuprimento automático.
III - O critério de classificação pela probabilidade ou não de perecimento (perecibilidade), diz respeito a extinguir a possibilidade do desaparecimento das propriedades físico-químicas do material. Muitas vezes, o fator tempo influencia na classificação; assim, quando a empresa adquire determinado material para ser utilizado em data oportuna, e, se porventura não houver consumo, sua utilização poderá não ser mais necessária, o que inviabiliza a estocagem por longos períodos.
IV - São dispensáveis as recomendações quanto à preservação dos materiais perecíveis e sua adequada embalagem para proteção à umidade, oxidação, poeira, choques mecânicos, pressão etc.
V - A adoção da classificação de acordo com a periculosidade (materiais perigosos) visa à identificação de materiais, como, por exemplo, produtos químicos e gases, que, por suas características físico-químicas, possuam incompatibilidade com outros, oferecendo riscos à segurança.
VI - A adoção da classificação de acordo com a periculosidade será de pouca utilidade quando do manuseio, transporte e armazenagem de materiais perigosos.
Após a análise das sentenças, pode-se afirmar:
I – Material estocado significa abundância de recursos internos para a empresa/órgão.
II – Quanto mais tempo o material permanecer em estoque, maior será a perda gerada.
III – O planejamento não constitui ferramenta útil ao estoque.
I – Efetuar o pagamento do material entregue, antes de sua conferência.
II – Atestar a nota fiscal, antes mesmo da conferência física do material.
III – Conferir a nota fiscal com o pedido e o material entregue.

 Conheça nossos planos